
Что такое полуночный open в ICT?
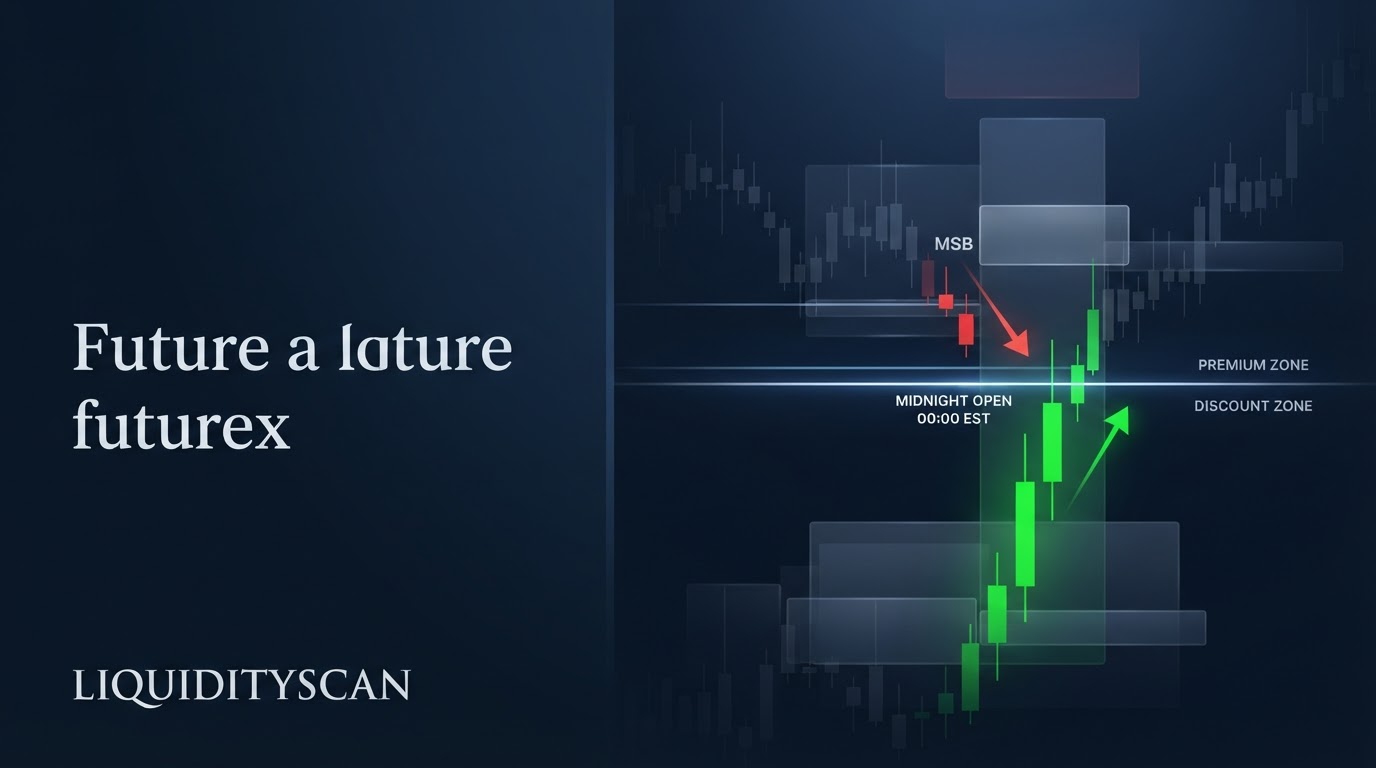
Полуночный open в ICT — это цена ровно в 00:00 America/New_York, то есть цена открытия свечи 00:00 EST. В теории ICT это точка ежедневного сброса алгоритма: всё, что выше неё, — premium на день, всё ниже — discount.
Рисуется она одной горизонтальной линией и не трогается до следующей полуночи. Всё, что приносят Лондон и Нью-Йорк, читается относительно этой линии. В этом вся её работа — дать один объективный, неперерисовывающийся якорь для дневной рамки направления ещё до того, как какая-либо сессия сдвинет цену.
Конкретно: если BTCUSDT печатает open свечи 00:00 EST на 62 000, эти 62 000 — полуночный open на ближайшие 24 часа. Каждый рост к 62 800 — premium, каждый спад к 61 200 — discount.
Свинг-хай, fair value gap или order block для этого не нужны. Якорь существует с момента открытия полуночной свечи — именно поэтому им можно пользоваться в самом начале дня, когда никакая структура ещё не сформирована.
Почему полночь EST, а не открытие сессии?
Розничные трейдеры привязывают день к открытию сессии — ролловеру CME в 17:00, лондонскому открытию или произвольной дневной свече своего брокера. ICT привязывает его к 00:00 EST, потому что именно там, по теории, Interbank Price Delivery Algorithm (IPDA) начинает новый цикл доставки.
Настоящий торговый день в этой модели начинается в полночь по нью-йоркскому времени, а не по звонку какой-то биржи.
Логика здесь механическая, а не мистическая:
- В полночь манипуляция и дистрибуция предыдущего дня завершены. Книга сбрасывается к нейтральному ориентиру.
- Азиатский диапазон, который формируется после полуночи, — это аккумуляция вокруг якоря: узкая консолидация с низкой волатильностью, которая выстраивает ликвидность с обеих сторон.
- Лондон и Нью-Йорк затем ведут цену от полуночи — сначала манипуляционным плечом (Judas Swing), потом настоящим расширением.
Поскольку якорь зафиксирован на 00:00 EST, он одинаков на графике любого трейдера в мире — при условии, что график выставлен на время Нью-Йорка. В этом объективность и есть смысл. Открытие сессии плывёт вслед за серверным часовым поясом брокера; полуночный open — нет.
Два трейдера у разных брокеров, оба с America/New_York, начертят одну и ту же линию по одной и той же цене. В дисциплине, где большинство уровней субъективны, такое встречается редко.
Есть и поведенческая причина, по которой методология делает ставку на полночь. Азиатская сессия после неё — окно минимального участия в течение суток, поэтому диапазон вокруг якоря получается тонким и легко управляемым. Стопы копятся чуть выше и ниже этого тихого коридора, и эти пулы становятся топливом для манипуляционного плеча Лондона.
Привязать свой анализ к полуночному open — значит следить за тем самым ориентиром, вокруг которого строится управляемое движение, а не за уровнем, который становится виден только после того, как цена уже расширилась.
Premium и discount относительно полуночного open
Самое практичное применение полуночного open — фильтр premium/discount на день. Начертите линию и классифицируйте, где торгуется цена:
- Выше полуночного open = premium. Цена дорога относительно дневного ориентира алгоритма. Это аргумент за продажи — продавать нужно в premium, при медвежьем дневном bias.
- Ниже полуночного open = discount. Цена дешёвая относительно ориентира. Это аргумент за покупки — лонги берут в discount, при бычьем дневном bias.
Это та же логика Premium and Discount, что используется внутри Dealing Range, но полуночный open даёт мгновенное разделение, не зависящее от сессии, — без ожидания, пока сформируются свинг-хай и свинг-лоу. Он работает в паре с вашим bias старшего таймфрейма, а не вместо него.
Если ваш дневной bias медвежий, а цена во время лондонской сессии растёт в premium над полуночным open, этот рост — ваше место для продажи, а не повод гнаться за лонгами. Якорь не создаёт bias; он говорит лишь, является ли текущая цена хорошим местом, чтобы действовать по bias, который у вас уже есть.
Разобранный пример
Пусть EURUSD печатает полуночный open на 1.0850. Всю азиатскую сессию цена сжимается между 1.0840 и 1.0862, перекрывая якорь. На лондонском открытии она разгоняется до 1.0878 — уверенно в premium, примерно 28 пунктов выше полуночи.
Если ваш недельный bias медвежий, этот Judas-выход в premium и есть setup: цена забирает buy-side liquidity над хаем Азии, формирует displacement вниз, и утренняя сессия Нью-Йорка доставляет цену к 1.0812 — глубокий discount, примерно 38 пунктов ниже полуночного open.
Шорт, взятый в этом premium и совпадающий с медвежьим днём, работает вместе с алгоритмом, а не против него. Лонги в бычий день строятся зеркально: ждите discount-экстремум ниже полуночи, подтвердите разворот и цельтесь в premium-сторону.
Проекция дневного диапазона: стандартные отклонения от полуночи
Полуночный open — не только фильтр bias, но и измерительная линейка. Проекция диапазона в ICT берёт первое движение от якоря и растягивает его фиксированными кратностями, чтобы оценить, куда день может дойти.
- Измерьте первое плечо. От полуночного open отметьте экстремум начального displacement — чаще всего это хай или лоу Judas Swing, поставленный в Лондоне.
- Определите одно отклонение. Расстояние от полуночного open до этого первого экстремума — ваша единица 1.0 стандартного отклонения.
- Спроецируйте противоположную сторону. Протяните −1, −2, −2.5 отклонения через якорь в противоположную (настоящее движение) сторону. Они становятся логичными целями draw on liquidity и уровнями фиксации прибыли.
Это повторяет метод отклонений CBDR (Central Bank Dealers Range), но пивотом служит полуночный open, а не диапазон 14:00–20:00. Если полуночный open равен 1.0850, а манипуляционный хай Лондона — 1.0878 (+28 пунктов = одно отклонение), то −1 проецируется на 1.0822, а −2 — на 1.0794: чистые, заранее заданные цели для медвежьего дня.
Вы не гадаете, где цена остановится, — вы читаете выстроенную симметрию вокруг якоря. Считайте эти уровни зонами интереса, а не гарантиями: отклонения показывают, где цена вероятнее всего отреагирует, а подтверждать всё равно придётся структурой и целью по ликвидности до входа.
Полуночный open, true day open и нью-йоркская сессия
В материалах ICT полуночный open часто называют true day open — настоящим началом торгового дня в противовес полуночи брокера или открытию биржевой сессии. Он задаёт рамку; сессии работают против неё.
Типичная последовательность за день:
- 00:00 EST — якорь установлен. Печатается полуночный open. Азиатский диапазон аккумулируется вокруг него.
- 02:00–05:00 EST — манипуляция Лондона. Цену толкают к premium- или discount-экстремуму относительно полуночи, забирая ликвидность. Это Judas Swing.
- 08:30 EST — доставка Нью-Йорка AM. Открытие Нью-Йорка и окно экономических данных в 8:30 запускают настоящее расширение обратно через полуночный open к целям противоположных отклонений.
Открытие Нью-Йорка в 08:30 EST — то место, где многие модели ICT ищут входы, но именно полуночный open подсказывает, в какую сторону движение 8:30 должно быть благосклонно.
Если NY AM открывается в premium над полуночью при медвежьем дневном bias, вы охотитесь за шортами в этом premium; якорь и сессия работают в связке — полуночный open даёт рамку, New York AM Kill Zone даёт тайминг.
По той же причине полуночный open стоит в сердце дневного цикла Power of Three (AMD): аккумуляция собирается у якоря, манипуляция растягивается от него, а дистрибуция проходит сквозь него к целям по отклонениям.
Как правильно построить полуночный open
Точность здесь не обсуждается: ошибка в час переносит якорь на совершенно другую цену. Стройте так:
- Выставьте таймзону графика на America/New_York. Не UTC, не Лондон, не дефолт брокера. Это самая частая точка отказа — вся концепция определена через таймзону.
- Переключитесь на младший таймфрейм (5m или 15m), чтобы найти свечу, открывающуюся в 00:00.
- Возьмите OPEN свечи 00:00 — не close, не high и не low.
- Проведите одну горизонтальную линию от этого open вправо через весь торговый день.
- Оставьте её неподвижной до следующих 00:00 EST, затем начертите линию нового дня.
Одна линия, одна цена, один день. Не перечерчивайте её, когда цена уходит: ценность якоря в том, что он не двигается. Заметьте, America/New_York сама учитывает переводы часов — задавайте таймзону по имени, а не фиксированным смещением UTC, и полуночный open останется верным и зимой (EST), и летом (EDT).
Если вы торгуете несколько инструментов, автоматический сканер, который штампует свечи по времени Нью-Йорка, снимает ручной шаг полностью: в LiquidityScan сессионная и временная логика считается в America/New_York, поэтому якорь остаётся одинаковым по всем символам, которые вы смотрите.
Частые ошибки с полуночным open в ICT
Построить его просто, а испортить — ещё проще. Повторяющиеся ошибки:
- Путаница с открытием дневной свечи. На многих крипто- и CFD-фидах дневная свеча открывается в 00:00 UTC или в полночь сервера брокера — а не в полночь Нью-Йорка. Привязка к такой свече уводит вашу линию на часы, а часто и на десятки пунктов.
- Дрейф таймзоны. График, оставленный на UTC или таймзоне брокера, молча искажает якорь. Всегда проверяйте, что часы графика показывают America/New_York, прежде чем доверять линии.
- Взятие close вместо open. Якорь — это цена открытия свечи 00:00. Close свечи 23:00 или close самой свечи 00:00 вносит небольшую, но накапливающуюся ошибку.
- Торговля линии в отрыве. Premium/discount от полуночного open — фильтр, а не сигнал. Он показывает, где искать входы, но не заменяет bias старшего таймфрейма, цель по ликвидности или модель входа.
- Ручная возня с DST. Трейдеры, жёстко прописывающие смещение UTC, ломают якорь дважды в год при переводе часов. Задайте таймзону по имени и отдайте это платформе.
Исправьте это — и полуночный open станет самым чистым дневным ориентиром в арсенале ICT: одна линия на 00:00 EST, которая делит день на premium и discount, держит ваши проекции по стандартным отклонениям и подсказывает, куда должна доставлять цену нью-йоркская сессия.
Частые вопросы
Полуночный open и true day open — это одно и то же?
Да. В терминологии ICT полуночный open и true day open означают одно: цену открытия свечи 00:00 America/New_York. Название «true day open» закрепилось потому, что методология считает полночь EST — а не звонок какой-либо биржевой сессии — подлинным началом алгоритмического торгового дня.
Работает ли полуночный open на крипте, которая торгуется 24/7?
Да, и, пожалуй, даже лучше, потому что крипта никогда не гэпает на открытии сессии. Якоритесь всё так же на цену 00:00 America/New_York на графике с нью-йоркской таймзоной. Разделение premium/discount и проекции по отклонениям работают идентично форексу — меняется только масштаб волатильности инструмента.
На каком таймфрейме размечать полуночный open?
Берите график 5m или 15m, чтобы точно найти свечу, открывающуюся в 00:00 EST, и снимите её open. Старшие таймфреймы затрудняют выделение именно полуночной свечи, а ошибочная свеча означает ошибочный якорь на весь день.
Как полуночный open связан с открытием Нью-Йорка в 8:30?
Полуночный open задаёт дневную рамку — premium сверху, discount снизу, — а открытие Нью-Йорка в 08:30 EST даёт тайминг доставки. Направление расширения 8:30 вы читаете по тому, где сидит цена относительно полуночного open, и по вашему bias старшего таймфрейма.
Смежные материалы
Полуночный open раскрывается только внутри полной системы premium/discount и проекции диапазона. Эти материалы достраивают модель вокруг него — от разделения, которое он задаёт, до сессий, работающих против этой рамки.
- How to Draw Premium & Discount Zones (ICT Guide) — превратить разделение от полуночного open в полноценные зоны premium/discount на любом графике.
- Equilibrium ICT: The 50% Level Explained — середина 50%, которая формализует отношение premium к discount.
- CBDR & Standard Deviations: ICT Range Projection — метод отклонений для проекции целей от фиксированного якоря.
- What Is the Judas Swing in ICT Trading? — манипуляционное плечо, которое заталкивает цену в premium или discount после полуночи.
- A Precise New York AM Kill Zone Strategy for ICT Traders — сессия, которая доставляет настоящее движение против полуночной рамки.
- ICT Power of 3 (PO3): The AMD Cycle Explained — цикл аккумуляция–манипуляция–дистрибуция, разворачивающийся вокруг дневного якоря.
- Why Does the Market Reverse Right After the Open? The Time-Based Manipulation Logic — другой взгляд на то, почему рынок разворачивается сразу после открытия.
- ICT trading sessions and session times in EST — как полуночный open встраивается в сессии Азии, Лондона и Нью-Йорка.