
¿Qué Es el Rango de los Operadores de Bancos Centrales (CBDR)?
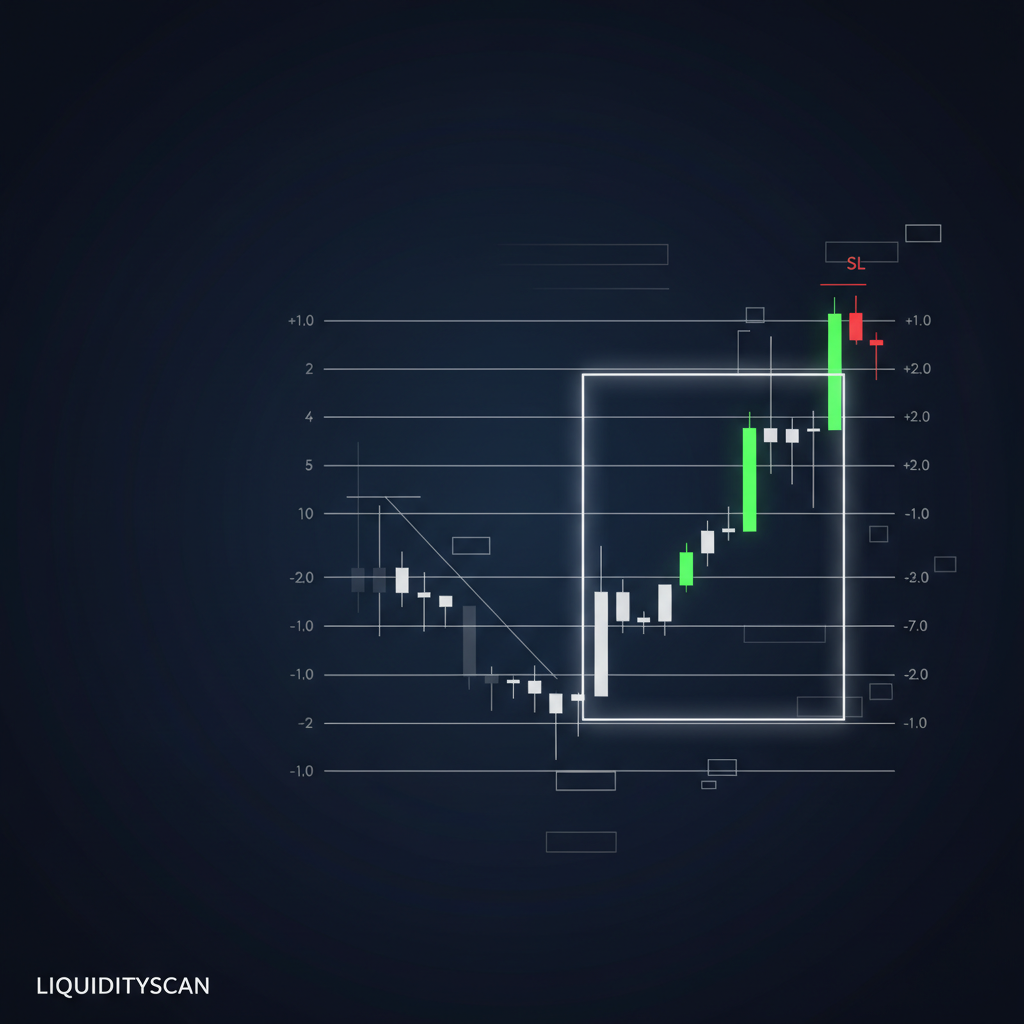
El rango de los operadores de bancos centrales (CBDR) es un bloque definido de la acción del precio durante la noche que los traders ICT miden y luego extienden hacia la sesión siguiente. La idea es simple: durante una ventana tranquila al final del día, el precio se consolida dentro de una caja estrecha.
Esa caja tiene un máximo y un mínimo. La distancia entre ellos es tu unidad de medida. A partir de ella, proyectas niveles de desviación estándar por encima y por debajo para estimar hasta dónde puede viajar el precio una vez que regrese el volumen real.
El CBDR no es una señal por sí solo. Es una herramienta de proyección: una forma de convertir un rango medido en una serie de objetivos prospectivos que luego validas con la estructura y el tiempo.
La Ventana Horaria del CBDR
El CBDR se mide durante una ventana fija al final del día, aproximadamente de 14:00 a 20:00 hora de Nueva York. Delimitas el máximo más alto y el mínimo más bajo dentro de esa ventana y luego extiendes el rango hacia adelante.
La ventana exacta importa menos que la consistencia: mantenla igual todos los días para que tus proyecciones sigan siendo comparables. El tiempo de la sesión subyace a todo esto: si necesitas el mapa más amplio de cuándo se agrupa la actividad institucional, eso se cubre por separado en las guías de kill zone y de ventanas macro enlazadas más abajo.
| Elemento | Definición | Ejemplo (ilustrativo) |
|---|---|---|
| Ventana del CBDR | Aprox. 14:00–20:00 hora de Nueva York | Fija a diario |
| Máximo del rango | Precio más alto dentro de la ventana | 1.0850 |
| Mínimo del rango | Precio más bajo dentro de la ventana | 1.0820 |
| Tamaño del rango (1 DE) | Máximo − mínimo | 30 pips |
| Objetivo +2 DE | Máximo + (2 × rango) | 1.0910 |
| Objetivo −2 DE | Mínimo − (2 × rango) | 1.0760 |
Proyecciones de Desviación Estándar
Aquí el rango se convierte en una regla. Trata la altura completa del CBDR como una desviación estándar. Desde el máximo del rango, suma múltiplos de esa altura hacia arriba; desde el mínimo del rango, resta múltiplos hacia abajo.
Así, 1x por encima del máximo, 2x por encima del máximo, 3x por encima del máximo, y refleja las mismas distancias por debajo del mínimo. La mayoría de las sesiones se resuelven dentro de la banda de 2x a 3x, por lo que esos niveles se convierten en objetivos iniciales naturales.
En mi propio plan marco 2x por encima y 2x por debajo como los objetivos principales, y luego mantengo 3x como un objetivo extendido para los días de tendencia. Si el precio duda en 1x, eso a menudo señala una expansión débil. LiquidityScan muestra este tipo de contexto de movimiento medido para que los niveles no sean solo líneas en tu pantalla.
Mantén la proyección honesta: el rango solo es útil cuando la caja durante la noche fue genuinamente tranquila. Un CBDR ancho y errático infla cada desviación y produce objetivos demasiado lejanos como para confiar en ellos.
El Rango Asiático y el "Achatamiento"
El rango asiático es la consolidación que se forma durante la sesión asiática, y puede proyectarse de la misma manera que el CBDR. Cuando prefieres esa ventana, cambias una caja medida por otra y reconstruyes tu escala de desviaciones a partir de ella.
El "achatamiento" se refiere a un período plano y de rango bajo durante la noche: una caja comprimida donde el CBDR apenas se mueve. Un achatamiento estrecho produce unidades de desviación pequeñas, lo que puede agrupar tus objetivos incómodamente cerca unos de otros.
Contrasta ambas lecturas con el Rango Diario Promedio. Si tu desviación 2x ya supera un movimiento diario típico, el rango fue demasiado amplio para proyectarse con claridad, y deberías abstenerte.
Cómo Usar las Proyecciones del CBDR en un Plan de Operaciones
Ancla todo a la apertura de medianoche de Nueva York. Que el precio abra por encima o por debajo del nivel de medianoche, en relación con tu escala de desviaciones, te da una inclinación direccional antes de que la sesión se expanda.
Mi secuencia es simple: delimita el CBDR, traza de 1x a 3x en cada lado, anota la apertura de medianoche y luego espera a que la estructura del mercado confirme una dirección. Las proyecciones te dicen dónde; la estructura te dice si. Usa el marco de estructura de mercado que se enlaza más abajo para filtrar hacia qué objetivos de desviación realmente operas.
Entra con una señal estructural en la dirección de la inclinación, apunta a la desviación más cercana que aún no se haya tocado, y gestiona el riesgo contra el lado opuesto de la caja. Las desviaciones son objetivos, no puntos de entrada.
Registra en tu diario cada proyección frente a dónde terminó realmente el precio. En unas pocas semanas aprenderás qué desviación respeta más a menudo tu instrumento, y esa tasa de acierto histórica se convierte en la ventaja real: la proyección es solo una hipótesis hasta que tus propios datos confirmen hasta dónde tiende a correr este mercado.
Limitaciones
Evita las proyecciones del CBDR en días de alta volatilidad y con noticias programadas. Las decisiones de tasas de los bancos centrales y las publicaciones de datos importantes distorsionan la caja durante la noche, y las desviaciones resultantes no apuntan a nada útil.
La técnica asume una sesión nocturna normal y líquida. En días festivos de poco volumen, durante el reequilibrio de fin de mes o durante un anuncio de tasas, el rango medido no es representativo. Para los calendarios económicos y de liquidación programados, recursos de bolsas como los horarios de negociación de CME Group te ayudan a señalar las sesiones que debes evitar.
Finalmente, ninguna proyección reemplaza la confirmación. Si la estructura no está de acuerdo con tu inclinación de desviación, confía en la estructura y deja ir el objetivo.
Preguntas Frecuentes
¿Qué ventana horaria define el CBDR?
El rango de los operadores de bancos centrales se mide durante una ventana fija al final del día, aproximadamente de 14:00 a 20:00 hora de Nueva York. Delimitas el máximo y el mínimo dentro de esa ventana y lo extiendes hacia adelante como tu unidad de desviación estándar.
¿Cómo se proyectan las desviaciones estándar a partir del CBDR?
Trata la altura completa del rango como una desviación estándar. Suma múltiplos de ella por encima del máximo del rango y resta los mismos múltiplos por debajo del mínimo, lo que da objetivos de 1x, 2x y 3x en cada lado.
¿Cuándo debo evitar las proyecciones del CBDR?
Evítalas en días de alta volatilidad y con noticias programadas, como decisiones de tasas o publicaciones de datos importantes. La caja durante la noche está distorsionada, por lo que las desviaciones pierden su valor predictivo.
Rutas de consulta relacionadas
Construye el contexto de tiempo y estructura que hace que las proyecciones del CBDR sean confiables.
- ICT Kill Zones: El Marco de un Trader Profesional — contexto de tiempo de sesión detrás de la ventana.
- Tiempos Macro de ICT: Las Ventanas de 20 Minutos — tiempo intradía para cuándo se alcanzan las desviaciones.
- El Marco Definitivo de Estructura de Mercado de ICT — filtro de sesgo para confirmar qué proyecciones operar.