
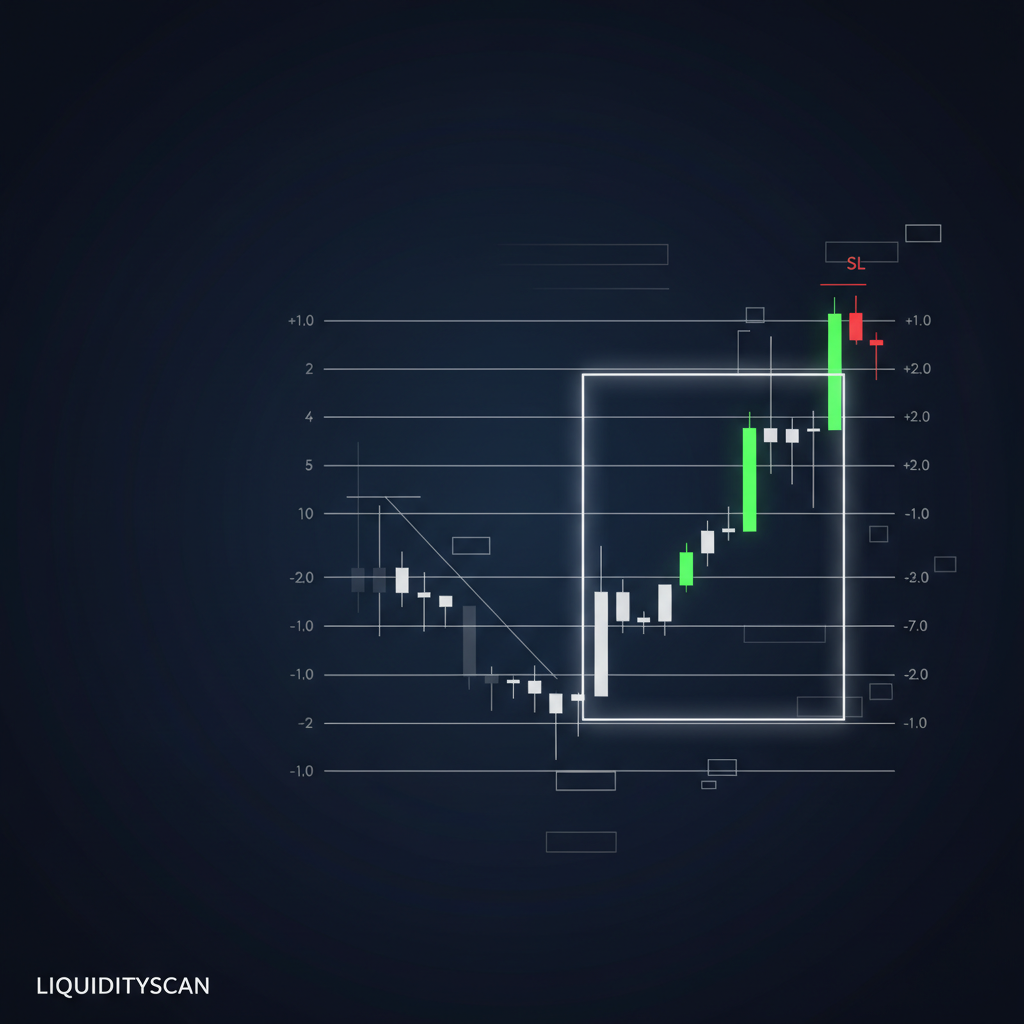
什么是央行交易商区间(CBDR)?
央行交易商区间(CBDR)是ICT交易者测量并延伸到下一交易时段的一段隔夜价格波动区块。其思路很简单:在午后至傍晚这段安静的时间窗口内,价格会在一个狭窄的箱体内盘整。
这个箱体有一个高点和一个低点,两者之间的距离就是你的测量单位。以此为基础,你可以向上和向下投射出标准差水平,从而估算真实成交量回归后价格可能到达的位置。
CBDR本身并不是一个交易信号,而是一种预测工具——它把一次测量得到的区间,转化为一系列前瞻性的目标价位,之后你再用市场结构和时机来验证这些目标。
CBDR的时间窗口
CBDR是在一个固定的午后至傍晚时段内测量的,大约是纽约时间14:00到20:00。你框出该窗口内的最高点和最低点,然后将该区间向前延伸。
具体窗口的选取并不像保持一致那样重要:每天都使用同一个窗口,你的预测结果才能保持可比性。交易时段的时间安排是这一切的基础——如果你需要了解机构活动集中出现时间的更全面地图,下文链接的kill zone与宏观时段指南单独有更详细的介绍。
| 要素 | 定义 | 示例(仅供说明) |
|---|---|---|
| CBDR窗口 | 大约纽约时间14:00–20:00 | 每日固定 |
| 区间高点 | 窗口内的最高价 | 1.0850 |
| 区间低点 | 窗口内的最低价 | 1.0820 |
| 区间大小(1倍标准差) | 高点 − 低点 | 30点 |
| +2倍标准差目标 | 高点 + (2 × 区间) | 1.0910 |
| −2倍标准差目标 | 低点 − (2 × 区间) | 1.0760 |
标准差投射
在这里,区间变成了一把尺子。把整个CBDR的高度当作一倍标准差,从区间高点向上叠加这个高度的倍数,从区间低点向下减去相同的倍数。
于是就有了高点上方的1倍、2倍、3倍——并在低点下方镜像出相同的距离。大多数交易时段的走势会在2倍到3倍这个区间内完成,这也是为什么这些水平会自然成为首选目标。
在我自己的交易计划中,我把上方2倍和下方2倍标记为主要目标,再把3倍保留作为趋势日的延伸目标。如果价格在1倍处犹豫不前,这通常预示着扩张动能偏弱。LiquidityScan会呈现这类测量走势的背景信息,让这些水平不再只是屏幕上的几条线。
请保持这套预测方法的可靠性:只有当隔夜箱体真正处于安静状态时,这个区间才有意义。一个宽幅、震荡的CBDR会放大每一档标准差,得出的目标价位会远到难以信赖。
亚洲区间与“平淡期”
亚洲区间是在亚洲交易时段形成的盘整区间,其投射方法与CBDR相同。如果你更倾向于使用这个时间窗口,只需换用另一个测量箱体,并据此重新构建你的标准差阶梯。
“平淡期”指的是一段平坦、波动极小的隔夜时段——一个CBDR几乎不移动的压缩箱体。过于窄小的平淡期会产生很小的标准差单位,可能让你的目标价位挤在一个令人不安的狭窄范围内。
把这两种读数都与日均波幅做交叉核对。如果你的2倍标准差已经超过了典型的单日波动,说明这个区间过宽,无法进行干净的预测,这时你应该按兵不动。
如何在交易计划中使用CBDR预测
一切都以纽约午夜开盘价为基准。价格相对于午夜水平是在上方还是下方开盘,结合你的标准差阶梯,会在该时段行情展开之前给出一个方向性倾向。
我的流程很简单:框出CBDR,在两侧画出1倍到3倍标准差,记录午夜开盘价,然后等待市场结构确认某一个方向。预测告诉你目标在哪里;结构告诉你这个目标是否成立。用下文的市场结构框架来筛选你真正要交易的标准差目标。
在倾向方向上出现结构性信号时入场,以最近一个尚未被触及的标准差水平为目标,并以箱体的另一侧作为风险管理的参照。这些标准差水平是目标,不是入场点。
把每一次预测都记录下来,和价格实际收在何处做对比。经过几周的记录,你会了解到你交易的品种最常在哪一档标准差处受到尊重,而这个历史命中率才是真正的优势——在你自己的数据证实这个市场通常能走多远之前,这个预测都只是一个假设。
局限性
在高波动性和已排定新闻发布的日子里,应跳过CBDR预测。央行利率决议和重大数据发布会扭曲隔夜箱体,由此得出的标准差水平也就毫无参考价值。
这套方法假设隔夜时段是正常且流动性充足的。在交投清淡的假期、月末再平衡期间,或是利率公告发布时,测得的区间都不具代表性。对于已排定的经济数据和结算日历,交易所提供的资源(例如CME集团的交易时间)可以帮助你标记出应当避开的交易时段。
最后,任何预测都无法替代确认。如果市场结构与你的标准差倾向相矛盾,请相信结构,放弃这个目标。
常见问题
什么样的时间窗口定义了CBDR?
央行交易商区间是在一个固定的午后至傍晚时段内测量的,大约是纽约时间14:00到20:00。你框出该窗口内的高点和低点,并将其作为你的标准差单位向前延伸。
如何从CBDR中投射出标准差?
把整个区间的高度当作一倍标准差。在区间高点上方叠加它的倍数,并在低点下方减去相同的倍数,从而在两侧得到1倍、2倍和3倍的目标价位。
什么时候应该避免使用CBDR预测?
在高波动性和已排定新闻发布的日子(例如利率决议或重大数据发布)应避免使用。隔夜箱体会被扭曲,导致标准差水平失去预测价值。
相关查询路径
构建让CBDR预测更可靠的时机与结构背景。
- ICT Kill Zone:专业交易者的框架 ——该时间窗口背后的时段时机背景。
- ICT宏观时刻:20分钟窗口 ——标准差水平被触及时的日内时机。
- 终极ICT市场结构框架 ——用于确认应交易哪些预测目标的偏向过滤器。