ICT トレードは本物か? 率直な答え
ICT トレードは、価格の読み方の枠組みとしては本物だ。ストップの集中、liquidity sweep、セッション依存のボラティリティ。いずれも実在する、観察可能な市場の挙動を描写している。だが保証されたシステムとしては本物ではないし、文字通りの価格配送アルゴリズムという主張は未証明のままだ。結果を分けるのは、執行とリスク管理の方だ。
この問いが二極化するのは、別々の二つのものが同じ名前で束ねられているからだ。ひとつは手法。待機注文がどこに置かれ、価格がその周りでどう振る舞うかを記述する、チャート上の概念の集合だ。もうひとつはハイプ。その手法の上に載ったソーシャルメディア経済で、有料メンターシップ、ファンディッド口座への導線、勝ちスクショだけを晒すトレーダーたちが居候している。二者は、別々に裁定されるべきだ。
ICT を占星術扱いして切り捨てる強硬な懐疑派は、大抵、一番弱い主張ばかり攻撃する。秘密のアルゴリズム、神秘的な演出。そして中核の観察が、記録済みの市場マイクロストラクチャーと一致していることを見て見ぬふりをする。逆に、何もかも擁護する強硬な信奉者は、手法全体の監査済み実績も査読付き検証も、一度たりとも存在しないことを無視する。防衛できる答えは、この両極の間にある。以下、双方の証拠を順に並べる。
ICT トレードとは実際何なのか
ICT は Inner Circle Trader の略だ。実体は、マイケル・J・ハドルストンが名乗るハンドルネームで、2010年代前半から YouTube で手法を公開し続けている教育者だ。その大半は無料だ。公開アーカイブは数千時間に達し、無償で解放された 2022 Mentorship に代表される、完全なメンターシップシリーズまで含まれる。ここは重要だ。手法そのものは、有料壁の向こうに隠された秘密ではない。
枠組みの中身は、テクニカル指標ではなく、待機注文の周りで価格を読むための語彙だ。主要な構成要素は以下の通り。
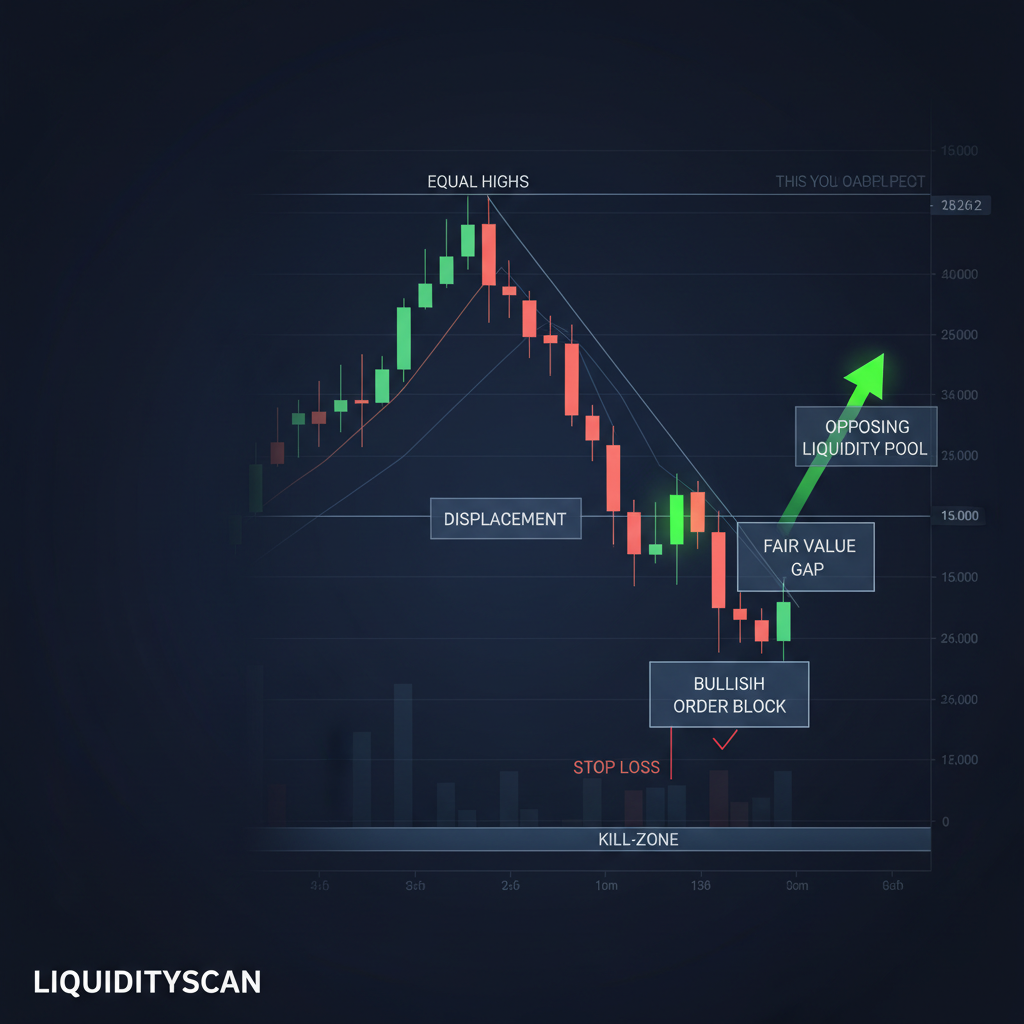
- Liquidity Sweep:ストップが溜まる自明な高値・安値を価格が走り抜けた後に反転する動き。
- Order Block:強い displacement の直前にある、逆方向最後のローソク足の範囲。機関筋の痕跡として扱われる。
- Fair Value Gap(FVG):3本のローソク足で生じる imbalance。価格は進む前にしばしばここへ戻りに来る。
- 市場構造:スイングハイ・スイングローに基づくトレンド定義。BOS(break of structure)と CHoCH(change of character)で読む。
- Kill Zones:ボラティリティと仕掛けどころが集中するセッションの時間帯。ロンドン寄り付き、NY 午前など。
- 流動性の引き付け:価格は次に見えている待機注文の塊へ向かう、という考え方。
真偽を判定する上で外せない視点が一つある。ICT は枠組みであって、単一の戦略ではない。唯一の正典となるルールセットは存在しない。二人のトレーダーが揃って「ICT をやっている」と言いながら、エントリーも時間足もリスクもほぼ重ならない。それは普通にある。だからこそ、「効く」「効かない」という包括的主張は、このままでは反証不可能だ。小口コミュニティのラベルである Smart Money Concepts(SMC)は、基本的に同じアイデアの再パッケージだ。
ICT の土台にある本当の市場の仕組み
ICT の正当性を支える最強の論拠はこれだ。中心の観察、すなわち「ストップは目立つ水準に集中し、価格はしばしばその水準を突き抜けてから戻る」は、俗説ではなく、記録された市場マイクロストラクチャーだ。実際のディーラー注文板を扱った研究では、キャロル・オズラーによるニューヨーク連銀のスタッフレポート外国為替市場におけるストップロス注文と価格カスケードが有名だ。ストップロス注文はキリ番近くの予測可能な水準に集中すること。そして発火すれば、自己増幅する価格カスケードを連鎖させうること。その二つが示されている。
この仕組みに陰謀は要らない。集中したストップは、待機中の成行注文だ。同値高値の上に積まれた買いストップの塊は、大口の売り手が最小のスリッページで売り込める、確定済みの買い需要のブロックだ。機関には、その流動性が置かれた場所で取引するインセンティブがある。価格がプールに突っ込み、吸収し、反転する。自然な副産物だ。ICT の貢献は、これを小口トレーダー向けに、チャートで読める語彙へまとめたことにある。
しかも直接観察できる。暗号資産の具体例を挙げよう。BTCUSDT が二つのセッションにわたって、118,400と118,420に同値高値をつけた。見えている買いストップの棚だ。その後、価格は5分足一本で118,650まで急騰し、118,150で引け、続く4時間で116,900まで売り込まれた。
これはタイムスタンプ付きで、チャートに描ける liquidity sweep だ。トレーダーがここから継続的に利益を出せるかは別の問いだが、イベント自体は実在し、どのローソク足データでも検証できる。
セッションのタイミングも同じく検証可能だ。為替の時間内ボラティリティと出来高は、ロンドンとニューヨークの寄り付き周辺に集中する。1日の売買高およそ7.5兆ドルと測られた市場での、確立された経験則だ(2022年BIS三年報サーベイ)。ICT の kill zone は、突き詰めれば、このセッション集中の改名にすぎない。
| ICT の主張 | 証拠の状況 | 根拠 |
|---|---|---|
| 目立つ水準(同値高値・安値、キリ番)にストップが集中する | 支持されている | ディーラー注文板の研究。どの注文板(DOM)でも見える |
| それらの水準への sweep が発生し、反転に先行することが多い | 観察可能 | チャートに描け、タイムスタンプ付きで第三者が検証できる |
| ボラティリティはセッション時間帯(kill zone)に集中する | 支持されている | 為替・先物の時間内出来高およびボラティリティのデータ |
| 単一の銀行間アルゴリズムがティック精度で価格を配送する | 未証明 | 公開された証拠はない。市場は複数の取引会場に分断されている |
| 「ICT」全体に固定の勝率が存在する | 未証明 | 勝率は特定のルールに属し、枠組みには属さない |
ICT トレードで証明されていないもの
ICT のナラティブ層は、観測できる仕組みの遥か外まで広がっている。懐疑が正当化されるのはここだ。その中心に据えられるのがIPDA、Interbank Price Delivery Algorithm(銀行間価格配送アルゴリズム)だ。ティック単位の精度で価格を所定の水準へ届ける、文字通りのアルゴリズムとして提示される。だが、単一の統合された価格アルゴリズムの存在を裏付ける公開証拠は存在しない。現在の市場は、利害のぶつかり合う多数の取引会場、ディーラー、独立系マーケットメイカー企業に分断されている。
決定的な区別はこれだ。市場が設計されたかのように振る舞うことと、市場が中央で設計されていることは、別の話だ。ストップの集中とディーラーのヘッジインセンティブがあれば、誰も協調しなくても、sweep して戻るパターンは生まれる。パターンは本物だ。黒幕アルゴリズムの物語は、その周りに巻かれた反証不可能なナラティブにすぎない。パターンを使い、物語を捨てることはできる。利益を出している ICT 実践者の多くは、静かにそれをやっている。
同様に未証明なのが、いかなる保証された精度だ。ハドルストンは長年、大胆な公言を重ねてきた。だが監査を受け第三者が検証した実績は公開されておらず、教えられている形の手法全体を検証した査読付き研究も存在しない。証拠が無いことは失敗の証明ではない。裁量系の手法の大半に学術的検証が無いのと同じことだ。とはいえ、主張の自信と提示される証拠の間の落差を指摘する懐疑派は、正しい。
最後に一言。「ICT」の勝率として引用される数字は、すべて疑ってかけろ。勝率は、ある特定のルールセットが、ある特定の市場で、ある特定の期間に出す属性だ。枠組みの属性ではない。手法全体に固定のパーセンテージを貼り付ける人間は、測定者ではなくマーケターだ。
ICT トレーダー間で成績が極端に割れる理由
仕組みが本物なら、なぜ口座を複利で育てる ICT トレーダーがいる一方で、大多数は口座を溶かすのか。理由は単純だ。枠組みは、成果を決める三つの変数を個人に委ねている。裁量、時間の規律、そしてリスクだ。
裁量。同じ EURUSD のチャートを二人に渡しても、引かれる order block も、sweep の水準も、構造のブレイク地点も違ってくる。教えの範囲内では、どれも「妥当」だ。一人は order block に指値を置いて入る。もう一人は、短い時間足の構造転換を待ってから確認して入る。この二つのエントリーモデルは、同じチャート上ですら、勝率とRマルチプルの分布がまるで違う。
時間の規律。NY 午前の仕掛けどころだけを1日に1〜2回拾うトレーダーと、全セッション全時間足を追い回すトレーダーは、別の事業を営んでいる。勝率の高い時間帯の外でのオーバートレードこそ、健全な枠組みが不健全な資産曲線を生む、最も一般的な経路だ。
リスク。1回あたり0.5〜1%の固定比率サイジングなら、並みの連敗は生き延びられる。二連敗の直後に感情でサイズを盛るやり方は、生き延びられない。同じシグナルでも、帰結は正反対だ。
機械的なバックテストは、この分散を具体的に見せてくれる。sweep の後に構造転換で入る単純化したルールを正直に検証すると、セッションの絞り込み、時間足、トレンド局面の違いによって、ネットマイナスから堅実なプラスまで振れる傾向がある。示したのは概算の目安にすぎない。鵜呑みにせず、自分のデータで確かめてほしい。この感度こそが「ICT は効くのか」への正直な答えだ。すべては、誰のルールか、どのフィルターか、どんな規律が伴うかで決まる。
グルの問題:ICT のハイプと手法本体
ICT への敵意のかなりの部分は、実のところ、その周辺ビジネスへの敵意だ。そしてその批判は的を射ている。手法の人気は一つの産業を生んだ。無料の YouTube 素材を再販売する有料メンターシップ。勝ちトレだけを投稿するスクショトレーダー。ファンディッド挑戦口座へのアフィリエイト導線。そして、そんな数字を何も持たない概念に、でっち上げの精度(「勝率87%」)を貼り付けるインフルエンサーたちだ。
一番の元凶はサバイバーシップバイアスだ。千人が ICT のトレードを投稿し始めれば、負け組は黙り、勝ち組は投稿を続ける。一年もすれば、フィードを見る限り全員が儲かっているように見える。ICT だろうとトレンドフォローだろうとバリュー投資だろうと、このフィルターを通って正直に見える手法など存在しない。
ハドルストン自身の人物像が問題に輪をかける。大風呂敷な発言、公の場での論争、預言者的な演出。これはマーケティングの層であって、演出ゆえに手法を裁くのも、演出を証拠として受け入れるのも、同じ種類の誤りだ。公正な試金石は、人物を剥ぎ取っても概念が生き残るかどうかだ。流動性プールも sweep も構造も生き残る。語り手が誰であろうと、チャート上にあるからだ。反証不可能なアルゴリズム伝説は生き残らない。
懐疑派は ICT トレードの信憑性をどう試すべきか
ファンにもアンチにもならず、研究者のように扱え。枠組みがあなたにとって「本物」のラベルを得るのは、自分のデータで次の順序をくぐり抜けたときだけだ。
- 機械的なルールを書く。仕掛けどころを一つ定義する。例:1時間足で前日高値を sweep、続いて5分足の change of character、FVG でエントリー、ストップは sweep のヒゲの上、ターゲットは固定2R。他のトレーダーがこの計画を同一に再現できないなら、それはまだ検証可能になっていない。
- 歴史的事例を100件以上、正直にバックテストする。チャートを先へ進める前に水準を記録しておく。当たった order block だけを後知恵で選ぶのは、自己欺瞞の定番だ。
- 50〜100件のフォワードテストを行う。デモ口座か最小サイズで。全取引を記録し、スクリーンショットはエントリー時点で撮る。結果が分かった後では遅い。
- 1回あたりのリスクを0.25〜1%に固定する。サンプルに優位性を測らせるのであって、感情的なサイズ調整を測らせるな。
- ベースラインと比較する。同じRマルチプルでのランダムエントリーと並べれば、成績が概念から来ているのか、非対称なターゲット設定のおかげなのかが分かる。
成果を売り込む人間にも、同じ証拠を要求しろ。必要なのは明文化されたルールとフォワードテスト済みの記録であって、スクショではない。客観的な検出ツールはここで役に立つ。LiquidityScan のスキャナーは、固定された基準で各時間足の sweep、order block、FVG を検出する。自己採点の ICT 記録を汚染する後知恵バイアスを、これで排除できる。
では、ICT トレードは本物なのか。流動性がどこに溜まり、価格がその周りでどう振る舞うかを読むための枠組みとしては、イエスだ。中核の仕組みは記録されたマイクロストラクチャーと整合し、誰でも独立に観察できる。近道として、保証されたシステムとして、秘密のアルゴリズムとしては、ノーだ。
ICT トレードが本物になるのは、それを書面のルールに変換し、フォワードで検証し、リスクを管理する者の手中においてだけだ。それがなければ、ギャンブルのための、やや洗練された語彙でしかない。
よくある質問
ICT トレードを作ったのは誰か。教材は本当に無料なのか
ICT とはマイケル・J・ハドルストン、通称 Inner Circle Trader のことだ。教学の大部分を YouTube で無料公開しており、完全なメンターシップシリーズも含まれる。第三者が売る有料講座の圧倒的多数は、その無料教材一式の再パッケージだ。概念そのものへの支払いは不要だ。
銀行は個人のリテールのストップを実際に狩っているのか
個別には違う。0.1ロットのストップごときは、ディーラーにとって無関係だ。リアルなのは集計としての挙動だ。同じ目立つ水準に何千ものストップが集まれば、機関が取引相手にできる規模の流動性プールになる。価格がそのプールを走り抜けるのは狙い撃ちに見えるが、実態はインセンティブ駆動の注文マッチングだ。
ICT と Smart Money Concepts(SMC)は同じものか
SMC は ICT の教学から派生したリテールコミュニティ版だ。order block、liquidity grab、break of structure などの一部を簡略化し改名し、kill zone やマクロ時間帯といった時間軸要素の大半を落とした。根底のロジックは同じだ。オリジナルで、より完全なのは ICT の方だ。
ICT は暗号資産や株式でも機能するのか、それとも為替限定か
仕組みは、流動性がありストップが働く市場ならどこへでも移転する。暗号資産は24時間365日、注文板が透明なので、sweep は特に見えやすい。時間軸要素は適応が必要だ。kill zone は為替セッションに紐づくため、暗号資産トレーダーは通常 NY 時間帯を重視し、週末の低流動性の値動きは別枠で扱う。
関連記事への導線
次にどこへ向かうべきかは、問いのどの部分を突きたいかで決まる。手法の定義か、仕組みか、優位性の証拠か。
- ICT トレード戦略とは? 手法の全体ガイド — 判定を下す前に、枠組みの全体像を押さえるための一篇。
- liquidity sweep とは何か? — ICT の中核で最も検証しやすい仕組みを、原理から解説する。
- IPDA 解説:ICT の価格配送アルゴリズム — 枠組みの中で最も異議の多い主張を、もう一段深く見る。
- ICT 戦略の正しいバックテストのやり方 — 懐疑派のチェックリストを、実際の検証ワークフローに変換する。
- プロが優位性を築くのに使う ICT トレード記録のテンプレート — 本稿が要求せよと言った、フォワードテストの証拠そのもの。
- なぜ ICT トレーダーは失敗するのか:口座を潰す5つのミス — 本物の枠組みですら損失を出させる、実行面の失敗群。
- ICT vs SMC vs 古典的プライスアクション:実際は何が違うのか — ict vs smc vs price action という比較軸との接続点。
- スマートマネー取引の心理学 — 手法を評価した後に、規律と感情が ICT の成果へどう効くかを理解する。
- 精密トレードのための究極のICTマーケットストラクチャー・フレームワーク — 検証後の実践に必要なBOS・CHoCH・MSSを整理できる