
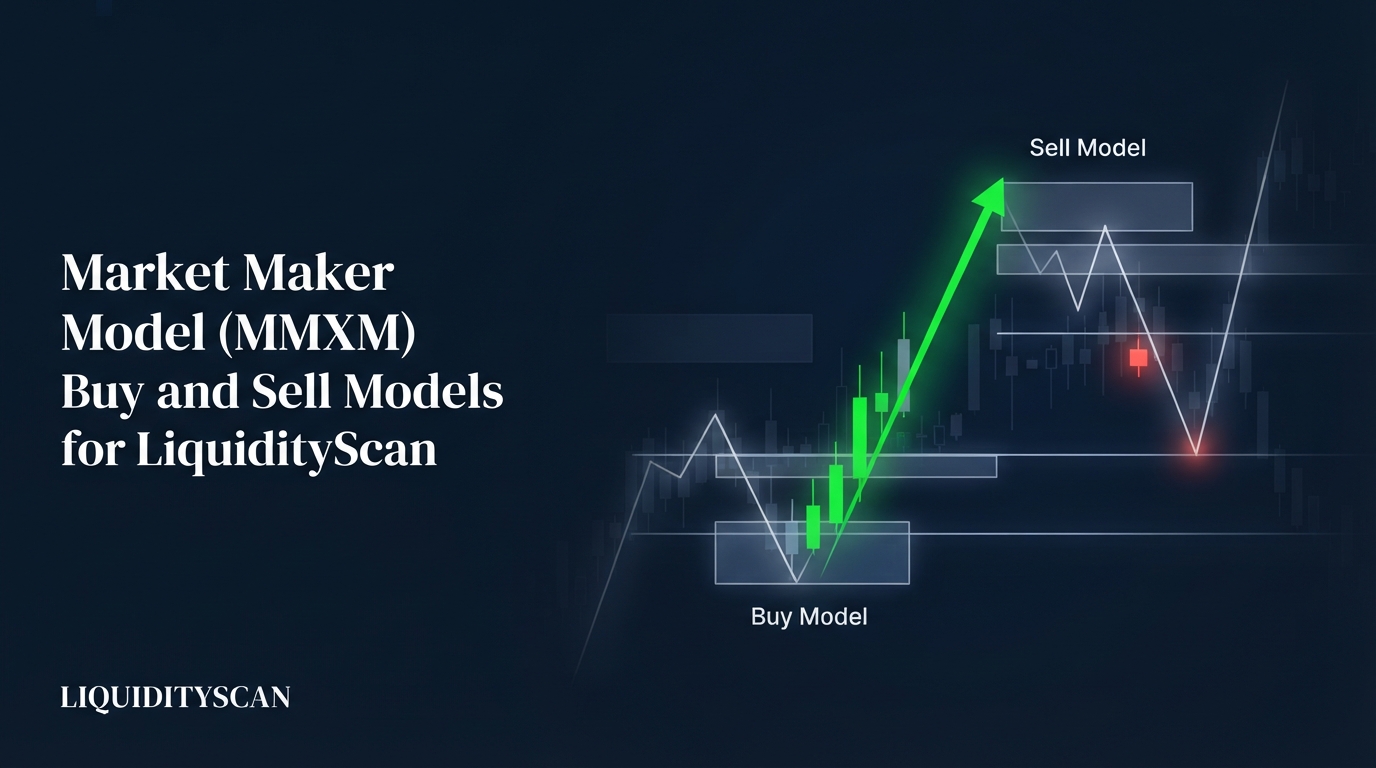
O Que É o Modelo Market Maker (MMXM) no ICT?
O modelo market maker (MMXM) é a estrutura do ICT para um ciclo completo de entrega: o preço engenheira um movimento para fora de uma consolidação enquanto o smart money acumula contra esse movimento, reverte num array de timeframe maior e depois entrega de volta pelos mesmos níveis até a origem.
O modelo tem duas variantes. O Market Maker Buy Model (MMBM) abre com uma queda engenheirada que constrói posições compradas e resolve pra cima. O Market Maker Sell Model (MMSM) abre com uma alta engenheirada que constrói posições vendidas e resolve pra baixo. Os dois compartilham a mesma anatomia: consolidação original, primeira curva, reversão, segunda curva espelhada e distribuição de volta na origem.
"Market maker" é atalho, não vilão literal. O FX funciona sobre intermediação de dealers — a Pesquisa Trienal do BIS mediu volume acima de US$ 7,5 trilhões por dia, a maior parte passando por mesas e algoritmos que precisam cobrir inventário contra ordens paradas no book. O MMXM descreve como esse ciclo de inventário aparece no gráfico, não uma conspiração roteirizada.
Trate o MMXM como o recipiente e as outras ferramentas do ICT como conteúdo dele. O Power of 3 (PO3) comprime a mesma lógica de acumulação–manipulação–distribuição numa sessão única; o MMXM estica isso ao longo de um ciclo completo de range a range, com o order block, o Fair Value Gap (FVG) e o liquidity sweep marcando os pontos de virada.
O Market Maker Buy Model (MMBM), Perna por Perna
Um MMBM se lê da esquerda pra direita como um V torto ancorado numa consolidação. O lado esquerdo é a queda engenheirada; o lado direito é o movimento real. Cinco etapas, sempre nessa ordem.
Etapa 1: A Consolidação Original
Todo MMBM válido começa num range lateral onde o preço fica perto do equilíbrio e os dois lados constroem posição. Essa origem importa mais que qualquer outro nível, porque define o objetivo final do modelo: o ciclo só termina quando o preço volta a negociar dentro dela. Marque a máxima, a mínima e o ponto médio antes de qualquer outra coisa.
Etapa 2: A Curva de Entrega do Lado Vendedor
O preço rompe o range por baixo e entrega queda em degraus, não em linha reta. Normalmente você vê duas ou três quedas, cada uma pontuada por uma consolidação menor. O ICT enquadra cada pausa como um estágio de acumulação — o smart money comprando preços em declínio, absorvendo a venda de pânico que cada nova mínima gera.
O mecanismo é movido a stop. Cada rompimento de mínima anterior dispara stops de venda agrupados — a Sell-Side Liquidity (SSL) — e essas vendas a mercado são exatamente a contraparte que um grande comprador precisa. Quanto mais fundo a curva corre, mais tamanho é preenchido a preços progressivamente melhores. Anote o nível de cada consolidação intermediária; elas viram alvos na volta.
Etapa 3: A Reversão do Smart Money no Terminus
A queda termina no terminus: um sweep de uma mínima antiga óbvia que cai dentro de um array de desconto de timeframe maior — um Fair Value Gap semanal, um order block diário ou o pool de liquidez de uma mínima antiga relevante. A assinatura da reversão é concreta: primeiro o sweep, depois displacement pra cima, depois um Market Structure Shift (MSS) acima do último topo descendente.
Sem essa sequência de três partes, uma nova mínima é só continuação de tendência. A reversão do smart money também é o único ponto do modelo onde o risco se define de forma apertada — o stop pertence abaixo da pavio do sweep e em nenhum outro lugar.
Etapa 4: A Curva de Entrega do Lado Comprador
Agora o preço entrega subindo pelos mesmos degraus que esculpiu na descida, em ordem inversa. Cada consolidação da curva vendedora é revisitada, e cada visita deve produzir uma reação: ou uma pausa seguida de continuação através dela, ou um pullback até ela que oferece nova entrada com o próximo nível como alvo.
Etapa 5: Distribuição na Consolidação Original
O ciclo completa quando o preço retorna ao range de origem. Ali as compras acumuladas são distribuídas — entregues a compradores de rompimento correndo atrás de um movimento que já acabou. Para você, trader, isso é zona de realização de lucro, não zona de compra nova. Acima da origem, o modelo não tem mais opinião.
O Market Maker Sell Model (MMSM): A Imagem Espelhada
O MMSM inverte todos os elementos. O preço sai da consolidação original pra cima, sobe em dois ou três degraus enquanto o smart money distribui posições vendidas na força, faz sweep da Buy-Side Liquidity (BSL) acima de um topo óbvio até um array de premium, reverte com displacement pra baixo e entrega de volta pelos mesmos níveis rumo à origem. Uma tabela cobre o mapeamento.
| Elemento | Market Maker Buy Model (MMBM) | Market Maker Sell Model (MMSM) |
|---|---|---|
| Primeira curva | Entrega vendedora: queda engenheirada | Entrega compradora: alta engenheirada |
| Atividade do smart money | Acumulando compras em preços caindo | Construindo vendas em preços subindo |
| Terminus | Sweep de SSL até um array de desconto HTF | Sweep de BSL até um array de premium HTF |
| Assinatura da reversão | Sweep, displacement pra cima, MSS de alta | Sweep, displacement pra baixo, MSS de baixa |
| Segunda curva | Re-entrega pra cima pelos níveis antigos | Re-entrega pra baixo pelos níveis antigos |
| Conclusão | Consolidação de origem: compras distribuídas | Consolidação de origem: vendas cobertas |
O contexto direcional decide qual modelo procurar. Se o Draw on Liquidity de timeframe maior está acima e o preço está saindo de um range rumo ao desconto, procure um terminus de MMBM. Se o gráfico semanal quer preços mais baixos e um range rompe pra cima até o premium, a alta é a perna suspeita de um MMSM.
Simetria das Curvas: O Preço Re-Entrega Pelos Mesmos Níveis
A percepção central do MMXM é a simetria. Níveis da primeira curva são reaproveitados na segunda, com papéis invertidos: num modelo de compra, cada consolidação de acumulação da descida vira zona de re-entrega na subida — onde parte da posição acumulada é pareada contra compra de momentum fresca, então o preço pausa ou corrige exatamente ali.
O mecanismo é negócio inacabado. Cada degrau deixa uma ineficiência — geralmente um FVG — além de vendedores presos cujo breakeven fica na consolidação antiga. Quando o preço retorna, os algoritmos repricam pelo gap e os vendidos presos cobrem, produzindo a reação. Uma consolidação impressa em 1,0810 na descida deve importar de novo em 1,0810 na subida.
A simetria tem três usos práticos. Ela pré-constrói a escada de alvos: cada consolidação antiga é um objetivo, em ordem. Ela escalona as saídas: realize em cada zona de re-entrega em vez de chutar uma única impressão terminal. E ela avalia o movimento: atravessar uma zona sem pausa é displacement a seu favor, enquanto uma rejeição dura antes de retomar a primeira zona questiona toda a leitura.
Como Identificar Em Qual Etapa do Modelo Market Maker Você Está
Identificação de etapa é checklist, rodado de cima pra baixo, não impressão:
- Ache a origem. Role o 4H ou diário pra trás procurando a consolidação de onde o movimento atual saiu. Sem range de origem claro, não há modelo — pare aqui.
- Conte os degraus. Duas ou três sequências completas de queda-e-pausa significam que a curva está madura e um terminus é plausível. Um degrau significa que você está cedo e deve assumir continuação.
- Localize o array HTF. Num modelo de compra, existe um array de desconto semanal ou diário abaixo da mínima atual? Um terminus sem array embaixo é chute.
- Cheque a liquidez. Um pool óbvio — mínimas iguais, mínima da semana anterior — foi realmente varrido? Antes do sweep, a primeira curva ainda está rodando.
- Exija a mudança. Só displacement mais um MSS flipam o modelo de "formando" para "revertido". Até lá você está na curva esquerda, posicionado contra o lado que está acumulando.
A posição dentro do Dealing Range é a verificação cruzada. A curva esquerda de um MMBM viaja do equilíbrio até o desconto profundo; a curva direita viaja do desconto de volta pelo equilíbrio rumo ao premium. Se sua contagem de etapas diz "reversão feita" mas o preço está no equilíbrio sem sweep atrás, a contagem está errada.
Operando o Modelo: Entradas de Reversão e de Re-Entrega
A Entrada de Reversão no Terminus
A negociação de maior convicção no MMXM é a reversão após o sweep do terminus. Requisitos: o preço negocia até um array de desconto HTF previamente marcado, faz sweep de um pool vendedor definido, desloca pra cima deixando um FVG e muda a estrutura. Entre no pullback até esse FVG ou na zona de Optimal Trade Entry (OTE) da perna de displacement; stop abaixo da mínima do sweep.
É a geometria que faz valer a espera. Como a escada de alvos foi construída pela primeira curva, só a primeira zona de re-entrega costuma ficar a um múltiplo da distância do stop — o lado da recompensa já vem medido antes da entrada.
Entradas de Continuação nas Zonas de Re-Entrega
Perder o terminus não mata a negociação. Cada pullback até uma zona retomada — uma consolidação antiga de acumulação, um breaker, o FVG da perna impulsiva — é uma entrada de continuação mirando o próximo nível. Exija uma reação em timeframe menor em vez de deixar ordens limitadas cegas paradas no book; uma zona que falha em silêncio é o modelo te dizendo que acabou.
Onde o Modelo Market Maker do ICT Encontra a Matriz PD Array
O terminus nunca é uma mínima aleatória; ele deve ser o primeiro array de desconto HTF significativo abaixo do pool varrido — um FVG semanal antigo, um order block diário ou o Consequent Encroachment de um gap grande.
Ancorar o MMXM num dealing range desenhado e nas zonas de Premium and Discount é o que separa uma leitura de modelo de curve-fitting: a reversão precisa ocorrer onde um framework de timeframe maior já esperava compradores. SMT Divergence contra um par correlacionado no terminus é um filtro bônus forte.
Os scanners de sweep e order block da LiquidityScan marcam exatamente essa classe de evento — liquidez HTF tomada até um array de desconto com displacement — em tempo real, o que encurta bastante o trabalho de contar etapas.
Erros Comuns e o Problema da Retrospectiva
O erro mais comum é chamar toda reversão em V de MMXM. O modelo exige uma consolidação de origem. Um fundo em V impresso no meio da tendência, sem range de origem acima e sem curva de acumulação em degraus atrás, é só uma reversão — a lógica de simetria não tem nada pra ancorar e os "alvos" são invenções.
Outras leituras erradas recorrentes:
- Contar etapas depois do fato. Três estágios de acumulação são óbvios na retrospectiva; ao vivo, cada pausa parece um possível terminus. Correção: o array HTF mais o sweep decidem o terminus, nunca a contagem sozinha.
- Tratar a curva como cronograma. Alguns ciclos completam em dois degraus, outros em quatro. Reações simétricas nos níveis antigos importam mais que acertar uma contagem de manual.
- Negociar a curva esquerda. Comprar "estágio dois da acumulação" de um MMBM é pegar faca caindo com narrativa anexada. O modelo vira negociável na reversão confirmada, não antes.
- Ignorar invalidação. Um fechamento de volta abaixo da mínima do terminus após o MSS mata o modelo. A história do "vai varrer duas vezes" costuma ser média pra baixo fantasiada.
Seja honesto sobre o que o MMXM é: andaime descritivo. Desenhado depois de completo, quase qualquer ciclo de range a range se encaixa nele, o que torna o modelo inteiro quase impossível de testar como unidade única. O que é testável é a mecânica do terminus — sweep mais displacement mais shift dentro de um array HTF.
Resultados publicados de reversões pós-sweep variam demais por mercado, timeframe e filtro para citar uma taxa de acerto honesta; rode os critérios do terminus no seu próprio instrumento e registre no diário pelo menos 50 casos antes de dimensionar posição. O modelo se paga como contexto e estrutura de alvos, negociável só com confirmação estrita de reversão.
Exemplo Prático: Um Ciclo Completo de MMBM no EURUSD
Montagem no gráfico 4H: EURUSD consolida por seis sessões entre 1,0850 e 1,0880 — a origem, ponto médio 1,0865. Abaixo, um FVG semanal fica em 1,0735–1,0755, e as mínimas iguais do mês passado repousam em 1,0750. Ambos marcados antes de qualquer rompimento.
Curva vendedora: o preço perde 1,0850 e cai até 1,0810, então consolida por duas sessões — estágio um de acumulação. Uma segunda perna alcança 1,0770 e pausa — estágio dois. A perna final corre até 1,0750, imprimindo 1,0742 dentro do FVG semanal: o sweep do terminus, levando a liquidez vendedora das mínimas iguais direto pro array de desconto.
Reversão: em três candles de 4H o preço desloca até 1,0781, deixando um FVG de 1H em 1,0757–1,0765 e fechando acima do swing de 1,0770 — MSS confirmado. Entrada em 1,0763 dentro da confluência FVG/OTE; stop em 1,0738, quatro pips abaixo da mínima do sweep. Risco: 25 pips.
Curva compradora: o preço re-entrega até 1,0810 — a primeira zona de re-entrega, +47 pips, cerca de 1,9R — pausa duas sessões, recua 15 pips e continua. Próximo objetivo 1,0850, a mínima da origem: +87 pips, uns 3,5R. Realização final na distribuição no ponto médio de 1,0865, +102 pips, aproximadamente 4R sobre o risco inicial.
Repara no que tornou essa negociação viável ao vivo e não só na retrospectiva: a origem estava marcada antes do rompimento, o FVG semanal antes do terminus, e nenhuma compra existia até sweep, displacement e MSS terem sido todos impressos. Tire qualquer um desses e o mesmo gráfico vira chute.
Essa disciplina é todo o valor do modelo market maker no ICT. Ele não prevê a mínima — ele diz onde uma mínima faria sentido, qual confirmação exigir quando o preço chegar lá e exatamente por quais zonas o preço deve re-entregar se a leitura estiver certa.
Perguntas Frequentes
O modelo market maker é a mesma coisa que o Power of 3 do ICT?
Eles compartilham a lógica de acumulação–manipulação–distribuição, mas operam em escalas diferentes. O PO3 normalmente enquadra uma sessão ou um dia em torno do preço de abertura; o MMXM enquadra um ciclo completo de range a range que dura dias ou semanas. Na prática, uma perna de manipulação do PO3 frequentemente forma o sweep do terminus aninhado dentro de um MMXM maior.
Qual timeframe é melhor para identificar um MMXM?
Mapeie o modelo no 4H ou no diário, onde a consolidação de origem e as curvas em degraus ficam distintas, e desça pro gráfico de 15 minutos ou 1H para a confirmação da reversão e a entrada. Em timeframes muito baixos o padrão tecnicamente aparece em todo lugar, mas os sweeps são constantes e a contagem de etapas vira ruído em vez de estrutura.
Market makers realmente empurram o preço pra baixo só pra comprar?
Nenhuma mesa precisa empurrar nada; grandes compradores simplesmente precisam de vendedores. Stops parados abaixo de mínimas óbvias são a fonte mais densa de venda forçada disponível, então o preço gravitar até ali antes de reverter reflete execução orientada a liquidez por parte de dealers e algoritmos. O MMXM descreve essa pegada — com aparência de engenharia, mas mecânica, não pessoal.
Quantos estágios de acumulação um MMBM válido deve ter?
Dois ou três é o típico, mas a contagem é descritiva, não regra. A validade vem da consolidação de origem, de uma queda em degraus em vez de linha reta, e de um terminus em liquidez varrida dentro de um array de desconto de timeframe maior. Forçar uma contagem fixa em todo gráfico produz padrões que nunca estiveram lá.
Caminhos de pesquisa relacionados
Percorra estes na ordem para construir o contexto completo em torno do MMXM — vocabulário de estrutura, mapeamento de liquidez, ancoragem de range e a versão em escala de sessão do mesmo ciclo.
- O Que É Estrutura de Mercado no ICT? — o vocabulário de shift e break de que a confirmação da reversão depende.
- BSL vs SSL no SMC: Como Identificar Liquidez — como marcar os pools que cada curva de entrega realmente mira.
- Liquidity Sweep Explicado: O Stop Hunt do ICT — o evento do terminus isolado, com seus critérios de confirmação.
- Como Desenhar um Dealing Range no ICT (Corretamente) — ancorar o equilíbrio para que curva esquerda e curva direita tenham contexto.
- PD Array do ICT Explicado: Guia de Premium & Discount para Traders — a matriz de arrays que define onde uma curva deve terminar.
- ICT Power of 3 (PO3): O Ciclo AMD Explicado — o ciclo AMD em escala de sessão que se aninha dentro do MMXM.
- Liquidez no ICT: Por Que o Preço Vai aos Pools de Compra e Venda — como isso se conecta à liquidez no ICT.