
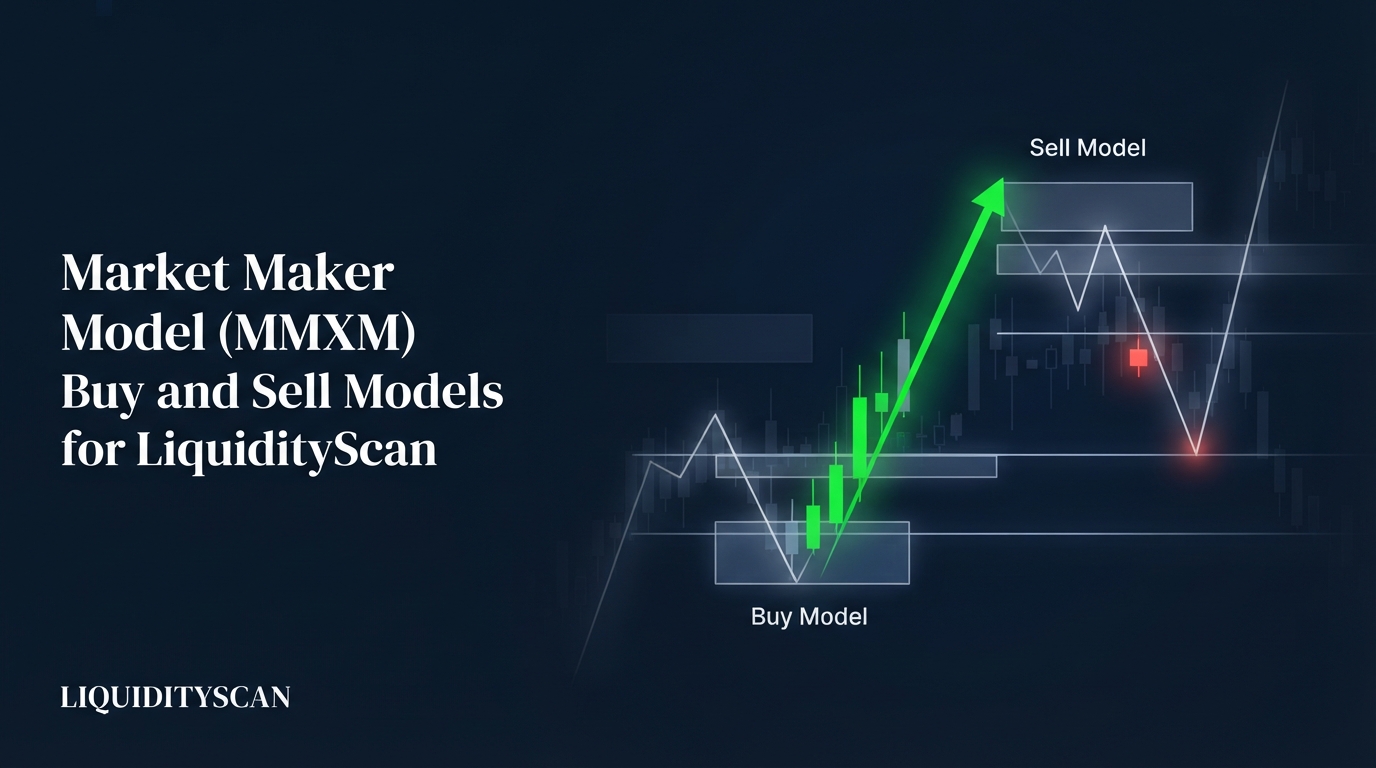
ICT میں Market Maker Model (MMXM) کیا ہے؟
Market Maker Model یعنی MMXM، ICT کا وہ فریم ورک ہے جو ایک مکمل ڈیلیوری سائیکل بیان کرتا ہے: قیمت کسی کنسولیڈیشن سے مصنوعی طور پر باہر کی طرف جاتی ہے، اسی دوران smart money اُس حرکت کے خلاف پوزیشن بناتا ہے، پھر کسی بڑے timeframe کے array پر پلٹ کر وہی زونز دوبارہ طے کرتے ہوئے اصل نقطے کی طرف لوٹتی ہے۔
ماڈل کی دو شکلیں ہیں۔ Market Maker Buy Model (MMBM) ایک مصنوعی گراوٹ سے کھلتا ہے جس کے دوران لانگ پوزیشنز بنتی ہیں اور انجام اوپر نکلتا ہے۔ Market Maker Sell Model (MMSM) اُس کا عکس ہے: مصنوعی تیزی، شارٹ پوزیشنز، اور انجام نیچے۔ دونوں کی ساخت ایک جیسی ہے: اصل کنسولیڈیشن، پہلا خم، ریورسل، عکس والا دوسرا خم، اور ماخذ پر واپسی پر distribution۔
"Market maker" محض ایک مخفف ہے، کوئی حقیقی ولن نہیں۔ FX مارکیٹ dealers کی واسطہ گری پر چلتی ہے — BIS Triennial Survey کے مطابق روزانہ $7.5 trillion سے زیادہ لین دین ہوتا ہے، جس کا بڑا حصہ اُن میزوں اور algorithms سے گزرتا ہے جنہیں اپنی اسٹاک پوزیشن کو آرڈرز کے مقابل متوازن رکھنا پڑتا ہے۔ MMXM بتاتا ہے کہ یہ اسٹاک سائیکل چارٹ پر کیسا دکھائی دیتا ہے؛ یہ کوئی لکھی ہوئی سازش نہیں۔
MMXM کو ظرف سمجھیں اور ICT کے باقی اوزار اُس کا مواد۔ Power of 3 (PO3) وہی accumulation، manipulation اور distribution کا منطق ایک سیشن میں سمو دیتا ہے؛ MMXM اُسی کو پورے range-to-range سائیکل پر پھیلاتا ہے، جس کے موڑ Order Block، Fair Value Gap (FVG) اور Liquidity Sweep نشان زد کرتے ہیں۔
Market Maker Buy Model (MMBM): مرحلہ بہ مرحلہ
MMBM بائیں سے دائیں ایک یک طرفہ V کی طرح پڑھا جاتا ہے جو ایک کنسولیڈیشن سے جڑا ہو۔ بائیں جانب مصنوعی گراوٹ ہے، دائیں جانب اصل حرکت۔ پانچ مراحل، اور ترتیب ہمیشہ یہی۔
مرحلہ 1: اصل کنسولیڈیشن
ہر درست MMBM ایک افقی رینج سے شروع ہوتا ہے جہاں قیمت توازن کے قریب رکتی ہے اور دونوں طرف پوزیشنز بنتی ہیں۔ یہ ماخذ باقی تمام سطحوں سے زیادہ اہم ہے، کیونکہ یہی ماڈل کا آخری ہدف متعین کرتا ہے: جب تک قیمت واپس اِسی رینج میں ٹریڈ نہ کرے، سائیکل مکمل نہیں ہوتا۔ کچھ بھی کرنے سے پہلے اُس کا high، low اور درمیانی نقطہ نشان زد کر لیں۔
مرحلہ 2: سیل سائیڈ ڈیلیوری کا خم
قیمت رینج توڑ کر نیچے آتی ہے، مگر سیڑھیوں میں، سیدھی لکیر نہیں۔ عموماً دو یا تین گراوٹیں ملتی ہیں، ہر ایک کے بعد ایک چھوٹی کنسولیڈیشن۔ ICT ہر وقفے کو accumulation کا مرحلہ کہتا ہے — smart money گرتی قیمتوں میں خریدتا ہے اور ہر نئے کم نقطے پر جنم لینے والی گھبراہٹ بھری فروخت جذب کر لیتا ہے۔
اندازِ کار stops سے چلتا ہے۔ ہر پرانے کم نقطے کا ٹوٹنا جمع شدہ سیل اسٹاپس کو فعال کرتا ہے — یہی Sell-Side Liquidity (SSL) ہے — اور یہی مارکیٹ سیلز اُس بڑے خریدار کے لیے مقابل فریق ہوتی ہیں جن کی اُسے ضرورت ہے۔ خم جتنا گہرا اترتا ہے، اتنا ہی بڑا سائز بہتر بہتر قیمتوں پر بھرتا ہے۔ ہر درمیانی کنسولیڈیشن کی سطح نوٹ کریں؛ واپسی پر یہی ہدف بنیں گے۔
مرحلہ 3: آخری نقطے پر smart money ریورسل
گراوٹ terminus پر ختم ہوتی ہے: کسی واضح پرانے کم نقطے کا liquidity sweep، جو کسی بڑے timeframe کے discount array کے اندر اترتا ہے — ہفتہ وار Fair Value Gap، روزانہ کا Order Block، یا کسی بڑے پرانے کم نقطے کا liquidity pool۔ ریورسل کی نشانی ٹھوس ہے: پہلے sweep، پھر اوپر کی طرف Displacement، پھر حالیہ lower high سے اوپر Market Structure Shift (MSS)۔
یہ تین حصوں کا سلسلہ نہ ہو تو نیا کم نقطہ محض trend کا جاری رہنا ہے۔ اور smart money ریورسل ماڈل کا وہ واحد مقام بھی ہے جہاں رسک خود بخود تنگ ہو جاتا ہے — stop صرف sweep والی wick کے نیچے ہونا چاہیے، کہیں اور بالکل نہیں۔
مرحلہ 4: بائی سائیڈ ڈیلیوری کا خم
اب قیمت واپس اوپر اُنہی سیڑھیوں سے گزرتی ہے جو نیچے آتے وقت بنی تھیں، مگر الٹی ترتیب میں۔ سیل سائیڈ خم کی ہر کنسولیڈیشن دوبارہ دیکھی جاتی ہے، اور ہر چوکھٹے پر ردعمل آنا چاہیے: یا تو وقفہ، پھر اُس سے آگے تسلسل؛ یا اُس میں واپسی، جو اگلا زون ہدف بنا کر دوبارہ انٹری دے دے۔
مرحلہ 5: اصل کنسولیڈیشن پر distribution
سائیکل اُس وقت مکمل ہوتا ہے جب قیمت ماخذ رینج میں لوٹ آئے۔ یہاں جمع کی گئی لانگ پوزیشنز تقسیم ہوتی ہیں — بریک آؤٹ کے پیچھے دوڑنے والے خریداروں کے حوالے، جنہیں ایسی حرکت ملتی ہے جو دراصل ختم ہو چکی ہے۔ ٹریڈر کے لیے یہ منافع وصولی کا علاقہ ہے، نئے لانگ کا نہیں۔ ماخذ سے اوپر ماڈل کی کوئی رائے نہیں۔
Market Maker Sell Model (MMSM): عکس
MMSM ہر عنصر پلٹ دیتا ہے۔ قیمت اصل کنسولیڈیشن سے اوپر نکلتی ہے، دو یا تین سیڑھیوں میں تیز ہوتی ہے جبکہ smart money مضبوطی میں شارٹ تقسیم کرتا ہے، کسی واضح بلند نقطے کے اوپر Buy-Side Liquidity (BSL) کو sweep کر کے premium array میں داخل ہوتا ہے، displacement کے ساتھ نیچے پلٹتا ہے، پھر وہی زونز دوبارہ طے کرتا ہوا ماخذ کی طرف لوٹتا ہے۔ پورا نقشہ ایک جدول میں سمو لیجیے۔
| عنصر | Market Maker Buy Model (MMBM) | Market Maker Sell Model (MMSM) |
|---|---|---|
| پہلا خم | سیل سائیڈ ڈیلیوری: مصنوعی گراوٹ | بائی سائیڈ ڈیلیوری: مصنوعی تیزی |
| smart money کی سرگرمی | گرتی قیمتوں میں لانگ بنانا | چڑھتی قیمتوں میں شارٹ بنانا |
| Terminus | HTF discount array میں SSL sweep | HTF premium array میں BSL sweep |
| ریورسل کی نشانی | sweep، اوپر displacement، bullish MSS | sweep، نیچے displacement، bearish MSS |
| دوسرا خم | پرانے زونز سے اوپر دوبارہ ڈیلیوری | پرانے زونز سے نیچے دوبارہ ڈیلیوری |
| تکمیل | اصل کنسولیڈیشن: لانگ تقسیم | اصل کنسولیڈیشن: شارٹ کور |
سمت کا تعین ہی بتاتا ہے کہ کون سا ماڈل ڈھونڈنا ہے۔ اگر بڑے timeframe کا Draw on Liquidity اوپر ہو اور قیمت کسی رینج سے گر کر discount میں جا رہی ہو، تو MMBM کا terminus تلاش کریں۔ اگر ہفتہ وار چارٹ مزید گراوٹ چاہتا ہو اور رینج premium میں اوپر ٹوٹ رہی ہو، تو یہ تیزی MMSM کا مشکوک مرحلہ ہے۔
خم کی تقارن: قیمت وہی زون دوبارہ طے کرتی ہے
MMXM کی بنیادی بصیرت تقارن ہے۔ پہلے خم کے زونز دوسرے خم میں دوبارہ استعمال ہوتے ہیں، مگر کردار بدل کر: buy model میں گراوٹ کی ہر accumulation کنسولیڈیشن تیزی پر دوبارہ ڈیلیوری کا زون بن جاتی ہے — وہیں جمع شدہ پوزیشن کا کچھ حصہ تازہ momentum خریداری کے مقابل جوڑا جاتا ہے، اسی لیے قیمت بالکل اُسی جگہ رکتی ہے یا پیچھے ہٹتی ہے۔
میکانزم ادھورے کاروبار کا ہے۔ نیچے کی ہر سیڑھی ایک inefficiency چھوڑتی ہے — عموماً ایک FVG — اور پھنسے ہوئے sellers بھی، جن کا breakeven پرانی کنسولیڈیشن پر بیٹھا ہوتا ہے۔ جب قیمت لوٹتی ہے تو algorithms gap کے ذریعے نئی قیمت بناتے ہیں اور پھنسے شارٹس کور کرتے ہیں؛ یہیں ردعمل جنم لیتا ہے۔ نیچے آتے ہوئے 1.0810 پر بنی کنسولیڈیشن کا اوپر آتے ہوئے 1.0810 پر دوبارہ اہم ہونا چاہیے۔
تقارن کے تین عملی فائدے ہیں۔ یہ ہدفوں کی سیڑھی پہلے سے تیار کر دیتی ہے: ہر پرانی کنسولیڈیشن ایک مقصد ہے، ترتیب سے۔ یہ نکلنے کو مرحلہ وار بناتی ہے: ہر re-delivery زون پر حصہ نکالیں، ایک آخری قیمت کا اندازہ لگانے کے بجائے۔ اور یہ حرکت کا امتحان لیتی ہے: کسی زون کو بغیر رکے کاٹ دینا آپ کے حق میں displacement ہے، جبکہ پہلا زون دوبارہ حاصل کرنے سے پہلے سخت انکار پوری پڑھائی پر ہی سوال اٹھا دیتا ہے۔
معلوم کریں کہ آپ ماڈل کے کس مرحلے پر ہیں
مرحلے کی شناخت ایک checklist ہے، اوپر سے نیچے چلنے والی، کوئی تاثر نہیں:
- ماخذ ڈھونڈیں۔ 4H یا روزانہ کے چارٹ پر بائیں جانب دیکھیں کہ موجودہ حرکت کس کنسولیڈیشن سے نکلی۔ واضح ماخذ رینج نہیں تو ماڈل نہیں — یہیں رکیں۔
- سیڑھیاں گنیں۔ دو یا تین مکمل drop-and-pause sequences کا مطلب ہے خم پختہ ہے اور terminus ممکن ہے۔ ایک سیڑھی کا مطلب ہے آپ ابھی ابتدا میں ہیں، تو تسلسل فرض کریں۔
- HTF array کی جگہ دیکھیں۔ buy model کے لیے: کیا موجودہ کم نقطے کے نیچے کوئی ہفتہ وار یا روزانہ discount array ہے؟ بغیر array کے terminus محض قیاس ہے۔
- liquidity جانچیں۔ کیا کوئی واضح pool — equal lows، پچھلے ہفتے کا کم نقطہ — واقعی sweep ہوا؟ sweep سے پہلے پہلا خم ابھی چل رہا ہے۔
- shift کا مطالبہ کریں۔ صرف displacement اور MSS مل کر ماڈل کو forming سے reversed کرتے ہیں۔ اُس سے پہلے آپ بائیں خم پر ہیں، اُس طرف کے خلاف کھڑے ہیں جو accumulate کر رہا ہے۔
Dealing Range کے اندر مقام دوسری جانچ ہے۔ MMBM کا بائیں خم توازن سے گہرے discount تک اترتا ہے؛ دائیں خم discount سے واپس توازن سے گزر کر premium کی طرف۔ اگر آپ کا شمار کہتا ہے "ریورسل مکمل" اور قیمت توازن پر بیٹھی ہو، پیچھے کوئی sweep بھی نہ ہو، تو شمار غلط ہے۔
ماڈل کی ٹریڈنگ: ریورسل اور دوبارہ ڈیلیوری کی انٹریز
terminus پر ریورسل انٹری
MMXM کی سب سے مضبوط یقین والی ٹریڈ terminus sweep کے بعد کی ریورسل ہے۔ شرطیں: قیمت پہلے سے نشان زد HTF discount array میں داخل ہو، کوئی متعین sell-side pool sweep کرے، اوپر displacement کر کے FVG چھوڑے، اور structure shift کرے۔ انٹری اُس FVG میں واپسی پر، یا displacement والے مرحلے کے Optimal Trade Entry (OTE) زون پر؛ stop sweep والے کم نقطے کے نیچے۔
یہ جیومیٹری ہی ہے جو انتظار کو قابل بناتی ہے۔ چونکہ ہدفوں کی سیڑھی پہلے خم نے بنا دی تھی، صرف پہلا re-delivery زون عموماً stop کے فاصلے کے کئی گنا دور بیٹھا ہوتا ہے — منافع والی طرف کا پیمانہ انٹری سے پہلے ہی تیار ہوتا ہے۔
re-delivery زونز پر تسلسل کی انٹریز
terminus چھوٹ جانا ٹریڈ کا خاتمہ نہیں۔ دوبارہ حاصل کیے گئے زون میں ہر واپسی — پرانی accumulation کنسولیڈیشن، ایک breaker، حرکت پیدا کرنے والے تیز مرحلے کا FVG — تسلسل کی انٹری ہے جس کا ہدف اگلا زون ہے۔ اندھا دھند لمٹ آرڈرز لٹکانے کے بجائے چھوٹے timeframe کا ردعمل مانگیں؛ کوئی زون خاموشی سے فیل ہو جائے تو ماڈل آپ کو بتا رہا ہے کہ وہ ختم ہو چکا ہے۔
ICT Market Maker Model اور PD Array Matrix کا سنگم
terminus کبھی بے ترتیب کم نقطہ نہیں ہوتا؛ وہ swept pool کے نیچے پہلا بامعا HTF discount array ہونا چاہیے — پرانا ہفتہ وار FVG، روزانہ کا order block، یا کسی بڑے gap کا Consequent Encroachment۔
MMXM کو کھینچے گئے dealing range اور Premium and Discount زونز سے جوڑنا ہی ماڈل کی سچی پڑھائی اور زبردستی فٹ بیٹھانے میں فرق کھڑا کرتا ہے: ریورسل وہیں ہونی چاہیے جہاں بڑے timeframe کا فریم ورک پہلے سے خریداروں کا منتظر تھا۔ terminus پر ہم آہنگ جوڑے کے مقابل SMT Divergence مضبوط اضافی فلٹر ہے۔
LiquidityScan کے sweep اور order block اسکینرز بالکل یہی قسم کا واقعہ — HTF liquidity کا discount array میں لے جایا جانا، displacement کے ساتھ — براہِ راست نشان زد کرتے ہیں، جس سے مراحل گننے کا کام کافی مختصر ہو جاتا ہے۔
عام غلط فہمیاں اور ماضی کی روشنی کا مسئلہ
سب سے عام غلطی ہر V نما ریورسل کو MMXM کہہ دینا ہے۔ ماڈل کو کنسولیڈیشن ماخذ چاہیے۔ trend کے بیچ بنی V نما نیچے، جس کے اوپر کوئی ماخذ رینج نہ ہو اور پیچھے سیڑھی دار accumulation نہ ہو، محض ایک ریورسل ہے — تقارن کا منطق کہیں لنگر ہی نہیں پاتا اور "ہدف" محض گھڑے ہوئے ہوتے ہیں۔
دوسری بار بار آنے والی غلطیاں:
- بعد میں مراحل گننا۔ تین accumulation مراحل ماضی کی روشنی میں صاف دکھائی دیتے ہیں؛ براہِ راست ٹریڈ میں ہر وقفہ ممکنہ terminus لگتا ہے۔ حل: terminus کا فیصلہ HTF array اور sweep کرتے ہیں، صرف مرحلوں کی گنتی کبھی نہیں۔
- خم کو وقت نامہ سمجھنا۔ کچھ سائیکل دو سیڑھیوں میں مکمل ہوتے ہیں، کچھ چار میں۔ پرانے زونز پر متقارن ردعمل، کتبی گنتی سے زیادہ اہم ہے۔
- بائیں خم کی ٹریڈنگ۔ MMBM کے "دوسرے accumulation مرحلے" میں خریدنا گرتے چاقو پکڑنے کے سوا کچھ نہیں، اوپر سے ایک کہانی لگا کر۔ ماڈل confirmed reversal کے بعد قابلِ ٹریڈ ہوتا ہے، اُس سے پہلے نہیں۔
- باطلی کی شرط نظر انداز کرنا۔ MSS کے بعد terminus والے کم نقطے کے نیچے بندش واپس آ جائے تو ماڈل ختم۔ "دو بار sweep ہوگا" والی کہانی عموماً لباس میں چھپا ہوا اوسط نیچے لانا ہوتی ہے۔
MMXM کے بارے میں ایمانداری سے کہیں: یہ وضاحتی سہارا ہے۔ مکمل ہونے کے بعد کھینچا جائے تو تقریباً کوئی بھی range-to-range سائیکل اِس میں فٹ بیٹھ جاتا ہے، اور یہی پورے ماڈل کو ایک اکائی کے طور پر تقریباً ناقابلِ آزمائش بنا دیتا ہے۔ جو آزمائش کے قابل ہے وہ terminus کا میکانزم ہے — HTF array کے اندر sweep، پھر displacement، پھر shift۔
sweep-reversال کے شائع نتائج مارکیٹ، timeframe اور فلٹر کے لحاظ سے اتنا مختلف ہوتے ہیں کہ کوئی ایک ایماندارانہ کامیابی کی شرح نقل نہیں کی جا سکتی؛ terminus کے معیارات اپنی منتخب مارکیٹ پر چلائیں اور سائز بڑھانے سے پہلے کم از کم 50 واقعات ریکارڈ کریں۔ ماڈل اپنی جگہ تناظر اور ہدفی ساخت کے طور پر کام آتا ہے، اور ٹریڈ صرف سخت ریورسل تصدیق کے ساتھ۔
عملی مثال: EURUSD پر مکمل MMBM سائیکل
4H چارٹ پر سیٹ اپ: EURUSD چھ سیشن تک 1.0850 اور 1.0880 کے درمیان کنسولیڈیشن کرتا ہے — یہی ماخذ ہے، درمیانی نقطہ 1.0865۔ نیچے ہفتہ وار FVG 1.0735–1.0755 پر بیٹھا ہے، اور پچھلے مہینے کے equal lows 1.0750 پر ہیں۔ دونوں کو ٹوٹنے سے پہلے نشان زد کر لیا گیا۔
سیل سائیڈ خم: قیمت 1.0850 کھو کر 1.0810 تک گرتی ہے، پھر دو سیشن رکتی ہے — accumulation کا پہلا مرحلہ۔ دوسرا مرحلہ 1.0770 تک پہنچتا ہے اور رکتا ہے — مرحلہ دو۔ آخری مرحلہ 1.0750 چھوتا ہے اور ہفتہ وار FVG کے اندر 1.0742 پر جا رکتا ہے: یہی terminus sweep ہے، equal lows کی sell-side liquidity سیدھی discount array میں لے جاتی ہے۔
ریورسل: تین 4H کینڈلز کے اندر قیمت displacement سے 1.0781 پہنچتی ہے، 1H پر 1.0757–1.0765 کا FVG چھوڑتی ہے، اور 1.0770 والے swing سے اوپر بند کرتی ہے — MSS تصدیق شدہ۔ انٹری 1.0763 پر، FVG اور OTE کے سنگم کے اندر؛ stop 1.0738 پر، sweep والے کم نقطے سے چار پپس نیچے۔ رسک: 25 پپس۔
بائی سائیڈ خم: قیمت 1.0810 تک دوبارہ ڈیلیوری کرتی ہے — پہلا re-delivery زون، +47 پپس، تقریباً 1.9R — دو سیشن رکتی ہے، 15 پپس جھانکتی ہے، پھر آگے بڑھتی ہے۔ اگلا ہدف 1.0850، ماخذ کا کم نقطہ: +87 پپس، تقریباً 3.5R۔ آخری نکلنے کا موقع distribution میں 1.0865 درمیانی نقطے پر: +102 پپس، ابتدائی رسک پر تقریباً 4R۔
غور کریں، کس چیز نے اِسے ماضی کی روشنی میں نہیں، وقتِ واقعہ میں قابلِ ٹریڈ بنایا۔ میں نے یہ سبق آسان نہیں سیکھا — sweep سے پہلے لانگ لینے والے میرے اپنے کئی ٹریڈ ختم ہوئے، جب تک یہ عادت نہ پڑی کہ sweep، displacement اور MSS تینوں بن جانے تک ہاتھ روکنا ہے۔ ماخذ breakdown سے پہلے نشان زد تھا، ہفتہ وار FVG terminus سے پہلے، اور تینوں شرطیں پوری ہونے تک کوئی لانگ موجود نہیں تھا۔ ان میں سے کوئی ایک ہٹا دیں تو وہی چارٹ محض قیاس ہے۔
ICT میں market maker model کی پوری قدر اسی نظم میں ہے۔ یہ نیچے کے نقطے کی پیش گوئی نہیں کرتا — یہ بتاتا ہے کہ نیچے کا نقطہ کہاں ہونا منطقی ہوگا، قیمت وہاں پہنچے تو کون سی تصدیق مانگنی ہے، اور اگر پڑھائی درست ہو تو قیمت کن کن زونز سے دوبارہ گزرنی چاہیے۔
اکثر پوچھے گئے سوالات
کیا market maker model اور ICT Power of 3 ایک ہی چیز ہیں؟
دونوں کا منطق مشترک ہے — accumulation، manipulation، distribution — مگر پیمانہ مختلف ہے۔ PO3 عموماً ایک سیشن یا دن کو اپنے opening price کے گرد ڈھالتا ہے؛ MMXM دنوں یا ہفتوں پر پھیلے مکمل range-to-range سائیکل کو ڈھالتا ہے۔ عمل میں PO3 کا manipulation مرحلہ اکثر بڑے MMXM کے اندر سموے ہوئے terminus sweep کی صورت اختیار کرتا ہے۔
MMXM پہچاننے کے لیے کون سا timeframe بہترین ہے؟
ماڈل 4H یا روزانہ کے چارٹ پر نقشہ کریں، جہاں ماخذ کنسولیڈیشن اور سیڑھی دار خم الگ الگ نظر آتے ہیں، پھر ریورسل کی تصدیق اور انٹری کے لیے 15 منٹ یا 1H پر اتریں۔ بہت چھوٹے timeframes پر یہ pattern تکنیکاً ہر جگہ نظر آتا ہے، مگر sweeps مسلسل ہوتے ہیں اور مرحلوں کی گنتی ساخت نہیں، شور بن جاتی ہے۔
کیا market makers واقعی قیمت نیچے دھکیلتے ہیں تاکہ خرید سکیں؟
کسی ادارے کو کچھ دھکیلنے کی ضرورت نہیں؛ بڑے خریدار کو بس sellers چاہیے۔ واضح کم نقطوں کے نیچے رکے ہوئے stops مجبور کرنے والی فروخت کا سب سے گنجان ذریعہ ہیں، اس لیے پلٹنے سے پہلے قیمت کا وہاں کھنچنا dealers اور algorithms کی liquidity-seeking execution کا عکس ہے۔ MMXM اُسی نقشِ قدم کو بیان کرتا ہے — مصنوعی دکھائی دیتا ہے، مگر میکانی ہے، ذاتی نہیں۔
درست MMBM میں کتنے accumulation مراحل ہونے چاہئیں؟
دو یا تین عام ہے، مگر یہ گنتی وضاحتی ہے، قانون نہیں۔ درستی کی بنیاد ماخذ کنسولیڈیشن، سیدھی لکیر کے بجائے سیڑھی دار گراوٹ، اور بڑے timeframe کے discount array کے اندر swept liquidity پر terminus ہے۔ ہر چارٹ پر مقررہ گنتی تھوپیں تو ایسے patterns ملیں گے جو کبھی تھے ہی نہیں۔
متعلقہ موضوعات
MMXM کے گرد پورا تناظر بنانے کے لیے یہ سلسلہ وار پڑھیں — structure کی اصطلاحات، liquidity کا نقشہ، رینج کی لنگر اندازی، اور اُسی سائیکل کا سیشن پیمانے والا ورژن۔
- ICT میں Market Structure کیا ہے؟ — وہ shift اور break کی اصطلاحات جن پر ریورسل کی تصدیق کھڑی ہے۔
- SMC میں BSL بمقابلہ SSL: Liquidity کی شناخت — ہر ڈیلیوری خم دراصل کن pools کو ہدف بناتا ہے، اُنہیں نشان زد کرنے کا طریقہ۔
- Liquidity Sweep کی تشریح: ICT کا Stop Hunt — terminus والا واقعہ تنہائی میں، اپنی تصدیقی شرطوں کے ساتھ۔
- Dealing Range کھینچنے کا درست طریقہ (ICT) — توازن کو لنگر انداز کرنا تاکہ بائیں اور دائیں خم کو تناظر ملے۔
- PD Array ICT کی تشریح: Premium & Discount کا رہنما — وہ array matrix جو طے کرتی ہے خم کہاں ختم ہونا چاہیے۔
- ICT Power of 3 (PO3): AMD سائیکل کی تشریح — سیشن پیمانے کا AMD سائیکل جو MMXM کے اندر سمو ہوتا ہے۔
- ICT میں Liquidity: قیمت Buy-Side اور Sell-Side Pools کی طرف کیوں جاتی ہے — یہ liquidity in ict سے کیسے جڑتا ہے۔