ICT におけるマーケットメーカーモデル(MMXM)とは何か
マーケットメーカーモデル(MMXM)は、ICT のいう1回分の完全な値渡しサイクルを描くための枠組みだ。レンジから価格が一方向へ仕組まれた動きを見せる裏で、スマートマネーはその逆方向にポジションを積む。上位足のゾーンで反転し、今度は同じゾーンを逆向きに通って起点まで戻る。これが全体像だ。
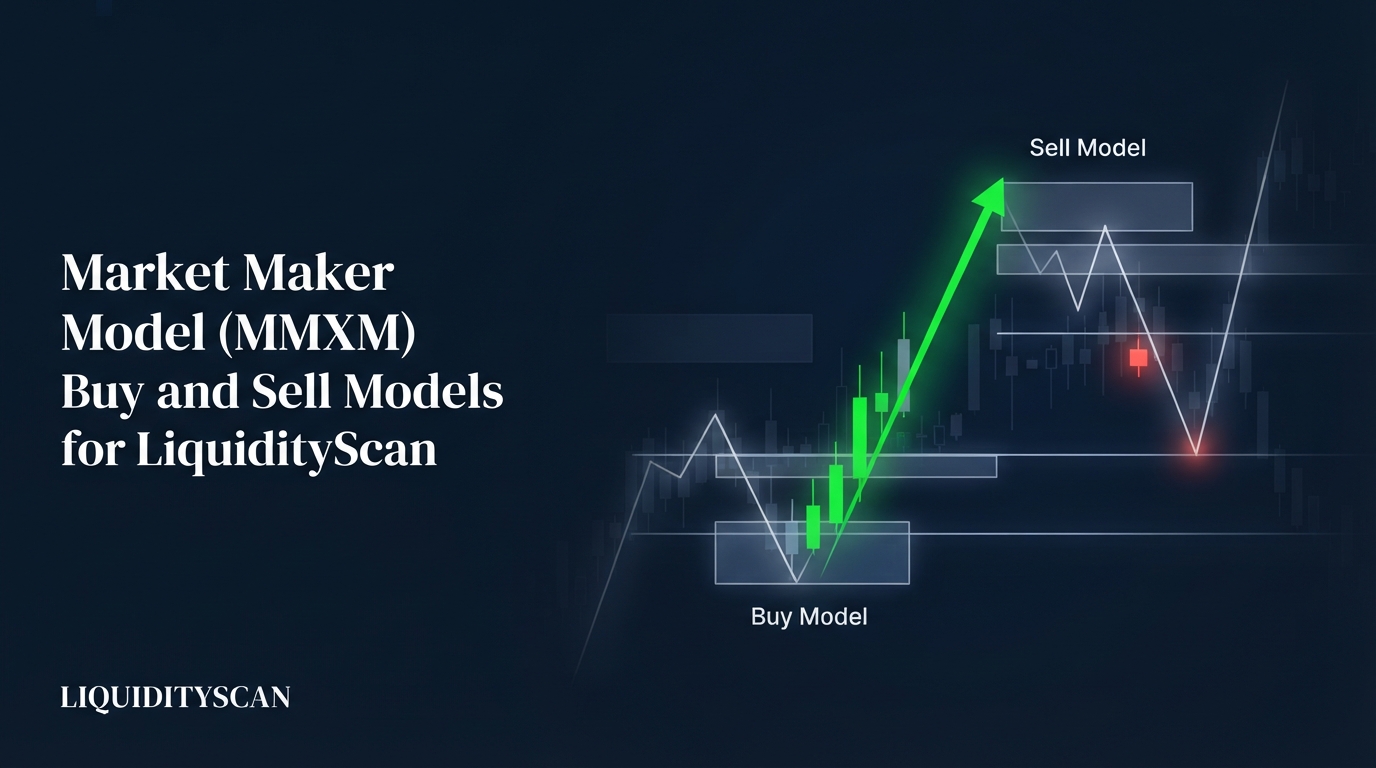
モデルには2つの型がある。マーケットメーカー買いモデル(MMBM)は、仕組まれた下落の中で買いポジションを築き、最終的に上方向へ解決する。マーケットメーカー売りモデル(MMSM)はその逆で、仕組まれた上昇の中で売りを積み、下方向へ解決する。解剖学は共通だ。起点のレンジ、最初のカーブ、反転、鏡写しの第2カーブ、起点へ戻っての分配。この5つで構成される。
「マーケットメーカー」はあくまで略称で、実在の悪役を指すわけではない。FX はディーラー仲介の上に成り立っており、BIS の Triennial Survey が測った1日の出来高は7.5兆ドルを超える。その大半は、保有在庫を板に残された注文と相殺し続けるデスクとアルゴリズムの手を通る。MMXM は、その在庫サイクルがチャート上でどんな形を取るかを記述したものだ。陰謀の脚本ではない。
MMXM は容器、他の ICT の道具は中身だと捉えるといい。Power of 3(PO3)は同じ買い集め・仕掛け・分配の論理を1セッションに圧縮したものであり、MMXM はそれをレンジからレンジへの1サイクル全体に引き伸ばしたものだ。その転換点に印をつけるのが order block、FVG(fair value gap)、liquidity sweep だ。
マーケットメーカー買いモデル(MMBM):段階ごとに読む
MMBM を左から右へ読むと、レンジに錨を下ろした歪な V 字になる。左側が仕組まれた下落、右側が本当の動きだ。5段階あり、順序は常に固定だ。
ステージ1:起点となるレンジ
有効な MMBM はすべて、価格が均衡近くに座り、両サイドがポジションを築く横ばいレンジから始まる。この起点ほど効く水準はない。モデルの最終目標をここが定めるからだ。価格がこのレンジに戻ってこない限り、サイクルは完了しない。何より先に、高値・安値・中間点を記録しておく。
ステージ2:売り側の下落カーブ
価格はレンジを下抜けし、直線ではなく階段状に下へ値を渡していく。典型的には2〜3回の下落があり、それぞれの合間に小さめのレンジが挟まれる。ICT はこの小休止を買い集めの段階と捉える。下がる価格の中にスマートマネーが買い入り、新安値が生む投げ売りを吸収している、という読みだ。
駆動しているのはストップだ。直近安値を割れるたび、そこに溜まっていた売りストップ群、すなわち SSL(売り側の流動性)が発火する。そしてこの成行売りこそ、大型の買い手が必要とする相手方だ。カーブが深く伸びるほど、より良い価格でより大きなサイズが約定していく。途中のレンジの水準はすべて記録しておくこと。戻りの局面で目標になる。
ステージ3:終点でのスマートマネーの反転
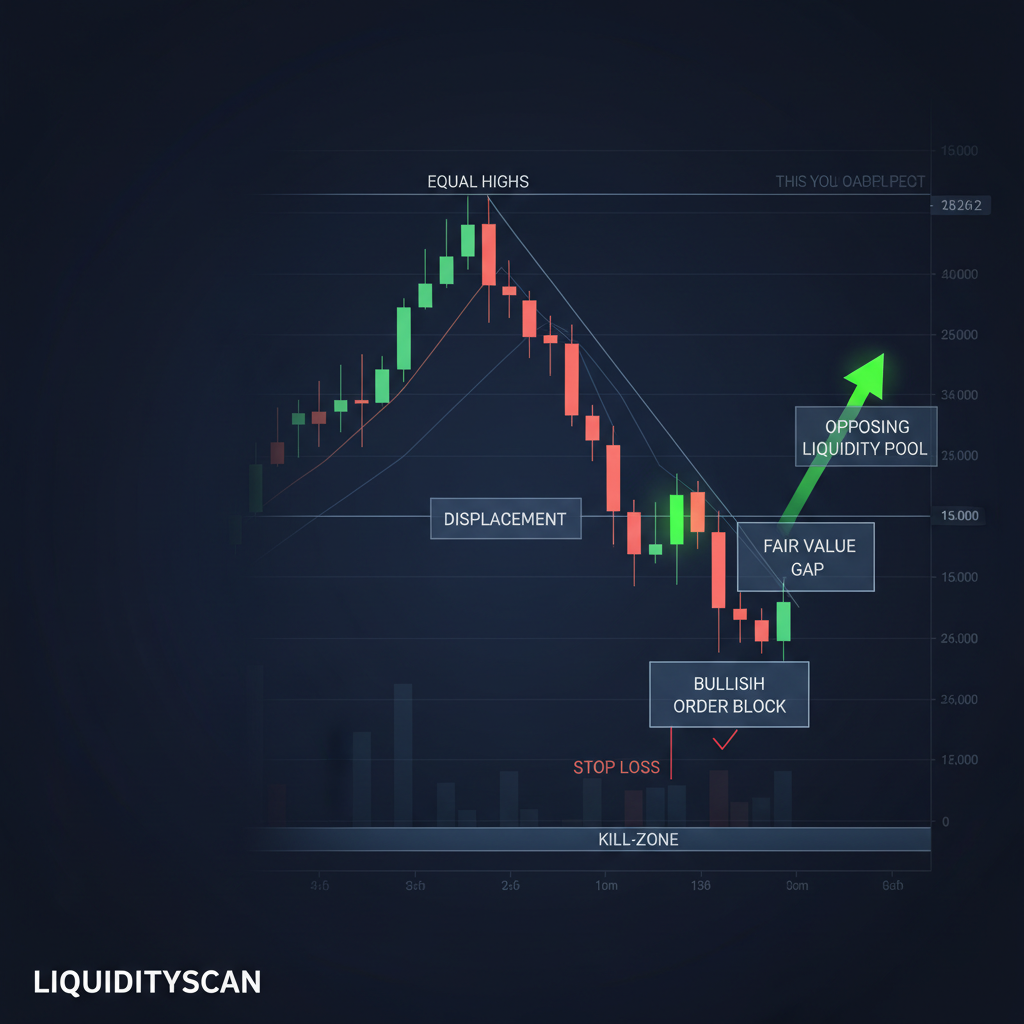
下落は終点で終わる。終点とは、誰の目にも明らかな古い安値を sweep し、しかも着地点が上位足の discount ゾーンに収まるような場所だ。週足の FVG、日足の order block、あるいは主要な古い安値の流動性プール。反転のサインは具体的だ。まず sweep、次に上方向への displacement、そして直近の安い高値を越える MSS(Market Structure Shift)。この順で揃う。
この3点セットが揃らない新安値は、単なるトレンド継続にすぎない。また、スマートマネーの反転はモデル全体で唯一、リスクが自らを狭く定義してくれる地点でもある。ストップは sweep のヒゲの下。他の場所に置く理由はない。
ステージ4:買い側の上昇カーブ
価格はここから、下落時に刻んだ階段を逆順にたどりながら上へ値を渡していく。売り側カーブの各レンジは再訪され、その再訪ごとに反応が起きるべきだ。一呼吸置いてから抜けていくか、あるいはそこへの押し目が次のゾーンを目標にした再エントリーの好機になるか。どちらかだ。
ステージ5:起点のレンジでの分配
価格が起点のレンジに戻ればサイクルは完了する。ここで積み上がったロングは分配される。もう終わっている動きを追いかけるブレイクアウト買い衆に、ポジションが渡されるのだ。トレーダーにとってここは利食いのゾーンであって、新規ロングを探す場所ではない。起点より上に、モデルは何も語らない。
マーケットメーカー売りモデル(MMSM):鏡像
MMSM はすべての要素を反転させる。価格は起点のレンジを上方向へ抜け、2〜3段の上昇を刻む。その間にスマートマネーは強含みの中で売りを分配する。明快な高値の上の BSL(買い側の流動性)を sweep して premium ゾーンに入り、下方向への displacement とともに反転、その後は同じゾーンを通って起点へ戻る。対応関係は表1枚で済む。
| 要素 | マーケットメーカー買いモデル(MMBM) | マーケットメーカー売りモデル(MMSM) |
|---|---|---|
| 最初のカーブ | 売り側カーブ:仕組まれた下落 | 買い側カーブ:仕組まれた上昇 |
| スマートマネーの動き | 下落する価格の中でロングを買い集める | 上昇する価格の中でショートを積む |
| 終点 | SSL の sweep から HTF の discount ゾーンへ | BSL の sweep から HTF の premium ゾーンへ |
| 反転のサイン | sweep、上方向の displacement、強気の MSS | sweep、下方向の displacement、弱気の MSS |
| 第2のカーブ | 古いゾーンを通って上へ再値渡し | 古いゾーンを通って下へ再値渡し |
| 完了 | 起点のレンジ:ロングが分配される | 起点のレンジ:ショートが買い戻される |
どちらのモデルを探すべきかは、方向の文脈が決める。上位足の流動性の引き先が上にあり、価格がレンジから discount へ落ちていくなら、MMBM の終点を探す。週足がさらに安い価格を望んでいて、レンジが上抜けて premium に入ったなら、その上昇こそ MMSM の怪しい脚だ。
カーブの対称性:価格は同じゾーンを再び通る
MMXM の核心的な洞察は対称性だ。最初のカーブが作ったゾーンは、2本目で役割をひっくり返して再利用される。買いモデルなら、下落中の買い集めレンジだった場所が、上昇時の再値渡しゾーンになる。積んだポジションの一部が新しい勢い買いとそこで擦り合わり、価格はちょうどその場所で足踏みするか押す。
背後にあるのは未完了の仕事だ。各段の下落は非効率、大抵は FVG を残し、損益ゼロが古いレンジ位置にある捕まった売り手も残す。価格が戻ってくると、アルゴリズムはギャップを通して再プライシングを行い、捕まったショートが買い戻す。これが反応を生む。下落時に1.0810で刻んだレンジは、上昇時に1.0810でもう一度意味を持つ。
対称性には実務上3つの使い道がある。第一に、目標の梯子を前もって組める。古いレンジがそのまま目標になり、順番に並ぶ。第二に、利食いを分割できる。一発の最終約定値を当てる代わりに、再値渡しゾーンごとに比例売買する。第三に、動きの採点ができる。ゾーンを止まらず突き抜ければ味方についた displacement であり、最初のゾーンを奪還できずに跳ね返されれば、読み全体が疑わしい。
自分がマーケットメーカーモデルのどの段階にいるかの見分け方
段階の特定はチェックリストだ。上から下へ順に確認する。印象で判断しない。
- 起点を見つける。4時間足か日足で左へ遡り、現在の動きが飛び出したレンジを探す。明快な起点レンジがなければモデルはない。ここで打ち止めだ。
- 段数を数える。下落と小休止のセットが2〜3回完成していれば、カーブは成熟しており終点が起こりうる。1段だけなら早すぎる。継続を前提に置くべきだ。
- 上位足のゾーンを確認する。買いモデルなら、現在の安値の下に週足・日足の discount ゾーンはあるか。その下にゾーンのない終点は当てずっぽうだ。
- 流動性を確認する。明快なプール、同値安値や先週安値は、実際に sweep されたか。sweep の前は、最初のカーブがまだ走っている。
- シフトを要求する。displacement と MSS が揃って初めて、モデルは形成中から反転済みへ変わる。それまでは左側のカーブ上にいて、買い集めている側の逆に立っている。
ディーリングレンジ内の位置がクロスチェックになる。MMBM の左カーブは均衡から深い discount へ走り、右カーブは discount から均衡を越えて premium へ向かう。段階の勘定が「反転完了」を告げているのに、価格がまだ均衡に座り、背後に sweep もなければ、その勘定は間違っている。
モデルのトレード:反転エントリーと再値渡しエントリー
終点での反転エントリー
MMXM で確度が最も高いのは、終点の sweep 後の反転だ。要件はこうだ。価格が事前に印をつけた上位足の discount ゾーンまで進んでいること、明確な売り側プールを sweep していること、上方向の displacement が FVG を残していること、構造がシフトしていること。エントリーはその FVG への押し目、あるいは displacement 脚の OTE(Optimal Trade Entry)ゾーンで。ストップは sweep 安値の下だ。
このトレードを待つ価値があるのは幾何学のせいだ。目標の梯子は最初のカーブが作ってくれている。だから最初の再値渡しゾーンだけで、通常はストップ幅の倍以上が離れている。報酬側の寸法は、エントリー前に測り終わっている。
再値渡しゾーンでの順張りエントリー
終点を逃してもトレードは死なない。奪還されたゾーンへの各押し目、古い買い集めレンジ、breaker block、押し上げ脚の FVG は、次のゾーンを目標にした順張りエントリーになる。ただし、素の指値を置きっぱなしにはせず、下位足での反応を要求すること。静かに失敗するゾーンは、モデルが「もう終わりだ」と伝えているのだ。
ICT のマーケットメーカーモデルと PD アレイが出会う場所
終点は決して無作為な安値ではない。sweep されたプールの下にある、最初の意味のある上位足 discount ゾーンであるべきだ。古い週足 FVG、日足 order block、あるいは大きなギャップの中間(50%)地点などがそれだ。
MMXM を引いたディーリングレンジと premium / discount ゾーンに錨づけすることが、モデルの読みと曲線当てはめを分ける線だ。反転は、上位足の枠組みが既に買い手を想定していた場所で起きなければならない。終点で相関ペアとの SMT ダイバージェンスが出れば、強力な追加フィルターになる。
LiquidityScan の sweep スキャナーと order block スキャナーは、まさにこの種のイベント、つまり上位足の流動性が discount ゾーンの中で取られ、displacement が伴う形をリアルタイムで検知する。段階数えの作業はかなり短縮できる。
よくある誤読と、後知恵の問題
最も多い間違いは、V 字反転をすべて MMXM と呼ぶことだ。このモデルにはレンジの起点が要る。トレンド半ばで印刷された V 底は、上に起点レンジがなく、背後に階段状の買い集めカーブもない。それはただの反転だ。対称性の論理は錨を失い、「目標」は捏造品になる。
その他、繰り返される誤読:
- 後付けで段階を数える。3つの買い集め段階は後知恵では明白だ。ライブでは、どの小休止も終点に見える。処方箋:終点を決めるのは上位足ゾーンと sweep であって、段数単独では決してない。
- カーブを時刻表扱いする。2段で終わるサイクルもあれば4段かかるものもある。教科書通りの段数に達したかより、古いゾーンでの対称的な反応の方が重い。
- 左カーブをトレードする。MMBM の「買い集め段階2」を買うのは、物語をおまけにつけたナイフ受けだ。モデルがトレード可能になるのは反転が確認されてからで、それ以前ではない。
- 無効化を無視する。MSS の後で終点安値を下回る終値が出たら、モデルは死ぬ。「2回 sweep するはずだ」という話は、大抵、衣を着たナンピンだ。
MMXM が何であるかには正直であれ。記述のための足場だ。完成後に描けば、ほぼどんなレンジからレンジへのサイクルでも嵌る。だからモデル全体を1個の単位として検証することはほぼ不可能だ。検証できるのは終点のメカニック、つまり上位足ゾーン内での sweep+displacement+シフトだ。
公開されている sweep 反転の成績は、市場・時間足・フィルターによって振れ幅が大きすぎて、一つの正直な勝率を引用できない。自分の銘柄で終点の基準を回し、サイズを乗せる前に最低50例をジャーナルに残せ。モデルが真価を発揮するのは文脈と目標構造としてであり、トレードできるのは厳格な反転確認とセットでのみだ。
実例:EURUSD での MMBM 完整サイクル
4時間足での設定。EURUSD が1.0850〜1.0880の間を6日間もみ合う。これが起点で、中間点は1.0865。下には週足 FVG が1.0735〜1.0755に横たわり、先月の同値安値は1.0750に沈んでいる。どちらも、何かが崩れる前に印をつけてある。
売り側カーブ:価格は1.0850を失い1.0810まで落ち、2日間もみ合う。買い集め段階1だ。第2脚は1.0770に達して小休止。段階2だ。最終脚は1.0750を走り、週足 FVG 内の1.0742を印刷する。これが終点の sweep だ。同値安値の売り側流動性を、discount ゾーンの真ん中へ直接持っていった。
反転:4時間足3本以内に価格は1.0781まで displacement し、1時間足に1.0757〜1.0765の FVG を残し、1.0770のスイングを上回って終えた。MSS 確認だ。エントリーは FVG と OTE の合流点の1.0763。ストップは1.0738、sweep 安値の4pips下。リスクは25pips。
買い側カーブ:価格は1.0810まで再値渡しする。最初の再値渡しゾーンで+47pips、およそ1.9R。2日間足踏みし、15pips押してから続伸。次の目標は起点安値の1.0850。+87pips、およそ3.5R。最後は1.0865の中間点での分配へ比例売却。+102pips、初期リスクに対しておよそ4Rだ。
このトレードを後知恵ではなくライブで成立させた要素に注目したい。起点はブレイクダウンの前に印があった。週足 FVG は終点の前にあった。そして sweep、displacement、MSS のすべてが印刷されるまで、ロングは一つも存在しなかった。どれか一つを抜けば、同じチャートは当てずっぽうに戻る。
その規律こそ、ICT におけるマーケットメーカーモデルの価値の全部だ。このモデルは安値を予言しない。どこなら安値が筋が通るか、価格がそこへ着たら何の確認を要求すべきか、読みが正しければ価格がどのゾーンを通って戻るはずか、それを教えてくれる。
よくある質問
マーケットメーカーモデルは ICT の Power of 3 と同じものか?
買い集め・仕掛け・分配という論理は共有するが、扱うスケールが違う。PO3 は通常、始値を軸に1セッション、あるいは1日を枠取る。MMXM は数日から数週間に及ぶレンジからレンジへの完整なサイクルを枠取る。実際には、PO3 の仕掛け脚が、より大きい MMXM の内部に入れ子になった終点 sweep を作ることが多い。
MMXM を見つけるのに最適な時間足は?
モデルの地図は4時間足か日足で描く。起点のレンジも階段状のカーブも、ここなら輪郭が保てる。その上で、反転確認とエントリーのために15分足か1時間足へ降りる。極端に低い時間足ではパターンは技術的には至る所に出るが、sweep が頻発し、段階の数え上げは構造ではなくノイズになる。
マーケットメーカーは本当に買うために価格を押し下げているのか?
どのデスクも何かを押し下げる必要はない。大型の買い手に要るのは、単に売り手だ。明快な安値の下に置かれたストップは、利用できる中で最も密度の高い強制売りの供給源なので、反転の前に価格がそこへ寄っていくのは、ディーラーとアルゴリズムによる流動性探索型の執行を映す。MMXM はその足跡を記述している。仕組まれたように見えるが、機械的であって、個人的ではない。
有効な MMBM の買い集め段階はいくつあるべきか?
2〜3が典型的だが、段数は記述であって規則ではない。有効性を支えるのは、起点のレンジ、直線ではなく階段状の下落、そして上位足 discount ゾーン内の swept された流動性での終点だ。固定の段数を全チャートに押しつければ、最初から存在しなかったパターンが量産される。
関連する検索パス
MMXM を囲む文脈を全部組み上げるなら、順に通るといい。構造の語彙、流動性の地図、レンジへの錨づけ、そして同じサイクルのセッション規模版。
- ICT におけるマーケットストラクチャとは? — 反転確認が依存する、シフトとブレイクの語彙。
- SMC における BSL vs SSL:流動性の識別 — 各値渡しカーブが実際に狙っているプールの印のつけ方。
- liquidity sweep の解説:ICT のストップハント — 終点イベントの単体解説と、その確認基準。
- ICT のディーリングレンジの正しい引き方 — 均衡の錨づけ。左カーブと右カーブに文脈を与える。
- PD アレイ完全解説:premium & discount のトレーダーズガイド — カーブがどこで終わるべきかを定めるアレイの行列。
- ICT Power of 3(PO3):AMD サイクルの解説 — MMXM の中に入れ子になる、セッション規模の AMD サイクル。
- ICT における流動性:価格が買い側・売り側のプールへ向かう理由 — ICT の流動性概念との接続。
- 精密トレードのための究極のICTマーケットストラクチャー・フレームワーク — BOS・CHoCH・MSSでMMXMの転換局面を精密に検証できる