ICT에서 유동성이란 무엇인가
ICT에서 유동성은 눈에 띄는 가격 레벨에 몰려 있는 대기 주문의 풀이다. 방어용 손절과 매수·매도 스탑 지정가가 여기 뭉친다. 거래량이 아니다. 기관이 큰 포지션을 체결하려면 이렇게 쌓인 주문이 상대방 주문으로 필요하고, 그래서 가격이 이 풀들에게 끌려간다.
모든 손절은 트리거를 기다리는 시장가 주문이다. EURUSD를 1.0820에 매수하고 손절을 1.0798에 걸었다면, 1.0798에서 체결이 보장된 시장가 매도가 하나 예약된 셈이다. 스윙 고점 위에 buy stop을 걸어둔 돌파 트레이더도 마찬가지다. 보장된 시장가 매수가 대기 중이다.
이걸 수천 계좌가 똑같이 뻔한 레벨에 리스크를 걸어둔다고 곱해보면 유동성 풀이 된다. 강제로 체결될 미래 거래의 밀집 지대.
그래서 ICT의 정의가 거래량을 일부러 배제한다. 거래량은 이미 체결이 끝난 주문을 센다. 과거의 기록이다. ICT가 말하는 유동성은 아직 체결되지 않은 주문을 센다. 불타기 전의 연료다. 거래량 많은 구간은 장사가 어디서 끝났는지를 알려주고, 유동성 풀은 가격이 닿는 순간 장사가 어디서 벌어져야 하는지를 알려준다.
이 정의에서 두 가지 행동 패턴이 바로 나온다. 하나, 뻔한 레벨은 가격을 밀어내는 게 아니라 끌어당긴다. 리테일식 지지·저항 모델이 정확히 뒤집힌다는 얘기다. 둘, 어떤 레벨이 자석처럼 작동하는 힘은 그 레벨이 품고 있는 손절의 숫자에 비례한다. 깔끔하게 모두에게 보이는 레벨이 방어선으로 그렇게 믿음직스럽게 무너지는 이유가 바로 이것이다.
매수측 유동성과 매도측 유동성: 풀이 형성되는 자리
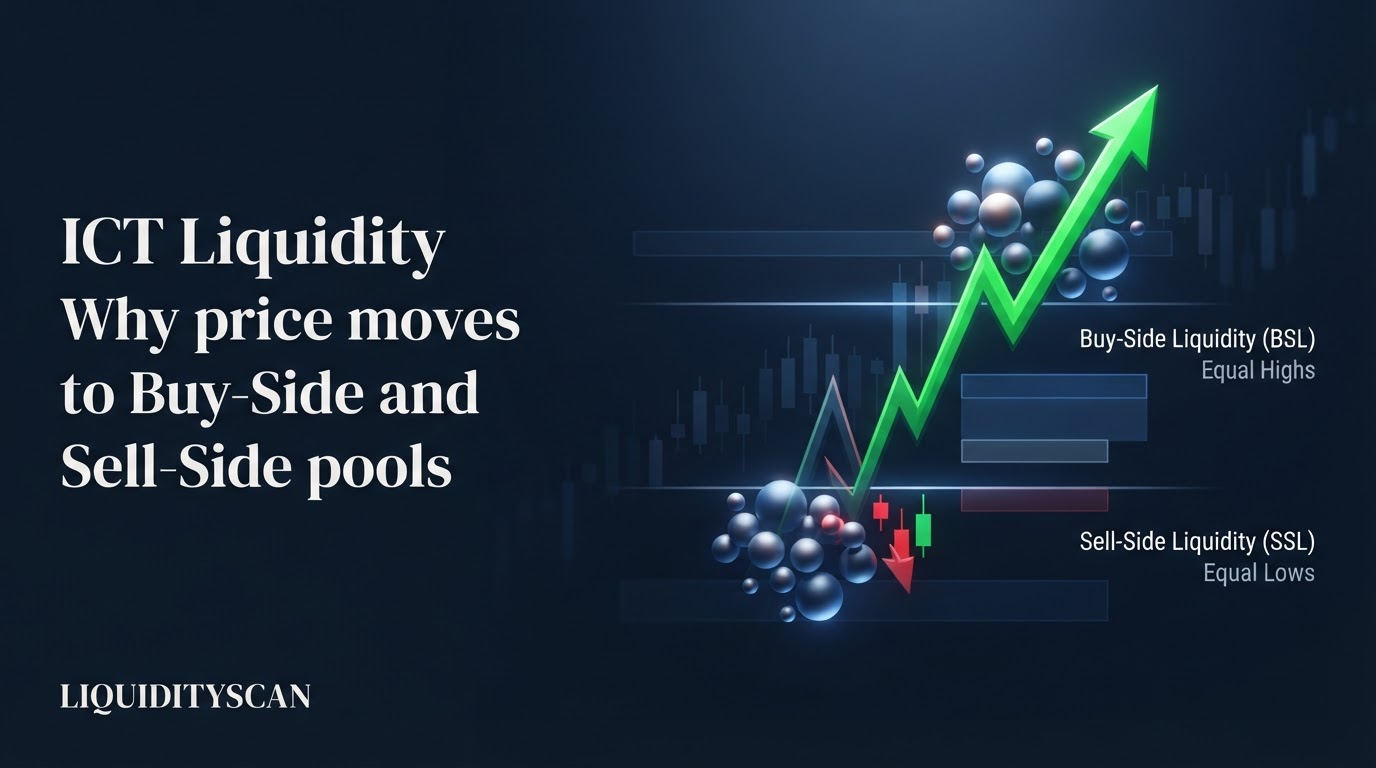
매수측 유동성(BSL)은 현재 가격 위에 쌓인 매수 스탑 풀이다. 숏 포지션을 지키는 손절에 돌파 매수 대기 주문이 더해진 것. 매도측 유동성(SSL)은 그 거울상으로, 가격 아래에 롱 손절과 돌파 매도 주문이 몰려 있다. 가격은 매수측을 먹으러 올라가고 매도측을 먹으러 내려간다. 이름이 가리키는 건 누가 이득 보느냐가 아니라 무엇이 털리느냐다.
풀은 트레이더 집단이 같은 기준점에 리스크를 걸어두는 곳이면 어디든 생긴다:
- 동일 고점과 동일 저점(EQH/EQL): 몇 틱 안쪽에서 두 번 이상 닿은 고점·저점. 어떤 차트에서도 가장 밀도 높은 풀이다.
- 눈에 확 들어오는 스윙 고점·저점: 눈을 찡그리지 않고도 보이는 깔끔한 프랙탈 극단값.
- 추세선 유동성: 상승·하강 대각선을 따라 옮겨 붙은 손절들. 추세선이 "깨지는" 순간 한 번에 수확된다.
- 세션 고점·저점: 아시아 레인지, 런던 고점·저점, 뉴욕 세션 극단값이 매일 인트라데이 풀 지도를 새로 그린다.
- 전일·전주·전월 고점·저점: 참여자 거의 전원이 차트에 표시해두는 타임프레임 앵커다.
뻔함이 풀의 크기를 키운다. 완벽히 수평인 동일 고점 하나보다 상대적 동일 고점이 더 강하게 끌어당긴다. 두 번째 닿음이 "이 레벨은 버틴다"는 확신을 더 많은 트레이더에게 심어주고, 그 확신이 바로 위에 손절을 얹은 숏을 더 불러모으기 때문이다. 나이도 변수다. 몇 달째 한 번도 건드리지 않은 주봉 고점이 어제 오후 만들어진 스윙 저점보다 훨씬 많은 대기 주문을 품고 있다.
가격이 유동성을 향해 움직이는 이유: 상대방 주문 문제
시장은 이중 경매다. 모든 매수에는 같은 크기의 매도가 필요하다. 0.5 로트 리테일 주문은 보이는 호가창에서 즉시 체결된다. 기관 물량은 그렇지 않다. BIS 3년 주기 외환 거래 조사 기준 글로벌 외환 회전량이 하루 7.5조 달러에 이르지만, 특정 순간 호가창 최상단에 떠 있는 깊이는 펀드 포지션 하나에 필요한 물량의 일조각에 불과하다.
역학을 따라가 보자. 어떤 펀드가 ES 선물을 크게 롱으로 갖고 싶어 한다. 매도 호가를 그냥 올려 잡으면 자기 매수가 스스로 가격을 밀어 올리고, 꼬리 물량은 점점 나쁜 가격에 체결된다.
효율적인 대안은 매도 주문이 시장으로 강제로 내던져지는 자리에서 매집하는 것이다. 동일 저점 아래에는 수천 건의 매도 스탑이 깔려 있다. 가격을 그 저점 아래로 눌러 넣으면 트리거된 손절 전부가 시장가 매도로 바뀐다. 펀드가 추격하지 않고도 매수를 채우는 데 필요한 정확히 그 상대방 물량이다.
가격이 유동성 풀을 향해 움직이는 이유에 대한 답이 이거다. 큰 손은 쌓여 있는 주문을 상대로만 체결할 수 있고, 쌓여 있는 주문은 뻔한 레벨에 뭉친다. 풀로 밀고 들어가는 그 움직임은 "지지" 주변의 노이즈가 아니라 체결 이벤트 그 자체다.
ICT는 이를 은행간 가격 전달 알고리즘(IPDA)이라는 틀로 정식화한다. 가격은 유동성에서 비효율로, 다시 유동성으로 전달되면서 한쪽의 대기 주문을 찾고 다른 쪽의 비효율, 그러니까 FVG(fair value gap) 같은 갭을 재조정한다는 것. 알고리즘 프레임을 받아들이든 단순한 경매 역학으로 모델링하든, 관측되는 행동은 같고 검증도 가능하다. 가격은 손절 클러스터로 끌려가 그 자리에서 체결되고, 자주 되돌린다.
조성된 유동성과 유도 유동성(inducement)
풀은 저절로만 생기지 않는다. 만들어지기도 한다. 조성된 유동성(engineered liquidity)은 뻔한 레벨을 의도적으로 건설하는 행위다. 가격이 깔끔한 동일 고점을 두 개 찍어내면 트레이더들은 그 레벨을 저항으로 학습한다. 숏은 그 위에 손절을 얹고 몰려들고, 돌파 트레이더는 같은 자리에 매수 스탑을 줄 세운다. 시장이 스스로 미래의 연료를 제조한 것이고, 결국 그 레벨을 뚫고 지나가는 런이 수확이다.
유도 유동성(inducement)은 소형판이다. 현재 가격과 진짜 관심 지점(POI) 사이에 놓인 작은 풀. 전형적인 시나리오를 보자. 가격이 랠리를 하고 4H order block 바로 위에 얕은 눌림 저점을 남긴 다음, 다시 내려찍는다.
먼저 들어온 매수 세력이 그 눌림 저점을 방어하니 손절은 그 아래에 깔린다. 가격은 그 손절부터 가져가고, 그 아래 order block을 찍고 나서야 진짜 무브를 배달한다. 유도 풀이 성급한 진입을 미끼로 받아줘야, 진짜 레벨에 도달했을 때도 상대방 물량이 남아 있기 때문이다.
세션 규모로 표현된 버전이 Judas Swing이다. 세션 시작 직후의 가짜 방향성 무브. 격일 레인지의 한쪽을 털고 돌파 트레이더를 덫에 가둔 뒤, 진짜 일중 확장은 반대 방향으로 간다. 터틀 수프 세팅은 이 실패한 돌파를 되돌아 레인지 안으로 페이드하는 매매 그 자체다.
유동성 드로우(draw on liquidity): 하루의 자석
유동성 드로우(DOL)는 가격이 다음으로 손을 뻗을 가능성이 가장 큰 특정 풀이다. 방향 판단의 뼈대를 세워주는 자석이다. "추세가 위냐 아래냐"를 묻는 대신 ICT 트레이더는 "어느 풀이 아직 끝나지 않은 숙제냐"를 묻는다. 전일 저점 아래 매도측이 이미 털렸고 가격이 위로 displacement를 냈다면, 열려 있는 드로우는 이번 주 고점의 매수측으로 넘어간다.
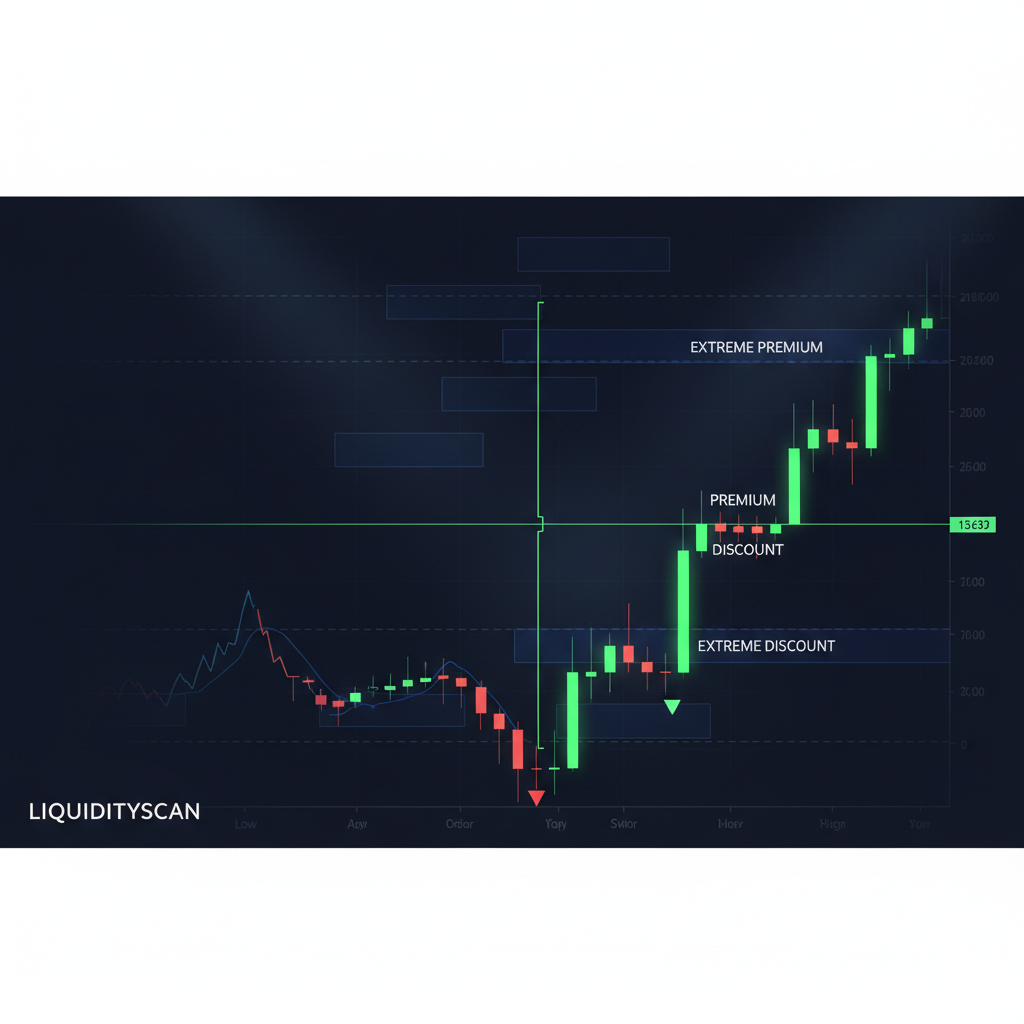
하루 드로우 후보군을 대략 중력 순으로 나열하면 이렇다. 한 번도 건드리지 않은 전일 고점·저점, 현재 주봉의 고점·저점, 활성 딜링 레인지의 외부 극단값, 그리고 일봉 차트에 남아 있는 오래된 미청산 고점·저점. 위치가 선택을 다듬는다. 가격이 딜링 레인지의 discount 절반에서 거래되면 확률이 더 높은 드로우는 위쪽 매수측이고, premium이면 아래쪽 매도측이다.
DOL은 하루 캔들의 내부 대본도 정리해준다. ICT가 "파워 오브 3", 약자로 AMD(매집-조작-분배)라 부르는 전형적 순서다. 오픈 부근에서 매집, 진짜 방향의 반대로 뻗는 조작 구간, 그러니까 Judas Swing이 작은 풀을 하나 먹고 지나가고, 이후 분배, 실제 드로우를 향한 확장으로 이어진다.
드로우가 털리고 나면 질문이 리셋된다. 그 너머로 가격이 받아들여지고 버티면 다음 풀이 목표가 되고, 날카롭게 거부당하면 그건 sweep이며 반대편 유동성으로의 회전 가능성을 확인하는 자리다.
Liquidity sweep의 작동 원리와 그다음에 오는 것
Liquidity sweep은 수확 이벤트다. 가격이 풀을 뚫고 스파이크하고 대기 손절을 트리거한다. 그리고 그 레벨이 진짜 돌파가 아니라 표적이었던 경우, 즉시 거부한다. 결정적 단서는 마감 위치다. sweep은 레벨 너머로 꼬리를 뻗지만 직전 레인지 안쪽으로 다시 닫는다. 트리거된 손절이 연속 방향을 점화하지 못하고 반대편 기관 주문에 흡수됐다는 뜻이다.
sweep과 진짜 돌파를 가르는 기준은 관측 가능한 세 가지 사실로 요약된다:
- 마감 위치: sweep은 레인지 안쪽으로 닫는다. 진짜 돌파는 레벨 너머에서 닫고 버틴다.
- displacement: sweep 직후 가격은 에너지를 실어 레벨을 떠나고, 종종 새 방향으로 새 fair value gap을 찍는다.
- 후속 동력 실패: 몇 개 캔들 안에 새 극단값을 못 만드는 돌파는 십중팔구 수확이었다.
실전 예시, BTCUSDT 15분봉. 세션 고점이 118,400과 118,420에 두 번 찍혔다. 상대적 동일 고점, 그 위에 매수 스탑이 쌓여 있다. 뉴욕 오픈에 가격이 118,650까지 뛰었다가 멈추고, 캔들은 118,290으로 되돌아 닫는다. 다음 캔들은 직전 단기 저점 117,950을 뚫으며 아래로 displacement를 내고, 118,050~118,180 사이에 갭을 남긴다.
플레이북은 이렇다. 그 갭으로 되돌아오는 눌림에서 숏, 손절은 118,650 sweep 고점 위, 첫 목표는 전일 저점 부근 116,900의 매도측 풀. 이 기하구조는 갭 아래 경계 기준 약 2R, 갭 중간 체결 기준 2.5R에 가깝게 지불한다. 어느 쪽이든 가져갈 만한 몫이다.
확인 과정이 관건이다. sweep은 털린 방향 반대로 구조가 바뀌어야 비로소 매매가 된다. CHoCH(change of character), MSS(market structure shift), 아니면 CISD(change in the state of delivery). displacement 없이 레벨만 찌르고 끝나는 스파이크는 신호가 아니다. 재테스트 후 계속되는 진짜 돌파의 첫 구간일 수도 있다. 솔직히 나도 초반엔 스파이크만 보고 바로 숏을 잡았다가 런던 오픈에서 대여섯 번 연속 손절하고 나서야 CHoCH 확인부터 하는 버릇을 고쳤다.
타임프레임별 ICT 유동성: 탑다운으로 지도 그리기
풀은 프랙탈이다. 모든 타임프레임이 동일 고점과 스윙 저점을 찍는다. 다만 무게가 같지는 않다. 상위 타임프레임 유동성이 지배한다. 주봉 고점은 스윙 트레이더, 펀드, 그걸 보고 있는 인트라데이 참여자 전원의 주문을 품고 있지만, 5분봉 동일 고점이 품고 있는 건 스캘퍼 손절 한 시간어치다.
두 풀이 충돌하면 가격은 상위 타임프레임 쪽으로 수렴한다. 인트라데이 레벨은 HTF 목적지로 가는 경로의 디딤돌로 읽는 게 맞다.
1단계: 외부 풀 표시하기(월봉·주봉)
최근 6~12개월 차트를 펼친다. 한 번도 건드리지 않은 오래된 고점·저점, 주봉 동일 극단값, 현재 딜링 레인지의 경계를 표시한다. 이건 목적지지 진입이 아니다.
2단계: 일봉 프레임 잡기
전일 고점·저점, 주봉 시가, 그리고 가격과 HTF 풀 사이에 끼어 있는 미청산 일봉 스윙을 표시한다. 오늘 하루 가장 개연성 높은 유동성 드로우를 정하고, 그 판독을 무효화할 가격 행동이 뭔지 글로 적어둔다.
3단계: 세션 레벨 추가
매일 아시아 레인지 고점·저점을 표시하고, 형성되는 대로 런던 고점·저점을 덧그린다. 이 풀들이 kill zone 조작의 연료다. 진짜 확장이 시작되기 전에 세션 극단값을 털고 지나가는 런던·뉴욕 런 말이다.
4단계: 지도 유지하기
털린 풀은 하나씩 지우고, 남은 것들을 타임프레임·뻔함·나이 순으로 다시 줄 세운다. 소진된 레벨로 가득한 지도는 지도가 없는 것보다 나쁘다. LiquidityScan이 이 장부 정리를 자동화한다. 스캐너가 타임프레임별 매수측·매도측 풀을 추적하고 sweep을 실시간으로 표시해준다. 다만 손으로 해도 똑같은 규율이 성립한다.
방법론의 나머지 전부가 이 지도에 매달려 있다. order block과 fair value gap이 진입 위치를 알려주고, 시장 구조(market structure)가 타이밍을 알려준다. 그런데 ICT에서 유동성은 "왜"다. 가격이 한 레벨을 떠나 다음 레벨로 이동하는 이유. 풀부터 제대로 잡으면 나머지 도구 전부에 맥락이 상속된다.
자주 묻는 질문
트레이딩에서 유동성은 거래량과 같은 것인가?
아니다. 거래량은 이미 체결된 주문을 세고, ICT가 말하는 유동성은 아직 체결되지 않은 대기 주문, 그러니까 특정 레벨에서 기다리는 손절과 스탑 지정가를 센다. 거래량은 과거 기록이고 유동성 풀은 미래의 강제 물동이다. 큰 거래량은 장사가 어디서 끝났는지를 보여주고, 풀은 가격이 언젠가 반드시 체결해야 하는 곳을 보여준다.
같은 레벨이 두 번 이상 sweep당할 수도 있는가?
가능하다. 다만 바로 그 자리에서는 아니다. sweep은 풀을 소비한다. 그 손절들은 이미 사라졌다. 레벨이 다시 표적이 되려면 새로운 포지셔닝이 그 위를 재건해야 하고, 시간과 새로운 접촉이 필요하다. 그래서 막 털린 고점을 두 번째 공략할 때는 매끄럽게 뚫고 지나가는 경우가 잦다. 흡수해줄 대기 주문이 거의 남아 있지 않기 때문이다.
동일 고점 너머 어디쯤에 손절이 몰려 있는가?
대부분의 리테일 손절은 좁은 버퍼 안에 뭉친다. 1.0800처럼 떨어지는 자릿수, 고정 pip 폭, 레벨에서 ATR의 일부 등이 그 버퍼다. 그래서 sweep은 FX 레벨 기준 대략 5~15 pip, 암호화폐 기준 소수점 한 자리 퍼센트의 몇 분의 1 정도 더 뻗었다가 거부되는 빈도가 높다. 이 수치는 경향성을 보여주는 예시일 뿐이다. 본인의 시장과 타임프레임에서 직접 검증하라.
유동성 기반 매매는 FX 밖에서도 통하는가?
메커니즘 자체, 그러니까 뻔한 레벨에 손절이 뭉치고 가격이 그 안으로 체결하러 들어가는 현상은 스탑 주문이 존재하는 모든 시장에 있다. 지수, 암호화폐, 원자재, 거래량 많은 개별주까지. 암호화폐의 24시간 무휴 스케줄은 세션 풀 지도를 바꿔놓고 얇은 호가창은 sweep 꼬리를 과장하지만, 매수측·매도측 논리는 트레이더가 보이는 극단값에 손절을 세워두는 한 그대로 이식된다.
관련 탐색 경로
유동성 지도에서 개별 풀 유형, 세팅, 실행 모델로 내려갈 때의 다음 행선지다.
- SMC에서 BSL vs SSL: 유동성 식별하기 - 두 풀 유형을 정확히 표시하는 전용 식별 가이드.
- 동일 고점·동일 저점(EQH/EQL): 조성된 유동성 - 가장 밀도 높은 풀 포메이션 단일 주제 심층 해설.
- 내부 유동성 vs 외부 유동성: SMC 트레이더 가이드 - 레인지 내부 풀과 그걸 지배하는 외부 극단값의 관계.
- Liquidity sweep 해부: ICT 스탑 헌트 - 수확 이벤트의 전체 구조와 수습 매매법.
- 유도 유동성 vs liquidity sweep: SMC 세팅 구분 가이드 - 미끼 풀과 진짜 수확을 가르는 법.
- ICT 탑다운 분석: 멀티 타임프레임 정렬 - HTF 풀과 LTF 실행을 정렬하는 워크플로.
- 마켓 메이커 모델(MMXM): 매수·매도 모델 해설 - ICT 마켓 메이커 모델과의 연결 관계.
- ICT 트레이딩에서 유동성 풀이란 - 가격이 풀을 향해 움직이는 이유를 설명하기 전 유동성 풀을 먼저 정의한다.
- ICT 일일 방향성 판단법 — 유동성 풀 이해 후 일일 방향성을 설정하는 다음 단계