
在 ICT 交易里,斐波那契是什么意思?
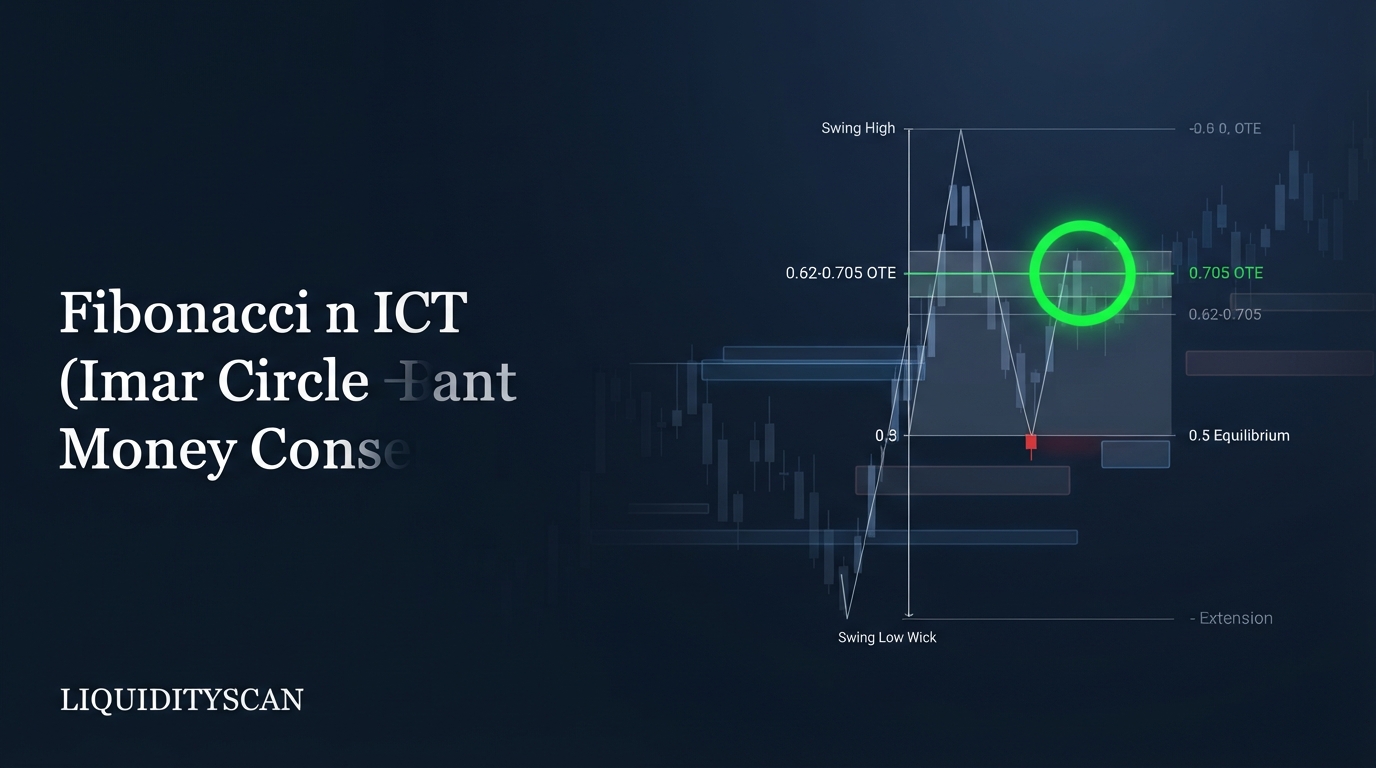
在 ICT 的体系里,斐波那契是给 dealing range 做丈量的工具,不是一套用来预测的神秘比率。用法就三样:从波段低点拉到波段高点(影线算进去),然后盯住 0.5 的 equilibrium、用来入场的 0.62–0.79 OTE 区间,以及定目标用的负延伸位。
整套工具就这么大。Inner Circle Trader 方法论从不把 fib 当魔法比率,它就是一把横放在当前 dealing range 上的尺子——所谓 dealing range,指的是买方流动性和卖方流动性最后被真正拿走的两个点之间的那段波段。这些比率之所以有意义,只是因为它们量化了价格回到价值区的深度。
这也是为什么一套 ICT 式的斐波那契摆出来,跟散户默认模板一比显得格外寒酸。零售平台把 0.236、0.382、0.5、0.618、0.786 全画上,每一个都当成潜在支撑或阻力。ICT 直接删掉大部分,补一个 0.705,然后用唯一一副眼镜去读剩下的东西:premium 和 discount。
ICT 斐波那契与散户斐波那契的差异
两套打法有三个结构性区别:锚在哪、点位代表什么、以及什么才算真正的入场触发。
- 锚定。散户逮着一段看得见的波动就拉一条 fib,一张图上经常挂着三四条。ICT 只在 dealing range 上放一条——也就是流动性被扫掉的那两个点之间的波段。一段行情要是连前高前低都没碰掉,它基本不配拥有斐波那契。
- 含义。散户相信 0.618 能撑住,理由是黄金比例的玄学属性。ICT 把每一条回撤位都当成价值的坐标:0.5 以下,价格在 discount 区交易;0.5 以上,就是 premium。比率本身没有任何防守能力——它是坐标,不是墙。
- 触发。散户碰到比率就买。ICT 要求先有 liquidity sweep,再有穿越结构的 displacement,还得有一个 PD array——order block 或者 FVG——正好落在 fib 区域里,入场才算成立。fib 负责缩小搜索范围,array 才提供交易本身。
同一把尺子,问的问题完全不同。散户问:价格会在 61.8% 反弹吗?ICT 问:在一个刚刚扫完卖方流动性的区间里,价格回到 discount 了吗?到了之后,那里有没有可以交易的 array?
ICT 里真正管用的斐波那契点位有哪些?
只有三组:0.5 的 equilibrium、0.62–0.705–0.79 这条 Optimal Trade Entry(OTE)区间,以及当扩展目标用的负延伸位。其余的,全可以从工具里删掉。
0.5 —— equilibrium
dealing range 的中点,一边是 premium,一边是 discount。方向偏多,你只该在它下方做多;方向偏空,只该在上方做空。它同时是个过滤器:回调连 equilibrium 都摸不到,要么说明动能强得反常,要么就是你直接跳过的形态——浅回撤的盈亏比,结构上就不划算。
0.62、0.705、0.79 —— OTE 区间
这是入场区。这条带子扎在 discount 深处(做空则是 premium 深处),意味着止损放在区间极值外侧距离很近,而整个区间的大头——以及区间之外的一切——都还留着当利润空间。ICT 把 0.705 标成甜点位:整条带的中点,深到能把风险收得很紧,又浅到价格反转前通常都能摸得到。0.79 是底线;回撤越过它,区间低点本身就开始危险了。
负延伸位:-0.27、-0.62、-1、-2
0 以下的点位,把目标投射到区间高点之外(做多时)。-0.27 是保守的第一目标,刚过旧极值一点;-0.62 是标准的第二目标;-1 和 -2 则代表区间的一倍和两倍标准差——ICT 给 CBDR 和操纵段做投射用的是同一套逻辑。机制是对称性:扩展行情倾向于按产生它的那个区间的倍数来走。
推荐的 fib 工具设置
| 点位 | 标签 | 作用 |
|---|---|---|
| 0 | 区间极值(第二个锚点) | 推动段的终点;目标投射在它之外 |
| 0.5 | Equilibrium | premium/discount 分界;下方做多,上方做空 |
| 0.62 | OTE 起点 | 入场带的前沿 |
| 0.705 | OTE 甜点位 | 带内的主要入场参考 |
| 0.79 | OTE 极限 | 区间面临风险前可接受的最深回撤 |
| 1 | 区间极值(第一个锚点) | 止损参考;越过即失效 |
| -0.27 | 目标 1 | 刚过旧高/旧低的保守目标 |
| -0.62 | 目标 2 | 标准扩展目标 |
| -1 | 1 倍标准差 | 越过极值后投射出的完整区间 |
| -2 | 2 倍标准差 | 强趋势行情下的留仓延长目标 |
LiquidityScan 的 premium/discount 和 OTE 工具会自动在各周期上标出 equilibrium 和入场带,下面要讲的大部分手动重新锚定的活儿,它能替你省掉。
如何锚定 ICT 斐波那契:精确规则
大多数人是在这一步把工具用坏的。我自己也在这上面交过学费——图上同时挂着好几条互相打架的 fib,最后哪条都不敢信。点位有没有意义,完全取决于它量的是哪段波动,所以顺序很重要。
1. 先把 dealing range 定义清楚
fib 画在两段之间:一段是拿走外部流动性的波动,另一段是被 displacement 确认的反向波动。做多场景:低点是那根扫掉旧低或等低点下方卖方流动性的影线;高点是随后突破结构的 displacement 段的顶部。没有 sweep,就没有有效区间——区间内部的那些小抖动,永远不配单独画 fib。
2. 影线对影线锚定
用完整的极值,影线尖到影线尖。影线就是已经成交的价格——真金白银在那里成交过——把它排除掉,区间会被压缩,所有点位跟着移位,你的 OTE 带能被挪出去好几个点。实体对实体的锚法是散户习惯,ICT 在量区间这件事上不认。单根影线的中点是另一个独立工具,叫 Consequent Encroachment,别跟区间锚定混为一谈。
3. 顺着交易方向拉
看涨的区间,从波段低点(1.0)拉向波段高点(0),这样回撤位向下计入 discount,负延伸位投射到高点上方。看跌反过来:从高点拉到低点,OTE 落在上方的 premium 里。方向拉反了,你的入场带就会落进区间的错误一半——这种错常见得吓人,而且它会悄无声息地把 premium/discount 的读数整个颠倒过来。
4. 只有区间变了才重新锚
fib 画好就钉死,直到两件事之一发生:价格击穿区间极值(新的外部突破造出新区间),或者新的流动性被拿走之后,一段新波动被 displacement 和 Market Structure Shift(MSS)确认。每次内部回调都重画一遍,就是散户图上五条 fib 互相打架的原因。内部波动是用来精修入场的,外部波动才是留给斐波那契的。
这些点位为什么管用:premium–discount 逻辑
ICT 自己说得很明白:这些比率一点都不神秘。它们能留下来,靠的是价格交付方式里的三个机械特性。
风险几何。在 0.705 入场、止损放在区间极值外侧一点点,冒的风险大约是区间的 30%。目标放在 -0.62,距离大约 1.3 个区间。也就是说,还没做任何仓位管理,结构里已经自带约 4.5R——同样的思路如果在 0.38 回撤处进场,只剩约 1.6R。OTE 区间重要,是因为它相对失效位的位置,不是斐波那契算术。
Array 聚集。带 displacement 的推动段,会在段身里留下一个 FVG,在起点留下一个 order block。几何上看,这些 array 往往占据看涨段的下三分之一到中段——恰好就是 0.62–0.79 落的位置。fib 不制造反应;它预测的是那些会制造反应的东西大概率堆在哪。
价值交付。ICT 模型里的 IPDA 框架,把价格描述成一台寻找流动性、再平衡无效定价的引擎。机构建多仓,要的是相对公认区间更便宜地填进体量;discount 就是「便宜」的机器可读定义。0.5 的 equilibrium,就是这套逻辑翻转的边界。
不过证据这块得说实话。目前没有任何严格的公开研究证明 0.705 单独使用就能跑赢 0.618——这两个点位相距大约区间宽度的 8%–9%,完全落在日常噪音范围内。交易员公开的那些回测里,单一比率上的反应频率随市场状态和周期剧烈波动;可测量的优势,是在 fib 和 sweep、displacement、array、时段过滤叠加之后才出现的。任何针对裸比率的精确胜率说法,一律当作未经验证处理——这话我说给别人,也说给自己听。老老实实在自己的数据上把完整序列跑一遍。
ICT 不认可的常见散户 fib 错误
- 每根小波动都画一条。给内部波动做测量,得到的点位背后没有任何流动性故事;这把尺子只属于 dealing range。
- 把比率当支撑阻力。价格不会因为那是 0.618 就在那里反弹。没有 array、没有叙事,碰到点位不构成交易。
- 追浅回撤 0.382 买入。在 equilibrium 上方进场,你付的是 premium 价,止损还远——跟机构式入场的画像正好相反。
- 锚定标准漂移。一会儿用影线一会儿用实体,或者换来换去换波段,直到点位「看起来对」为止——这是在单张图上过度拟合。
- 叠罗汉式找共振。五个波段画五条 fib,总有一条恰好就在附近,于是每个结果看上去都像验证。
- 无视时间。凌晨 3 点死水时段碰一下 OTE,跟 kill zone 里、Draw on Liquidity 正在兑现时的那一碰,根本不是同一件事。
实战示例:EURUSD 上完整的一套 ICT 斐波那契流程
假设 EURUSD 日线方向偏多,执行周期用 15 分钟图,时间选纽约上午时段。
- Sweep。价格跌破前一时段低点 1.0712,影线插到 1.0710,把挂在其下方的卖方流动性扫走。
- Displacement。三根 K 线之内,价格以一根实体饱满的 K 线穿过上一个更低的高点,打出 Market Structure Shift,冲至 1.0790 见顶。这段行情在 15 分钟图上留下一个 1.0734 到 1.0741 之间的 FVG。
- 锚定。fib 影线对影线,从 1.0710(1.0 位)拉到 1.0790(0 位)——一个 80 点的 dealing range。Equilibrium:1.0750。OTE 带:0.62 对应 1.0740,0.705 对应 1.0734,0.79 对应 1.0727。
- 共振检查。FVG(1.0734–1.0741)几乎严丝合缝地压在带的 0.62–0.705 一段上。Array 加 OTE 加 discount:形态成立。
- 入场与止损。限价单挂在 1.0734(缺口内的 0.705 触及位),止损 1.0705,刚好在 sweep 影线外侧——风险 29 点。
- 目标。-0.27 投射出 1.0812(第一笔部分止盈,约 2.7R),-0.62 投射出 1.0840(约 3.6R),-1 投射出 1.0870——如果更高周期的买方流动性就在附近,这部分仓位可以留着追趋势。
看清是谁在干活:sweep 定义了区间,displacement 验证了区间,array 提供了入场,负延伸位提前规划好了离场。fib 本身没有做任何预测——它只是把一段选对了的波动,变成了一张完整的地图:入场在哪、哪里失效、目标在哪。
这才是 ICT 里斐波那契的正确心智模型:dealing range 的坐标系。把锚定规则和上面那几个点位吃透,这把尺子就不再是图表装饰品,而是给每个形态定价风险的框架。
常见问题
ICT 推荐的斐波那契设置是什么?
回撤只留 0、0.5、0.62、0.705、0.79 和 1,再补上投射用的 -0.27、-0.62、-1 和 -2。默认的 0.236、0.382、0.618 全删。把 0.5 标成 equilibrium,0.62–0.79 标成 OTE 带,这样在任何图上读 premium/discount 都是秒读。
ICT 为什么用 0.705 而不是 0.618 黄金比例?
0.705 是 0.62–0.79 这条 OTE 带的中点,选它是因为位置扎在 discount 深处,跟黄金比例属性毫无关系。它用大约区间 30% 的距离做止损,剩下的全是潜在回报。没有任何扎实证据表明哪个比率单独使用就有内在优势;优势来自上下文。
ICT 斐波那契是影线对影线画,还是实体对实体画?
影线对影线。影线代表的是真实成交过的价格,排除它们会改变区间、移动所有点位,包括 OTE 带。基于实体的锚定是散户习惯。ICT 唯一一个专门针对影线的工具是 Consequent Encroachment——单根影线的 50% 位置——它跟区间锚定是两码事。
ICT 斐波那契在任何周期、任何市场上都适用吗?
这套几何是分形的,同样的锚定规则从月线到 1 分钟图都适用,外汇、指数、加密货币也一样。可靠性更高的做法是:高周期定 dealing range 和方向,低周期掐 OTE 入场时机,并且让入场落在活跃时段,而不是流动性枯竭的死时间段。
相关阅读路径
接下来去哪,按概念层层递进的顺序排好了:
- 如何正确画出 ICT 的 Dealing Range - fib 的上限就是你锚的那个区间;先把区间钉死。
- Premium & Discount 区域画法(ICT 指南) - 0.5 equilibrium 背后的价值逻辑,完整版。
- OTE 详解:ICT 的 Optimal Trade Entry 区间 - 把 0.62–0.79 这条带掰开揉碎讲透,以及具体怎么做。
- Equilibrium 还是 OTE:ICT 的正确入场点位 - 什么时候在 0.5 动手,什么时候等更深的带子。
- OTE Optimal Trade Entry:机构模型对阵散户 fib - 散户与 ICT 两种 fib 打法的长文对比。
- CBDR 与标准差:ICT 的区间投射 - -1/-2 延伸逻辑如何驱动 ICT 的时段区间目标。
- Golden Pocket 对阵 OTE Zone:两条 fib 带的区别 — 它与 golden pocket vs ote 的关联。