
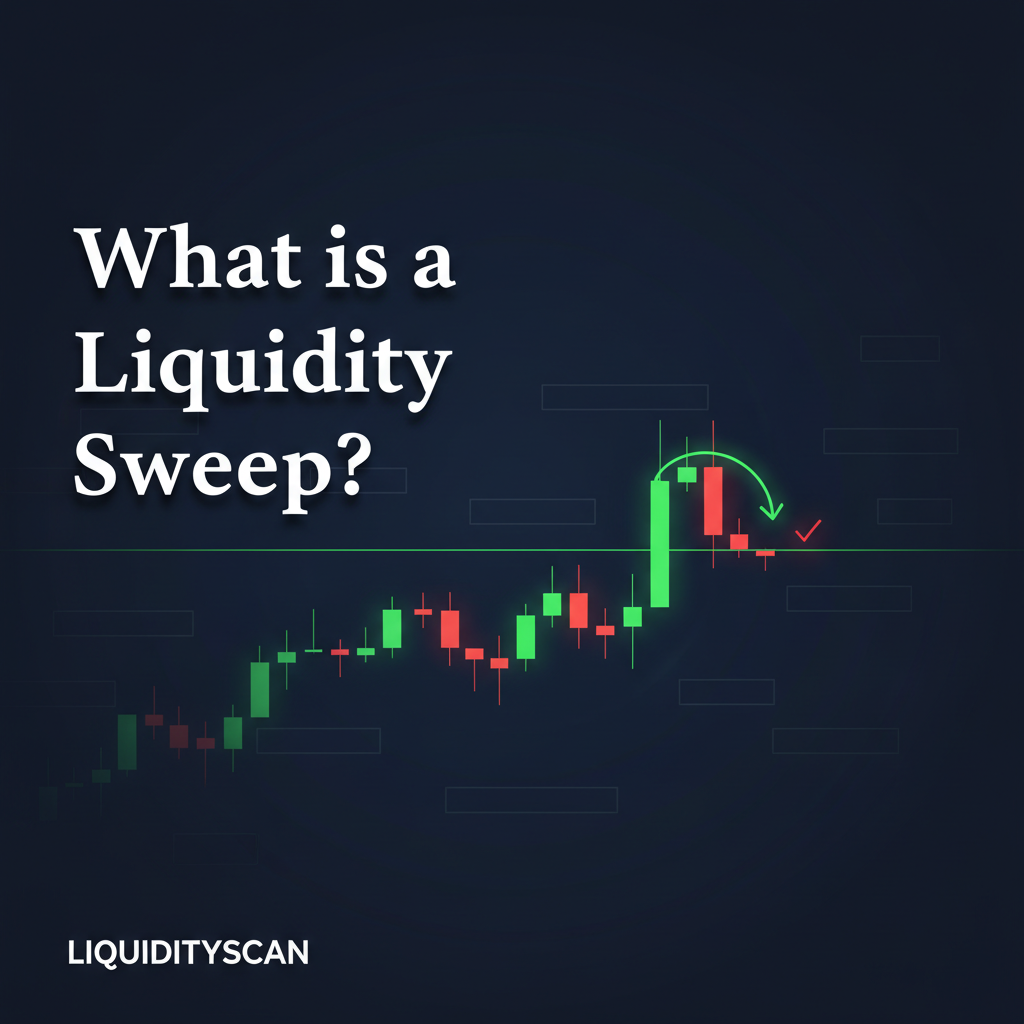
这是市场用来吸收盘口上方或下方挂单的一套机制:先套住做突破的人、触发一片止损,然后才朝相反方向走出一波有持续性的行情。它是 Smart Money Concepts(SMC)和 ICT 方法论里的地基级概念。
核心要点
- 看影线,不看实体:教科书式的 liquidity sweep,是影线捅穿流动性位、实体却收不出去。实体一旦收在外面,性质就变了——那更像潜在的 BOS(break of structure),而不是 sweep。
- 专打明牌位置:sweep 瞄准的是一眼可见的流动性池——老的高低点、时段高低点、等高点等低点,订单天然堆在这些地方。
- 反转的燃料:核心目的是吞下大量挂单,给机构的整轮行动当燃料。扫完之后常有一段有力的离开,这就是 displacement。
- 比扫止损范围更大:扫止损只是其中一部分,sweep 还会连带触发突破入场单。聪明钱由此拿到充足的对手盘,得以逆着人群建大仓。
- 位置决定一切:一次 sweep 的分量,全看它出现在哪。发生在 premium/discount 区域内的关键高低点被扫,远比区间中段一根莫名其妙的影线重要。
怎么识别一次 liquidity sweep
识别 liquidity sweep,靠的是在一张干净的图上认出一个特定序列。第一步,在你所选的周期上标出一个清晰、没有争议的波段高点或低点。举个例子:15M 图上的 GBP/USD,取前一天的高点。
接下来就看价格会不会只高出那个位置几个点。成败在收线。有效的 sweep:影线打穿,实体却收回原区间之内。这说明这轮对流动性的突袭只是快进快出抓一把,不是一次认真的突破尝试。
最后一道确认是市场的反应。高质量的 sweep 之后,价格会立刻、用力地离开该位置,途中常常留下一个 fair value gap(FVG)。「sweep 加 displacement」这套序列,正是我们平台 CISD(Change in State of Delivery)引擎实时扫描的核心形态——让你只关注那些真正打出强反应的 sweep。
liquidity sweep 与扫止损:一个关键区别
不少交易者把 liquidity sweep 和扫止损当成同义词混着用。这是战术层面的失误,会让你看漏整个事件的完整机制。
扫止损专指触发某一簇止损单——算法都清楚,这些单子就趴在每个重要摆动点外侧一点点的地方。正如 CME Group 的教育材料所解释的,止损单一旦被触发就变成市价单,瞬间涌出一波卖方或买方流动性,而这正是机构可以照单全收的东西。
liquidity sweep 则是一个更大的事件:它不只触发止损单,还会引诱突破交易者提前把 buy stop、sell stop 这类入场挂单埋进市场。聪明钱于是站到所有这些流量的对面——把货卖给追突破的人,同时接走被套多头的止损卖单。每个人的失败,都是他们的对手盘。
我自己就有好几年,张口闭口都管这叫扫止损。后来把被扫掉的东西想全了——既有止损,也有入场单——才算真正打通。这也解释了为什么随后的反转经常那么暴力:市场在好几条战线上同时制造失败,为它真正的意图囤够了燃料。
liquidity sweep 在市场结构中的角色
liquidity sweep 不是随机出现的图形,它是算法派发价格过程中的固定环节。市场正是靠它,才能在寻找外部区间流动性和内部区间流动性之间完成切换。
可以这么理解:外部区间流动性被扫掉(比如上周高点),往往预示着价格要折回区间内部,去够内部目标——一个还没回补的 FVG,或者一个 order block。这类突袭,是整套 ICT 市场结构框架里的基础构件。
最典型的例子,是伦敦或纽约 kill zone 里的 judas swing:时段开盘的第一波常常先扫掉亚洲时段的高点或低点,骗大家以为今天的趋势朝这边,随后猛烈反转,奔着当天真正的目标去。想吃透这套动态,前提是搞明白什么是市场结构,以及流动性池如何主导价格派发的剧本。