
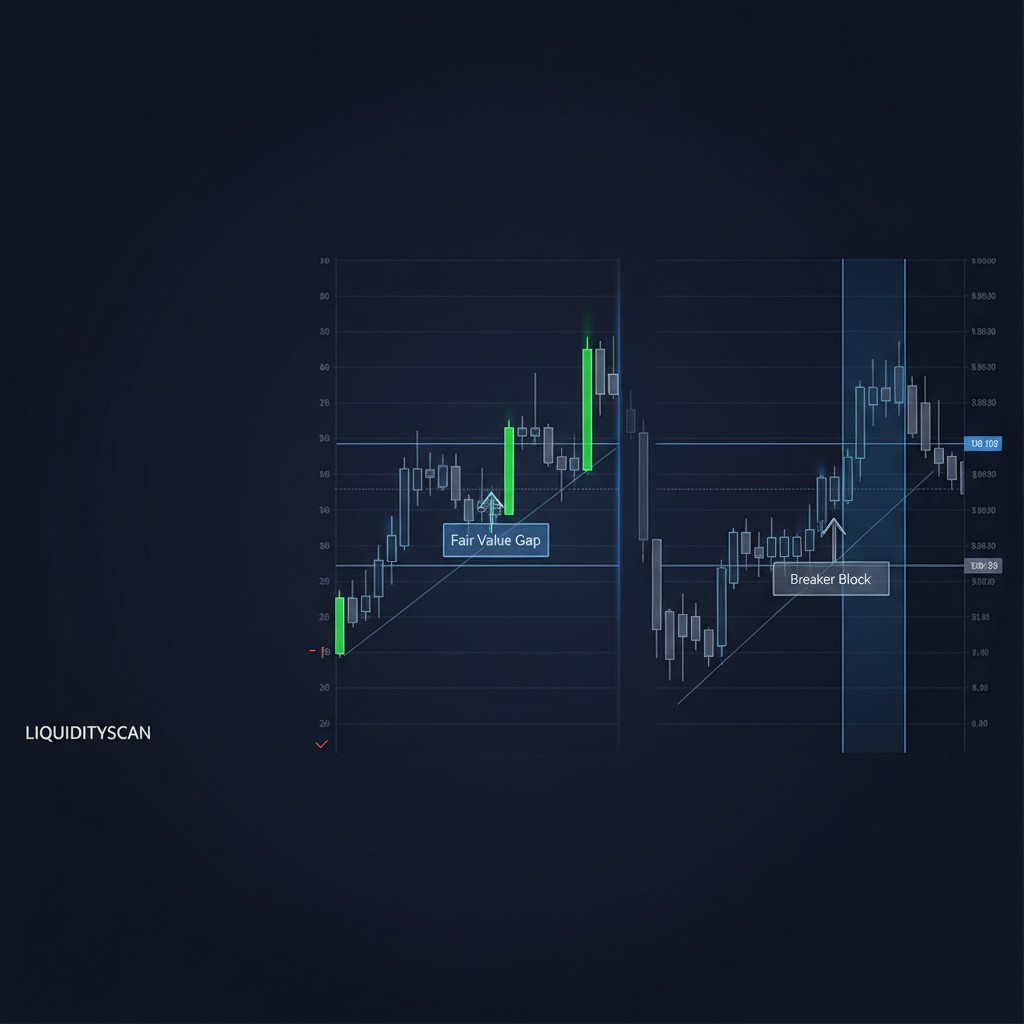
ICT 2022 模型和 2024 模型的核心区别其实就一条:2024 模型把特定的、基于时间的 macro 和一套更精细的入场 POI 整合了进来,而 2022 模型给的是一个更通用的框架——liquidity sweep、市场结构转变(MSS)、然后回到 Fair Value Gap(FVG)入场。两个都吃透,并且知道什么时候该用哪个,比急着站队有用得多。
拆解经典:ICT 2022 模型
核心序列:流动性、结构转变、displacement、入场
2022 Mentorship 模型是一个四步序列。第一步,价格扫掉一个关键的流动性池,比如某个时段的高点或低点。第二步,市场结构转变(MSS)确认意图。第三步,一记有力的 displacement 走出 Fair Value Gap(FVG)。第四步,价格回抽进这个 FVG,入场触发。它优雅的地方在于:几乎任何市场环境下都能用。
EUR/USD 上一个 2022 模型形态的解剖
拿 EUR/USD 举例:价格冲上前一时段高点,扫掉了买方流动性。接着带着动能跌破一个短期低点——向下的 MSS,下跌途中留下一个 FVG。价格反弹回补到缺口里,空单触发。止损放在被扫掉的高点上方,目标看下方对侧的流动性。干净、可复制、不挑时段。
演进:ICT 2024 模型新在哪?
基于时间的 macro 到底管什么
2024 模型对 2022 框架的精化在于:形态必须落在特定的时间窗口里才算数,这种窗口叫 macro,比如纽约的 09:50–10:10。不再是任何时候出现有效结构都收,而是只过滤机构算法最可能送出行情的那几分钟,把合格入场的门槛收紧了。
FVG 之外更精细的 POI
2024 的打法还拓宽了入场 POI。除了经典的 FVG,它更多依赖 breaker block 和 Balanced Price Range(BPR)来确认入场。这些给了交易者在 macro 窗口内更精确的操作对象——行情走得快、容错极小的时候,这一点很要命。
正面对照:2022 模型 vs 2024 模型
| 对比项 | 2022 模型 | 2024 模型 |
|---|---|---|
| 主要触发 | 扫掉关键高点或低点的 liquidity sweep | 在明确时间 macro 内发生的 liquidity sweep |
| 确认条件 | 带 displacement 的市场结构转变(MSS) | macro 窗口内的 MSS |
| 入场 POI | Fair Value Gap(FVG) | FVG、breaker block 或 Balanced Price Range(BPR) |
| 时间依赖 | 低——大多数时段都能用 | 高——绑定特定 macro 窗口 |
入场触发与确认
两个模型流着同一套血:sweep、shift、入场。差别只在过滤器。2022 模型光凭结构就能认定一个形态成立;2024 模型要求结构出现在对的分钟上——用机会数量换精度,换来的是更少但信念更强的机会。
周期与时段依赖
2022 模型跨时段、跨周期都自在。2024 模型从设计上就是依赖时段的,最适合纽约 kill zone 及其 macro——机构活动在这个窗口已知会明显放量,CME Group 官方交易时间页面记录的交易所活动也能佐证这一点。
实战应用:两个模型分别怎么做
盘中识别 2022 模型
时段开始前,先把流动性位置和高周期方向标好。价格扫掉一个位置、带 displacement 破坏结构时,切到你的入场周期,找到 FVG,挂单。没有时间约束意味着只要形态走得干净,随时可以出手。
执行 2024 的 macro 入场
做 2024 模型,第一步先标出 macro 窗口。窗口一开,盯着 sweep 和 MSS 是否在这几分钟内发生。然后选你的 POI——FVG、breaker 还是 BPR——执行。如果序列在窗口外才走完,放弃。钟表带来的纪律,就是这个模型的全部意义。
2024 模型实战里最大的坑是不耐烦。macro 窗口短,人容易觉得必须在关窗前做点什么、随便什么都行。而这种紧迫感恰恰是这个模型要替你挡掉的东西。一个没走出干净 sweep 和 shift 的 macro,跳过就是了。错过一个窗口什么成本都没有;在一个窗口里硬塞一笔低质量入场,亏的是真金白银。把空窗当成成功的结果来看——躲开一笔烂交易,本身就是一种优势。
2024 年了,ICT 2022 模型还有效吗?
有效。2022 模型至今仍是分析价格行为的核心框架,扎实且高效。2024 的精化丝毫没有动摇让原始版本经久耐用的那套 sweep–shift–FVG 逻辑。追着新标签跑、把旧模型扔掉的交易者,往往是拿一个可靠的优势,去换一个自己还没掌握的更窄的优势。ICT 自己发布在 Inner Circle Trader 频道上的内容,也是把新概念定位成对同一块地基的补充。
该用哪个模型?一个决策框架
把 2022 模型当万能默认:读任何时段、任何周期都用它。当你明确要打一个高活跃窗口——比如纽约上午时段——并且想要最高精度时,再换 2024 macro 模型。盘中判断可以很简单:如果你分析价格的时刻不在任何 macro 里,那你就在 2022 模型的地盘上,只按结构评判形态即可。一旦时钟走进 macro、高周期方向又清晰,就可以用 2024 模型那套更严苛、有时间盒的标准来要求它。
一句话:2024 模型是对特定场景的增强,不是替代。把扎实的框架当底座,时机到了再把时间敏感的精化叠上去。先把 2022 序列练熟,2024 的 macro 才谈得上可用——因为每一个 2024 入场,剥到最底层仍然是 sweep、shift、回到一个 POI。
相关主题延伸
想把这两个模型放进一套完整的计划里、并掌握它们所依赖的时机,从这里继续:
- 面向专业交易者的终极 ICT 交易策略框架 —— 看清入场模型在整个计划里的位置。
- ICT Macro Times:拆解那些 20 分钟时间窗 —— 吃透 2024 模型的核心:时间要素。
- ICT Silver Bullet:10 点与凌晨 3 点时段差异解析 —— 另一个绑定特定时间的 ICT 形态案例。
- ICT 概念演进:关键模型时间线