
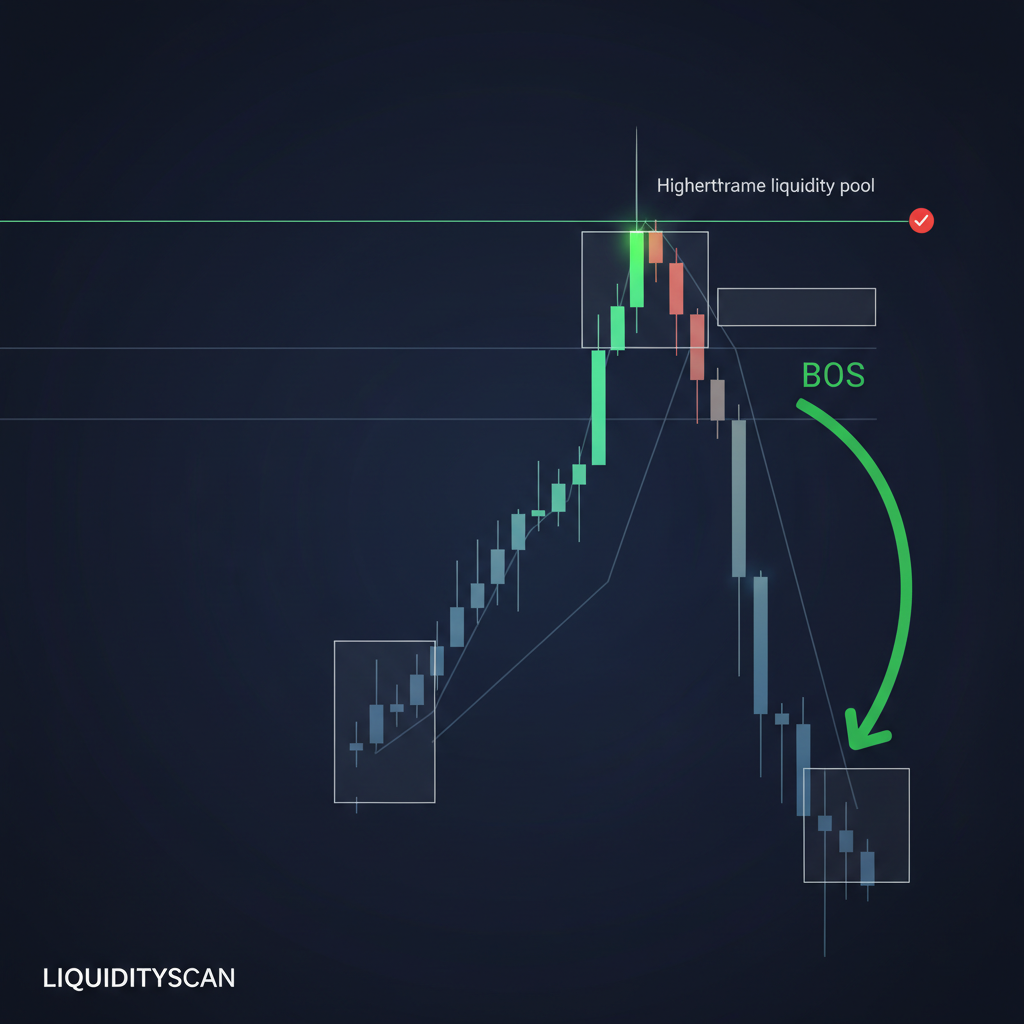
Sí, operar order blocks puede ser rentable, pero no de la forma en que la mayoría lo hace. La ventaja no viene del bloque en sí. Viene del contexto que lo rodea: el sesgo del timeframe superior, un draw de liquidez claro y la calidad de la mitigación. Un sistema crudo de "comprar todos los order blocks" roza el lanzamiento de moneda una vez pagados el spread y el slippage. La versión rentable es un filtro que descarta la mayoría de los bloques.
Esa distinción importa porque cambia lo que mides. Los traders que preguntan si los order blocks "funcionan" están preguntando por el patrón. La pregunta real es si tu proceso de selección convierte un patrón común en una decisión con expectativa positiva.
Qué genera realmente la ventaja
El contexto crea la ventaja, no el bloque. Un order block es simplemente la última vela contraria antes de un movimiento que rompe estructura. Se imprimen millones. Los que valen la pena comparten tres condiciones.
- Alineación HTF. El bloque está en acuerdo con una lectura direccional del timeframe superior. Un block alcista dentro de una pierna bajista HTF es ruido.
- Un draw de liquidez. El precio tiene una razón para llegar a tu bloque y un objetivo más allá, normalmente un pool de órdenes en reposo que el algoritmo probablemente buscará.
- Calidad de mitigación. Cómo llega el precio importa. Un displacement brusco saliendo del bloque, idealmente con un fair value gap, se lee como intención. Un arrastre lento hacia él, no.
Quita cualquiera de estas condiciones y el mismo rectángulo se comporta distinto. Por eso dos traders con "la misma estrategia" publican resultados opuestos. Uno opera bloques; el otro opera contexto que casualmente incluye un bloque.
Cómo se ven un win rate y una expectativa realistas
La rentabilidad es una ecuación de expectativa, no un concurso de win rate. La expectativa es la lente honesta:
Expectativa = (% aciertos x ganancia media) − (% pérdidas x pérdida media)
Las entradas con order block, sobre todo con refinamiento de FVG u OTE, te permiten colocar un stop ajustado debajo del bloque y apuntar a un pool de liquidez distal. Esa geometría produce operaciones naturalmente en el rango de 2R a 4R. Con ese perfil de recompensa, no necesitas acertar seguido.
| Recompensa media por acierto | Win rate de equilibrio | Objetivo cómodo |
|---|---|---|
| 1R | 50 % | >55 % |
| 2R | ~33 % | 40-50 % |
| 3R | 25 % | 35-45 % |
Un trader disciplinado de order blocks con un promedio de 2R y un 40 a 50 por ciento de aciertos es cómodamente rentable. Fíjate en lo que eso significa: puedes perder más operaciones de las que ganas y aun así hacer crecer la cuenta. Perseguir un win rate alto suele significar cortar las ganadoras temprano y destruir justo el R-múltiplo que hacía funcionar la estrategia.
No cito deliberadamente ninguna cifra precisa tipo "los order blocks ganan X por ciento", porque no es algo que se pueda saber en abstracto. El win rate depende de tu instrumento, tu timeframe, tu filtro de sesión y de qué tan estrictamente apliques las tres condiciones de contexto. Quien cite un número universal está vendiendo una certeza que no existe.
Por qué falla el trading ingenuo de "todos los order blocks"
Operar cada bloque convierte una ventaja selectiva en entrada aleatoria. El fallo es estructural, no psicológico.
En cualquier gráfico puedes marcar decenas de order blocks por día entre timeframes. La inmensa mayoría nunca tuvo intención institucional detrás; son simplemente la última vela antes de un movimiento menor. Entra en todas y tu muestra queda dominada por bloques de baja calidad sin draw de liquidez ni alineación HTF. El promedio de esa muestra regresa hacia cero y luego se vuelve negativo tras los costes.
Los bloques sin mitigar son la trampa clásica. Un bloque intacto se ve prístino, así que el trader anticipa una reacción. Pero "intacto" muchas veces significa que el precio todavía no tiene ningún draw hacia él, y estás adelantándote a un nivel sin nada que jale el precio. La selectividad es la estrategia. En el momento en que operas cada instancia, ya no tienes una.
Los errores de ejecución que hunden un concepto sólido
La mayoría de las pérdidas con order blocks son fallos de ejecución, no fallos del concepto. Cuatro errores convierten una idea de expectativa positiva en un sistema perdedor.
- Sin sesgo HTF. Tomar bloques en ambas direcciones sin una lectura top-down significa que la mitad del tiempo estás operando contra el flujo dominante.
- Persiguiendo bloques sin mitigar. Entrar por anticipación en lugar de esperar a que el precio llegue con displacement y confirmación.
- Sobredimensionar. Una estrategia de 2R con 40 por ciento de aciertos produce rachas perdedoras de cinco o seis como rutina. Un tamaño que no sobrevive esa varianza revienta antes de que la ventaja pague.
- Saltarse el backtest. Ponerlo en vivo sin haber medido nunca cómo rinden tus reglas específicas en tu mercado específico.
Ese último punto pesa. No puedes saber si tu variación de order blocks es rentable hasta haberla probado sobre una muestra significativa con reglas fijas y escritas. Haz el backtest a mano, registra cada operación, etiquétala por calidad de contexto y mide la expectativa por grupo. Casi siempre encontrarás que el grupo de alto contexto sostiene la cuenta mientras el de bajo contexto sangra. Corta los que sangran y la misma "estrategia" se vuelve rentable, porque finalmente has aislado la parte que tenía la ventaja.
Preguntas frecuentes
¿Funcionan mejor los order blocks en timeframes superiores?
En general, sí. Los bloques de timeframes superiores cargan liquidez más significativa e intención más limpia, así que respetan las condiciones de contexto con más fiabilidad. Los timeframes inferiores imprimen más bloques pero también mayor proporción de ruido, y exigen un filtrado más estricto.
¿Qué win rate necesito para que los order blocks sean rentables?
Depende de tu R promedio. A 2R empatas cerca del 33 por ciento y ganas cómodamente alrededor del 40 al 50 por ciento. Define primero tu perfil de recompensa y luego juzga tu win rate contra él.
¿Son más fiables los order blocks sin mitigar?
No inherentemente. "Sin mitigar" describe si el precio ha vuelto, no si existe un draw jalando el precio hacia allí. Sin un objetivo de liquidez y alineación HTF, un bloque intacto es solo una suposición sin probar.
Rutas de búsqueda relacionadas
Estos son los siguientes pasos naturales para construir una ventaja de order blocks centrada en el contexto.
- Cómo hacer backtest de una estrategia ICT correctamente — construye la muestra que te dice si tus reglas son realmente rentables.
- Dimensionamiento de posiciones en ICT: riesgo, R-múltiplos y consistencia — dimensiona las operaciones para que una racha perdedora normal no termine con la cuenta.
- Análisis top-down en ICT: alineación multi-timeframe — establece el sesgo HTF que filtra los bloques de baja calidad.
- Displacement en ICT: leer la intención institucional — lee la calidad de mitigación que separa los bloques reales del ruido.
- OTE explicado: la zona de Optimal Trade Entry en ICT — refina las entradas de bloque para stops más ajustados y R-múltiplos mayores.
- Probabilidad de llenado del FVG: lo que revelan los backtests sobre los win rates — mira cómo los datos replantean las probabilidades reales de otro patrón popular.
- 3 modelos de entrada con order block de alta probabilidad