
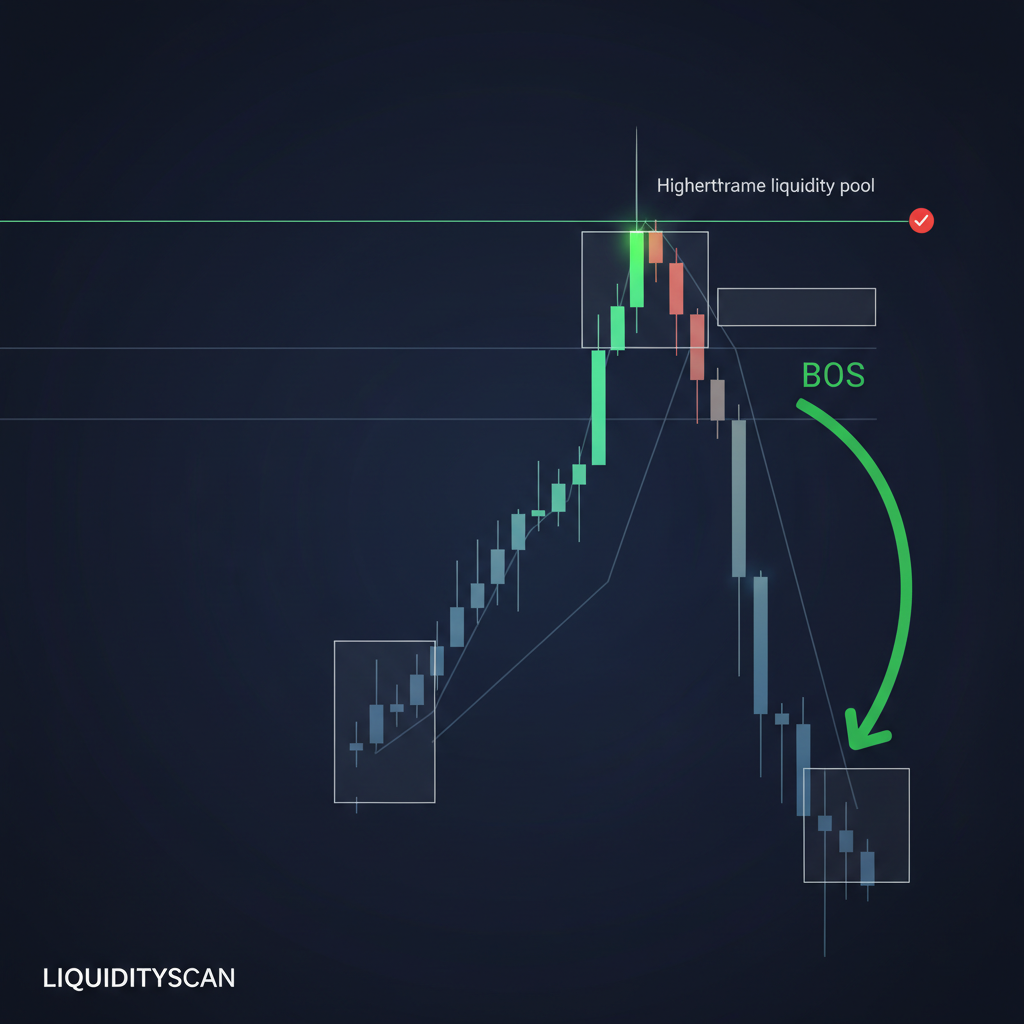
order block 取引は利益を出せる。ただし、大半のトレーダーがやっている形では話が別だ。優位性はブロックそのものから湧かない。湧くのは周囲のコンテキストのほうだ。上位足の方向感、明確な流動性の引き寄せ先、そしてミティゲーションの質。出会ったブロックを全部拾う素朴なシステムは、スプレッドとスリッページを払えばほぼコイントスと変わらない。利益が出るのは、大多数のブロックを捨てるふるいとして使ったときだ。
この区別は軽視できない。測るべきものが変わるからだ。「order block は機能するのか」と問う人は、パターンのほうを見ている。本当に問うべきは、自分の選別プロセスが、ありふれたパターンを期待値プラスの意思決定に変えているかどうかだ。
優位性を実際に支えているもの
優位性を作るのはコンテキストであって、ブロックではない。order block とは、構造を破る動きの直前についた逆方向の最後のローソク足にすぎず、市場には毎日大量に出る。その中で取引に値するものは、3つの条件を共有している。
- HTF との整合。ブロックが上位足の方向読みと一致していること。上位足が下落波動にある中での買いのブロックは、ノイズでしかない。
- 流動性の引き寄せ先。価格がブロックまで来る理由と、その先に目標があること。多くの場合、それはアルゴリズムが狙いやすい待機注文のプールだ。
- ミティゲーションの質。価格がどうやって来たかが効く。ブロックを離れる際の鋭い displacement、できれば FVG を伴う動きは意図の表れだ。ゆっくりともみながら触れた動きは、そうは読めない。
3つのうちどれか一つでも外せば、同じ長方形が違う振る舞いをする。「同じ戦略」を使っているはずの2人が正反対の成績を出すのは、このためだ。片方はブロックを売買している。もう片方は、結果としてブロックを含んでいるコンテキストを売買している。
現実的な勝率と期待値
収益性は期待値の方程式であって、勝率の競争ではない。一番誠実な物差しはこれだ。
期待値 = (勝率 × 平均利益) − (損失率 × 平均損失)
order block からのエントリーは、FVG や OTE で精度を磨けば、ブロック直下にタイトなストップを置き、ブロックの先側にある流動性プールを目標に取れる。この構図は自然に、2R〜4R の利幅を持つトレードを量産する。この利幅設計なら、頻繁に正解する必要はない。
| 1勝あたりの平均利幅 | 損益分岐勝率 | 狙いたい目安 |
|---|---|---|
| 1R | 50% | 55%超 |
| 2R | 約33% | 40〜50% |
| 3R | 25% | 35〜45% |
平均2Rを取りに行き、勝率40〜50%を維持できるトレーダーは、余裕をもって黒字になれる。ここには大事な含意がある。負けの数が勝ちより多くても、口座は育つ。勝率を追い求めると、普通は利確が早くなり、この戦略を成立させているRレシオそのものを潰す。
私はあえて「order block の勝率はX%」といった特定の数字を挙げない。抽象論としては知りようがないからだ。勝率は銘柄、時間足、セッションフィルター、そして3条件をどれだけ厳格に適用するか次第で変わる。普遍的な数字を一つ掲げる相手は、存在しない確実性を売っている。
全ブロック取引が失敗する構造的な理由
出会ったブロックをすべて取る運用は、選別された優位性をランダムなエントリーに変換する。失敗の原因は心理ではなく構造にある。
どのチャートでも、時間足をまたいで1日に数十個の order block を書き込める。圧倒的多数に機関の意図などなく、小さな動きの直前についた最後のローソク足にすぎない。全部に乗れば、サンプルは流動性の引き寄せ先もなく、上位足とも噛み合わない低品質ブロックで埋め尽くされる。その標本の平均はゼロへ寄り、コスト差し引き後にはマイナスへ転ぶ。
未反応のブロックは古典的な罠だ。触れられていないブロックは美しく見える。だから反応を期待して先回りしたくなる。だが「未反応」は多くの場合、価格をそこへ引っ張る流れがまだ無いことを意味する。引き寄せる材料のない水準へ、ただ先回りしているだけだ。選別こそが戦略であり、全件を取った瞬間に戦略は消える。
まともな概念を沈める実行エラー
order block の損失の大半は、概念の失敗ではなく実行の失敗だ。次の4つのミスが、期待値プラスの発想を負けシステムに変える。
- 上位足の方向感がない。トップダウンの読みなしで両方向のブロックを取れば、半分は支配的な流れに逆らう売買になる。
- 未反応ブロックへの先回り。価格の到達を待たず、displacement と確認もないまま期待だけで入る。
- サイズ過大。勝率40%の2R戦略では、5〜6連敗が日常茶飯事で起こる。その分散を生き延びられないサイズは、優位性が報酬を払う前に口座を潰す。
- バックテストの省略。自分のルールが自分の市場でどう働くかを一度も測らないまま、リアルマネーを投入する。
最後の項目には重みを置きたい。自分の order block の変種が利益を出すかどうかは、書き出して固定したルールで、意味のあるサンプル数を試すまで分からない。手作業でバックテストし、全トレードを記録し、コンテキストの質でタグを付け、区分ごとに期待値を測る。ほぼ確実に、高コンテキスト群が口座を支え、低コンテキスト群が溶けるという結果が出る。溶ける区分を切れば、同じ「戦略」が黒字に変わる。ようやく優位性を持つ部分だけを切り出せたからだ。
よくある質問
order block は上位足の方が機能しやすいのか?
概してそうだ。日足や4時間足クラスのブロックは、より大きな流動性と明瞭な意図を背負うため、コンテキスト条件との整合も安定する。5分足や15分足はブロックの数こそ多いが、ノイズの比率が上がる。より厳しいふるいが要る。
order block で利益を出すのに必要な勝率は?
平均利幅次第だ。2Rなら損益分岐は勝率約33%。40〜50%あれば余裕を持って黒字になる。まず利幅の設計を決め、その上で勝率を評価すること。順序を逆にしない。
未反応の order block の方が信頼できるのか?
本質的には違う。「未反応」は価格が戻ってきたかどうかの事実であって、価格をそこへ引く流れがあるかどうかではない。流動性の目標と上位足の整合がなければ、触れられていないブロックは、試してもいない推測にすぎない。
関連する次の一歩
コンテキストを主軸に置いた order block の優位性を組み上げていくなら、自然な流れは次の通りだ。
- ICT 戦略を正しくバックテストする方法:自分のルールが本当に利益を出せるかを判定するサンプルの作り方。
- ICT のポジションサイジング:リスク、Rレシオ、一貫性:通常の連敗で口座が終わらないサイズ設計。
- ICT のトップダウン分析:複数時間足の整合:低品質ブロックをふるい落とす上位足の方向感の固め方。
- ICT における displacement:機関の意図を読む:本物のブロックとノイズを分ける戻りの質の読み方。
- OTE 解説:ICT の Optimal Trade Entry ゾーン:ブロックからのエントリーを磨き、ストップを狭く、利幅を大きくする方法。
- FVG のフィル確率:バックテストが明かす勝率:データがもう一つの人気パターンの実際の確率をどう捉え直すか。
- 高確率 order block エントリーモデル3選