
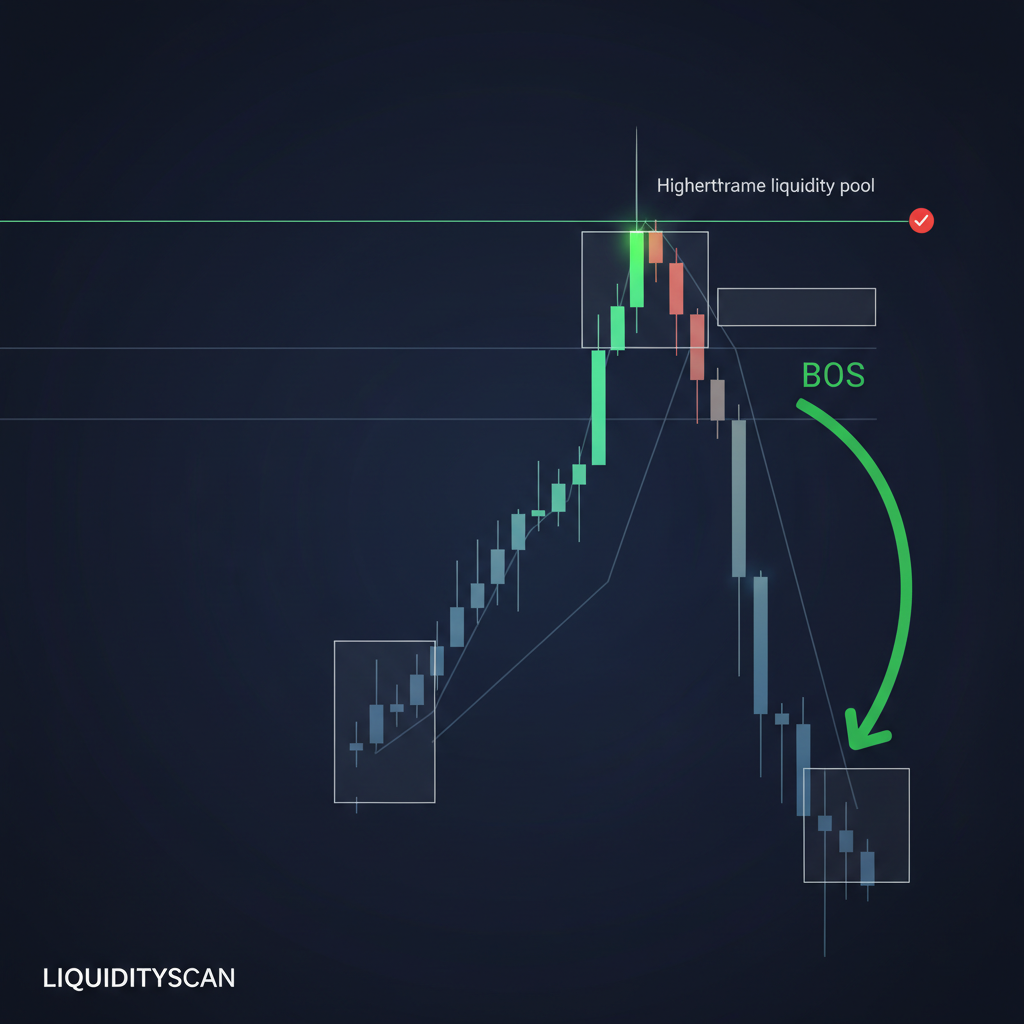
Oo, pwedeng kumita ang order block trading, pero hindi sa paraang ginagawa ng karamihan. Walang galing sa mismong block ang edge. Nasa context ito sa paligid nito: higher-timeframe bias, malinaw na liquidity draw, at kalidad ng mitigation. Yung hilaw na "bilihin bawat order block" na sistema, halos toss coin na lang kapag nabayaran na ang spread at slippage. Ang bersyong kumikita ay isang filter na itinatapon ang karamihan ng blocks.
May bigat ang pagkakaibang ito kasi binabago nito ang sinusukat mo. Yung nagtatanong kung "tumatama" ba ang order blocks, tungkol sa pattern ang tanong nila. Ang totoong tanong: ginagawa ba ng selection process mo na positive-expectancy na desisyon ang isang karaniwang pattern?
Ano talaga ang nagpapagalaw ng edge
Ang context ang gumagawa ng edge, hindi ang block. Ang order block ay yung huling kabaliktaran na kandila bago ang galaw na bumabasag ng structure. Milyun-milyon ang napiprint nito. Yung sulit i-trade ay may tatlong kondisyon.
- HTF alignment. Nakahanay ang block sa direksyon ng mas mataas na timeframe. Yung bullish block sa loob ng bearish na HTF leg, ingay lang yun.
- Isang liquidity draw. May dahilan para umabot ang presyo sa block mo, at may target pa doon, karaniwang isang pool ng nakapahingang order na hinahabol ng algorithm.
- Kalidad ng mitigation. Mahalaga kung paano dumating ang presyo. Matalim na displacement palabas ng block, ideal na may fair value gap, mukhang intensyon. Yung dahan-dahang pagkiskis papaloob, hindi.
Alisin ang kahit isa, magbabago ang ugali ng parehong rektanggulo. Kaya nga magkabaliktad ang resulta ng dalawang trader na "parehong strategy" daw. Isa, blocks ang tinitrade; yung isa, context ang tinitrade na sakto lang may kasamang block.
Ano ang makatotohanang win rate at expectancy
Ang kita ay equation ng expectancy, hindi paligsahan ng win rate. Ito ang pinakamatapat na salamin:
Expectancy = (Win% x Avg Win) − (Loss% x Avg Loss)
Ang order block entries, lalo na kapag may FVG o OTE na pagpipino, pinapayagan kang maglagay ng maikling stop sa ilalim ng block at tumarget ng distal na liquidity pool. Ganyang geometry, natural na 2R hanggang 4R ang kalabasan. Sa ganitong reward profile, hindi mo na kailangang madalas tamaan.
| Avg reward bawat panalo | Break-even na win rate | Komportableng target |
|---|---|---|
| 1R | 50% | >55% |
| 2R | ~33% | 40-50% |
| 3R | 25% | 35-45% |
Yung disiplinadong order block trader na average na 2R at tumatama ng 40 hanggang 50 porsyento, komportableng kumikita. Pansinin ang ibig sabihin noon: pwede kang matalo nang mas madalas kaysa manalo at lumaki pa rin ang account. Yung panghahabol ng mataas na win rate, karaniwang maagang pagputol ng panalo ang kahahantungan, at sisirain nito mismo yung R-multiple na nagpagana ng strategy.
Sadya akong hindi nagbabanggit ng isang eksaktong "X porsyento ang panalo ng order blocks" na numero, kasi hindi ito malalaman sa abstract. Nakadepende ang win rate sa instrumento mo, timeframe, session filter, at kung gaano kahigpit ang pag-apply mo sa tatlong kondisyon ng context. Sinuman na naghahain ng isang unibersal na numero, nagbebenta ng katiyakang wala naman.
Bakit bumabagsak ang padalus-dalos na "lahat ng order block" na kalakalan
Ang pagtrade sa bawat block, ginagawang random na pasok ang selektibong edge. Istruktural ang pagkabigo, hindi sikolohikal.
Sa kahit anong chart, makakamarka ka ng dosena ng order block kada araw sa iba't ibang timeframe. Yung napakarami, walang institusyonal na intensyon sa likod; huling kandila lang sila ng maliit na galaw. Pasukin lahat, at yung low-quality na block na walang liquidity draw at walang HTF alignment ang sasakmal sa sample mo. Papunta sa zero ang average ng sample na yun, tapos negatibo na kapag naisama na ang gastos.
Yung mga unmitigated na block, klasikong bitag. Malinis ang itsura ng hindi pa nasasalat na block, kaya umaasa ang mga trader ng reaksyon. Pero ang "hindi pa nasasalat," madalas ibig sabihin ay wala pang humihila ng presyo papunta roon, at nauuna ka sa isang antas na walang kahit ano ang nag-aakit ng presyo. Ang selectivity ang mismong strategy. Sandaling titratin mo bawat insidente, wala ka nang strategy.
Mga pagkakamali sa execution na lumulubog sa maayos na konsepto
Karamihan ng talo sa order block, pagkakamali sa execution, hindi sa konsepto. Apat na pagkakamali ang nagpapabago ng positive-expectancy na ideya sa sistemang talunan.
- Walang HTF bias. Pagkuha ng blocks sa parehong direksyon nang walang top-down na pagbasa, kalahati ng oras, laban ka sa pangunahing daloy.
- Paghahabol sa unmitigated na block. Pagpasok sa inaasahan imbes na hintaying dumating ang presyo may displacement at kumpirmasyon.
- Labis na laki. Yung 2R na strategy na 40 porsyentong win rate, normal na may sunod-sunod na lima o anim na talo. Yung laking hindi kayang survivahin ang variance na yun, babagsak bago pa mangbayad ang edge.
- Laktawan ang backtest. Pag-deploy nang live nang hindi man lang sinukat kung paano gumagana ang mga patakaran mo sa sarili mong merkado.
Yung huling punto, sulit bigyan ng timbang. Hindi mo malalaman kung kumikita ang variation mo ng order block hangga't hindi mo ito sinusubukan sa makabuluhang sample na may nakasulat at hindi nagbabagong patakaran. Mag-backtest nang mano-mano, i-log ang bawat trade, i-tag bawat isa ayon sa kalidad ng context, at sukatin ang expectancy bawat bucket. Halos lagi mong makikita na yung high-context na bucket ang bumubuhat sa account habang dumudugo yung low-context. Putulin ang mga dumudugo, at kikita na ang parehong "strategy", kasi sa wakas, nahiwalay mo na yung bahaging may edge.
Mga Madalas Itanong
Mas epektibo ba ang order blocks sa mas mataas na timeframe?
Karaniwan, oo. Mas malaking liquidity at mas malinis na intensyon ang dala ng mas mataas na timeframe na blocks, kaya mas maaasahan sila sa mga kondisyon ng context. Mas maraming block ang napiprint sa mas mababang timeframe pero mas mataas din ang bahagi ng ingay, kaya mas mahigpit na filtering ang kailangan.
Anong win rate ang kailangan ko para kumita ang order blocks?
Nakadepende sa average R mo. Sa 2R, break-even ka sa malapit na 33 porsyento at kumikita nang komportable sa 40 hanggang 50 porsyento. Itakda muna ang reward profile mo, tapos tsismain ang win rate mo laban doon.
Mas maaasahan ba ang unmitigated na order blocks?
Hindi naman talaga. Inilalarawan ng "unmitigated" kung bumalik na ang presyo, hindi kung may humihila ng presyo papunta roon. Walang liquidity target at walang HTF alignment, hula lang na hindi pa nasusubok ang isang hindi pa nasasalat na block.
Mga kaugnay na susunod na hakbang
Ito ang natural na mga susunod na hakbang sa pagbuo ng context-first na order block edge.
- How to Backtest an ICT Strategy the Right Way - buuin ang sample na sasabi kung kumikita nga ang mga patakaran mo.
- ICT Position Sizing: Risk, R-Multiples & Consistency - sukatin ang trades para hindi matapos ang account sa karaniwang sunod-sunod na talo.
- ICT Top-Down Analysis: Multi-Timeframe Alignment - itatag ang HTF bias na nagfi-filter ng low-quality na blocks.
- Displacement in ICT: Reading Institutional Intent - basahin ang kalidad ng mitigation na naghihiwalay ng totoong blocks sa ingay.
- OTE Explained: The ICT Optimal Trade Entry Zone - pipinuhin ang block entries para sa mas maikling stop at mas malaking R-multiple.
- FVG Fill Probability: What Backtests Reveal About Win Rates - tingnan kung paano binabaligtad ng datos ang totoong odds ng isa pang sikat na pattern.
- 3 High-Probability Order Block Entry Models