
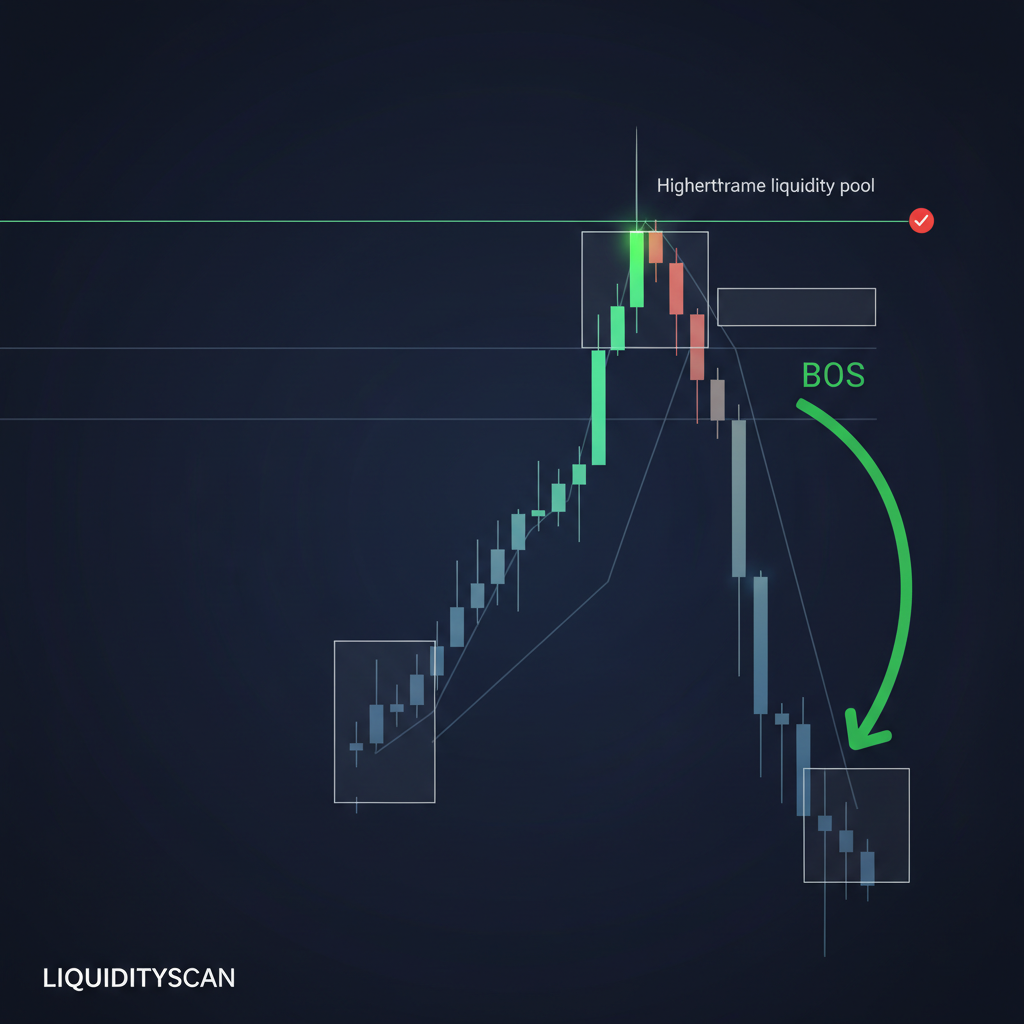
能盈利,但绝不是大多数人现在这种做法。优势不来自 block 本身,来自它周围的东西:高周期的方向、清晰的流动性去向、回补的质量。一套「见到 block 就买」的裸系统,付完点差和滑点,胜率基本等于抛硬币。真正赚钱的版本是个过滤器——把大部分 block 直接扔掉。
这个区别之所以要紧,是因为它决定了你该度量什么。追问「order block 有没有用」的人,问的是形态;真正该问的是,你的筛选流程能不能把一个人人都会画的常见形态,变成一个正期望值的决策。
优势到底由什么驱动
创造优势的是背景,不是 block。order block 无非是打破结构的那段行情启动前的最后一根反向蜡烛,这种东西每天成千上万根地印出来。值得动手的只是少数,它们共享三个条件。
- 与 HTF 方向一致。block 得站在高周期方向的同一边。高周期明明处于下跌段,你却去接多头的 block,那只是噪音。
- 有流动性去向。价格要有理由走到你的 block,而且穿过去之后还有目标——通常是一堆算法大概率会去够的挂单池。
- 回补质量。价格怎么来的很关键。离开 block 的是一段干脆的 displacement,最好还附带一个 FVG——这才读得出机构意图。慢慢磨进去的不算。
抽掉任何一条,同一个矩形的表现立刻两样。这也是为什么两个自称「同一套策略」的人能做出相反的资金曲线:一个交易的是 block,另一个交易的是恰好包含 block 的背景。
现实的胜率和期望值长什么样
盈利是道期望值算术题,不是胜率竞赛。要看清这件事,只有一把诚实的尺子:
期望值 = (胜率 × 平均盈利) − (败率 × 平均亏损)
order block 入场——尤其用 FVG 或 OTE 收窄过的——天然允许你把止损贴在 block 下方很近的位置,同时把目标放到远端的流动性池上。这种几何结构给出的单子,回报大多落在 2R 到 4R 区间。赔率到了这个档位,你不需要经常对。
| 平均每笔盈利 | 保本胜率 | 舒适的目标区间 |
|---|---|---|
| 1R | 50% | >55% |
| 2R | 约 33% | 40-50% |
| 3R | 25% | 35-45% |
一个守纪律的 order block 交易者,平均做到 2R、胜率落在 40% 到 50%,就已经稳稳站在盈利区。注意这意味着什么:输的单子可以比对的多,账户照样长。反过来讲,一味追高胜率,结局通常是提前砍掉盈利单,亲手废掉让这套策略成立的 R 倍数。
我刻意不报一个「order block 胜率就是 X%」这样的精确数字,因为脱离具体环境它不可知。胜率取决于品种、周期、时段过滤,也取决于你对那三条背景条件卡得多严。谁要是给你一个放之四海皆准的数字,他卖的不是数据,是一种并不存在的确定性。
为什么「每个 block 都做」注定失败
逢 block 必做,等于把一个有选择性的优势换成随机入场。这是结构性问题,不是心态问题。
随手打开一张图,跨几个周期,一天能标出几十个 order block。其中绝大多数背后根本没有机构意图,只是某段小波动前的最后一根蜡烛。全部进场,你的样本就会被没有流动性去向、也不符合 HTF 方向的低质量 block 占满。这个样本的均值会向零回归,扣完成本转负。
从未被回补的 block 是经典陷阱。没被碰过的 block 看起来干净,于是人们开始预判它会反弹。可「没被碰过」往往只说明价格还没有理由过去——你在提前埋伏一个没有任何东西把价格往那儿吸的位置。说白了,选择性本身就是策略。你开始逢 block 必做的那一刻,策略就没了。
执行层面的错误,怎么毁掉一个成立的概念
多数 order block 的亏损败在执行,不败在概念。四个错误,足以把正期望值的思路做成亏损系统。
- 没有 HTF 偏向。不做自上而下的分析、两个方向都接 block,等于一半时间在逆着主导资金流干。
- 追未回补的 block。靠预期入场,而不是等价格带着 displacement 和确认走回来。
- 仓位过大。胜率 40% 的 2R 策略,连亏 5 到 6 笔是家常便饭。扛不住这种波动的仓位,撑不到优势兑现那天。
- 跳过回测。从来没在自己的市场上、用固定成文的规则量过数据,就直接上实盘。
最后一条值得单独拎出来。你的 order block 变体赚不赚钱,在你用固定规则跑过足够大的样本之前,没人知道——包括你自己。手动回测,每笔都记,按背景质量打标签,分组算期望值。你几乎总会看到同一幕:高背景分组撑起整个账户,低背景分组持续失血。砍掉失血的组,同一套「策略」马上就能赚钱——因为你终于把真正带优势的那部分隔离出来了。
常见问题
order block 在高周期上更有效吗?
总体上是的。高周期的 block 背后挂着更可观的流动性,意图也更干净,所以更稳定地满足背景条件。低周期 block 出现得更频繁,噪音占比也更高,对筛选的要求反而更苛刻。
order block 要多少胜率才能盈利?
取决于你的平均 R。做 2R 的话,33% 上下保本,40% 到 50% 就能舒服地赚。先定好自己的回报结构,再拿胜率去对照它——顺序别反。
未回补的 order block 更可靠吗?
不一定。「未回补」只说明价格还没回来过,不代表有什么东西会把价格吸过去。缺了流动性目标和 HTF 方向的配合,一个没被碰过的 block 只是一个没验证过的猜测。
相关主题路径
想把 order block 的优势建立在背景优先之上,这些是顺理成章的下一步。
- 如何正确回测一套 ICT 策略 —— 构建出能告诉你规则是否真赚钱的那个样本。
- ICT 仓位管理:风险、R 倍数与一致性 —— 让仓位大到有意义、又小到扛得过正常的连亏。
- ICT 自上而下分析:多周期共振 —— 建立能把低质量 block 滤掉的 HTF 偏向。
- Displacement 详解:读懂机构意图 —— 学会读回补质量,把真 block 和噪音分开。
- OTE 详解:ICT 最优交易入场区 —— 把 block 入场收得更细,止损更紧,R 倍数更大。
- FVG 回补概率:回测数据揭示的真实胜率 —— 看数据如何重新校准另一个热门形态的真实赔率。
- 3 个高概率 Order Block 入场模型