
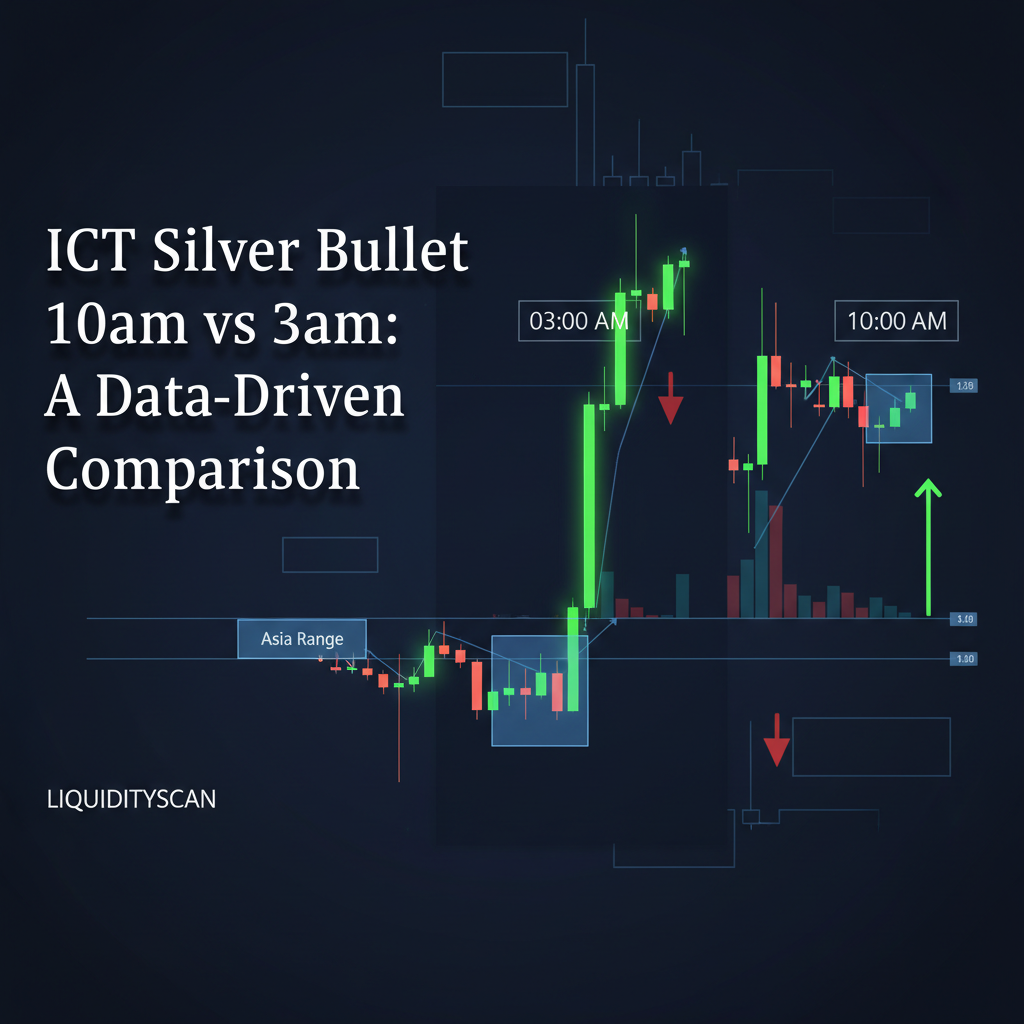
午前3時ロンドンの Silver Bullet:その日の最初の仕掛け
午前3時(米東部時間)の窓は、真空の中にあるわけではない。この時間帯はロンドン kill zone(米東部時間午前2時〜5時)のど真ん中に位置し、その日の主要な方向性の動きがここから始まることが多い。このセットアップの要点は、アジアセッションのレンジ境界を sweep したあとに続く、意図的に作られた反転を利益に変えることだ。
静かで出来高の薄いアジアセッションでは、価格は漂うように揉み合い、セッション高値の上と安値の下に見え透いた流動性プールを積み上げていく。買い側にも売り側にも、だ。ロンドンのディーリングデスクが稼働し始めると、その最初の仕事はたいていこの流動性を狩ることだ。あの作為的な動きこそが judas swing だ。
典型的な午前3時の Silver Bullet は、次のように展開する。
- 価格がアジアセッションの高値か安値を攻撃し、judas swing が形成される。これが最初のliquidity sweepだ。
- sweep の後には攻撃的な反転と displacement が続き、1分足や5分足といった短い時間足でMSS(Market Structure Shift、構造転換)が起きる。
- この displacement の一脚が、きれいな FVG(Fair Value Gap)を残す。
- エントリーは FVG への押し戻しで行う。価格が今度はアジアレンジの反対側を目指す、という読みだ。
私はこのモデルが、最初の sweep に説得力がないときに何度も失敗するのを見てきた。アジア高値をわずか数ティックだけ突いてすぐ反落するような動きは、たいていシグナルではなく罠だ。質の高い午前3時のセットアップは、本物の反転と displacement が効き始める前に、ほとんど鬱陶しいと感じるほど徹底的なストップハントが終わったあとに現れる。目的は単にエントリーすることではない。機関のお墨付きが明確に姿を見せたところで入ることだ。この区別については、Judas Swing vs. Turtle Soupでまさに扱っている。
午前10時ニューヨークの Silver Bullet:継続を狙うプレイ
午前10時までに、相場の物語は完全に入れ替わっている。ロンドンはすでに方向のバイアスを作っており、午前9時30分の米株式の寄り付きが新しい波のボラティリティを注ぎ込んだ直後だ。CMEグループの指数先物のコア取引時間と重なる午前10時〜11時の窓は、その日の方向を決める場ではない。すでに存在する勢いの中で、二次的なエントリーを渡してくれる場所だ。
このセットアップは、朝一番のドライブへの反応だ。8時間かけて築かれたアジアセッションの流動性を狩るのではなく、直近30〜60分の流動性を狙うのが普通だ。午前9時30分から10時のあいだに刻まれた高値・安値を思い浮かべればいい。
午前10時モデルが探すのは:
- ロンドンとNY序盤で確立された、明確なトレンド。
- 午前9時30分の寄り付き後に形成された短期の高値・安値を sweep する小さな押し戻し。これが inducement だ。
- 優勢なトレンド方向への displacement、そして新しい FVG の形成。
- その FVG への戻りでのエントリー。継続を狙う。
体感的にはこちらの方が速く鋭く、ロンドンの兄弟分ほど伸びないことも多い。端的に言えば、モメンタムのスキャルプだ。午前3時の動きがアジアレンジの反対側全体を走ることがある(EUR/USDなら40ピップスほど)。一方、NQの午前10時の動きが求めるのは次の内部流動性のプールだけ、ということもある。抵抗にぶつかるまで50ポイント程度のラン、それきりだ。仕掛けの時点で市場構造をきれいに読めているほど、この違いは見分けやすくなる。
比較分析:文脈がすべて
この2つを同じセットアップとして扱うのは、戦略を崩す最も手軽な方法のひとつだ。土台にあるオーダーフローも、目的も、根本的に違う。ロンドンセッションに注入される膨大な流動性。BIS(国際決済銀行)のデータが示す通り、世界のFX取引高の最大シェアを占める時間帯だ。この重みが、午前3時のセットアップに午前10時版にはない厚みを与える。そして頻繁に、その日全体の高値か安値をここが決める。
一方の午前10時セットアップは、すでに手の内を見せた相場で展開される。派生的な動きだ。勝つ側を当てに行くのではなく、勝っている側に乗る。そもそもこうした動きが本当に連携されたものなのか疑問に思ったことがあれば、Is the Forex Market Manipulated?(FX市場は操縦されているのか)で機関投資家の視点を解説している。
| 項目 | 午前3時ロンドン Silver Bullet | 午前10時ニューヨーク Silver Bullet |
|---|---|---|
| 主な流動性ターゲット | アジアセッションの高値・安値(外部レンジ流動性) | NY寄り付き直後の短期高値・安値(内部レンジ流動性) |
| 支配的なナラティブ | セッション開始時の反転(judas swing) | トレンド継続、あるいは小規模な反転 |
| ボラティリティの性格 | 爆発的で方向性のある動きへと積み上がる | 鋭く速い。初動のスパイクの後に起こることが多い |
| その後の伸び | 大きい。その日の高値・安値を付け得る | 中程度。次の内部流動性水準を狙うことが多い |
| よくある失敗 | 弱い sweep を有効な judas swing と誤読する | すでに伸びすぎた動きを追いかける |
実践では、LiquidityScanのようなツールを使うトレーダーは、両方の窓で同じフィルター設定を回したりしない。午前3時のセットアップなら、重要なアジアセッション水準の sweep 直後に5分足チャートで CISD(Change in State of Delivery)パターンが出たらアラートを鳴らす、といった設定になる。午前10時なら同じパターンを見るが、文脈は数分前にできたばかりの水準の sweep へと移り、その間ずっと上位足の機関投資家のバイアスを頭の片隅に置いておく。この上位足フィルターの考え方は、より広いNY AM kill zoneにもそのまま持ち越せる。
よくある質問
Silver Bullet のセットアップは、どちらか一方が優れている、あるいは収益性が高いのか?
いいえ。役割が違うだけだ。午前3時のセットアップはその日の主要な動きを捉えるためのパワープレイで、スイングやデイトレのトレーダー向きだ。午前10時のセットアップは精密なスキャルプで、速い執行が報われ、指数トレーダーに向く。収益性は、セットアップの性格を自分のスタイルにどれだけ合わせられるかにかかっている。自分に合う方を見極めることは、ICTトレードで自分の優位性を見つけることの核心だ。
Silver Bullet モデルは、午前3時と午前10時の窓以外にも現れるのか?
核となるパターン、つまり liquidity sweep、displacement、そしてFVGへの戻りという流れはフラクタルで、すべてのセッションに現れる。ただし「Silver Bullet」という言葉は、セッション固有の流動性ダイナミクスが働く時間ベースの窓、という高確率の時間帯を特に指している。London Close(これも ICT のコンセプトのひとつだ)にも似たモデルがあるが、信頼性の議論で最も話題になるのはやはり午前3時と午前10時の窓だ。
各セッションのセットアップに適した銘柄は?
午前3時ロンドンのセットアップには、EUR/USD、GBP/USD、AUD/USDといった主要通貨ペアが理想的だ。セッションのオーダーフローとの関係が直接的だからだ。午前10時ニューヨークのセットアップでは、米国株指数(ES、NQ)と原油(CL)が筆頭候補になる。午前9時30分の寄り付き直後に出来高がピークを迎えるからだ。通貨ペアでも午前10時のセットアップは出るが、多くの場合それは、指数先物に対するドルインデックス(DXY)の動きへの反応にすぎない。
関連記事
- ICT Quarterly Theory:時間ベースのマーケットサイクル
- Silver Bullet 戦略:完全チェックリストと実例