
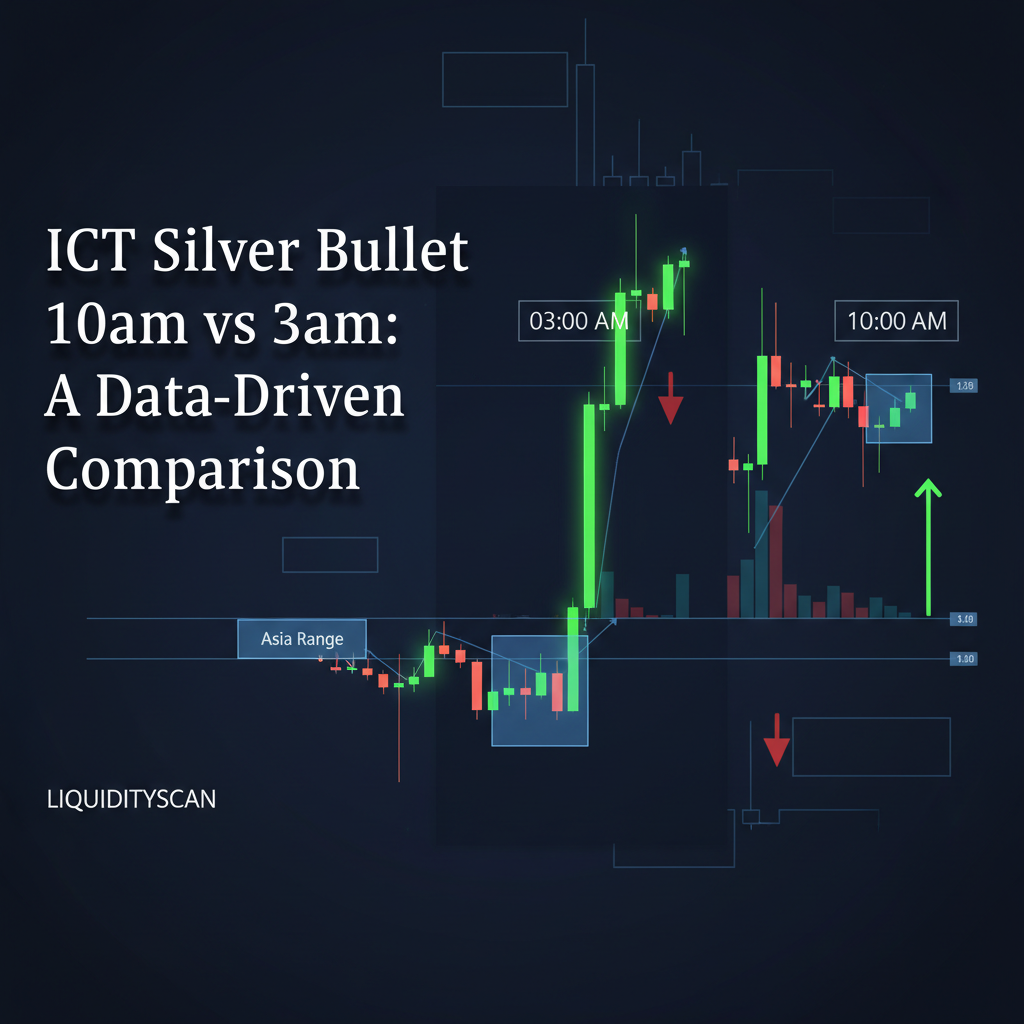
凌晨 3 点的伦敦 Silver Bullet:全天行情的头一步棋
美东时间凌晨 3 点这个窗口不是凭空存在的。它正好落在伦敦 kill zone(美东时间凌晨 2 点到 5 点)里面,而这一段往往就是全天主方向行情的发起点。这套打法的全部意义,就是吃下亚洲时段边界被扫掉之后那个被刻意制造出来的反转。
亚洲时段成交清淡,价格来回漂移、反复盘整,高点上方堆起一眼就能认出来的买方流动性池,低点下方压着卖方流动性池。伦敦的交易台一上线,头一件事通常就是去猎这些流动性。这段人为制造出来的行情,就是 Judas Swing。
经典的凌晨 3 点 Silver Bullet 是这么走的:
- 价格冲击亚洲时段的高点或低点,走出 Judas Swing。这是第一波 liquidity sweep。
- Sweep 之后跟着一记凶狠的反转和 displacement,在 1M 或 5M 这类小周期上打出市场结构转变(MSS)。
- 这波 displacement 会留下一个干净的 FVG(fair value gap)。
- 入场点在价格回踩进这个 FVG 的位置,预期是价格接下来去攻亚洲区间的另一侧。
这个模型栽跟头的次数我自己都数不清,绝大多数败在第一下 sweep 不够干脆。价格只是往上影了几跳就掉头,那多半是个陷阱,不是信号。真正好的凌晨 3 点形态,都出现在一次决绝到近乎粗暴的扫止损之后,真正的反转和 displacement 才接得上。目标从来不是「进场」两个字那么简单,而是等机构资金明确亮出底牌再动手——这正是我们在Judas Swing 与 Turtle Soup 的区别里反复强调的那条界线。
上午 10 点的纽约 Silver Bullet:吃延续的打法
到了美东时间上午 10 点,剧本整个翻过来了。伦敦已经把方向倾向定好了,美股 9:30 开盘又刚往市场里灌进一波新鲜的波动。上午 10 点到 11 点这个窗口正好对着 CME Group 指数的核心交易时段,它要做的不是给全天定方向,而是在已经存在的动能里递给你第二次入场机会。
这套打法是对早盘第一波推动的反应。它盯的不是亚洲时段八个小时攒下来的流动性,而是最近 30 到 60 分钟形成的流动性——想想 9:30 到 10:00 之间刻出来的那些高低点。
上午 10 点的模型在找这些东西:
- 伦敦和纽约早盘已经走出的清晰趋势。
- 一段小幅回调,扫掉 9:30 开盘后形成的短期高点或低点。这就是所谓的诱导行情。
- 随后顺着当前趋势方向走出一波 displacement,留下一个新的 FVG。
- 价格回到这个 FVG 时入场,做一波延续。
这一套节奏更快、更锋利,但延续力往往不如伦敦那边那位表亲。说白了就是动量短线。凌晨 3 点那波可能一路奔着亚洲区间的另一侧去(EUR/USD 上算它 40 个点),上午 10 点 NQ 上的这波可能只冲着下一个顺理成章的内部流动性池去,跑个 50 个点就撞上阻力。进场之前把市场结构读得越干净,这条分界线就越清楚。
对比分析:背景就是一切
把这两个当成同一套形态来交易,是搞砸一套策略最省事的办法之一。它们底下的订单流和目标根本不是一回事。国际清算银行(BIS)的数据显示,伦敦时段贡献了全球外汇市场成交额的最大份额——正是这股巨大的流动性注入,让凌晨 3 点的形态带着上午 10 点版本完全没有的分量。很多时候,全天的最高点或最低点就是在这里定下来的。
相比之下,上午 10 点的形态发生在一个已经亮过牌的市场里。它是衍生行情。你是在加入赢的一面,而不是去猜哪边会赢。如果你一直怀疑这些动作到底是不是真有协调,我们在《外汇市场被操纵了吗?》里从机构视角完整推演过一遍。
| 对比维度 | 凌晨 3 点伦敦 Silver Bullet | 上午 10 点纽约 Silver Bullet |
|---|---|---|
| 主要流动性目标 | 亚洲时段高点或低点(外部区间流动性) | 纽约开盘后的短期高低点(内部区间流动性) |
| 主导叙事 | 时段开盘反转(Judas Swing) | 趋势延续或小型反转 |
| 波动特征 | 逐步蓄势,爆发成方向性行情 | 快速凌厉,常出现在首轮脉冲之后 |
| 延续潜力 | 高;可能定下全天的最高或最低点 | 中等;多半只打到下一个内部流动性位 |
| 常见的坑 | 把一次疲软的 sweep 误读成有效的 Judas Swing | 追一段已经走得过远的行情 |
实际操作里,用 LiquidityScan 这类平台的交易员不会在两个窗口跑同一套筛选参数。做凌晨 3 点的形态,你可以在关键亚洲时段位被 sweep 之后,立刻在 5M 图表上设一个 CISD(Change in State of Delivery)形态提醒。做上午 10 点,你看的还是同一个形态,只是背景换成了几分钟前才形成的位,同时脑子里始终装着高周期的机构倾向。同一套高周期过滤逻辑,同样适用于更完整的纽约早盘 kill zone。
常见问题
两套 Silver Bullet,哪套更好、更赚钱?
没有这种事。它们干的是不同的活。凌晨 3 点那套是捕捉全天主升行情的重手棋,适合波段和日内交易者;上午 10 点那套是精度短线,奖励手快,天然偏指数玩家。赚不赚钱,取决于你能不能把自己的风格和形态的性格对上号。想清楚哪个适合你,正是在 ICT 交易里找到自己优势这件事的核心。
Silver Bullet 模型会不会出现在凌晨 3 点和上午 10 点之外?
核心结构——liquidity sweep、displacement、再回踩 FVG——是分形的,每个时段都会出现。但「Silver Bullet」这个词特指那些高概率的、基于时间的窗口,时段专属的流动性动态正在其中运转。伦敦收盘(另一个 ICT 概念)也有自己类似的模型,不过大家讨论可靠性的时候,聊得最多的还是凌晨 3 点和上午 10 点这两个窗口。
每个时段分别最适合哪些品种?
凌晨 3 点的伦敦形态,EUR/USD、GBP/USD、AUD/USD 这些主流货币对最理想,因为它们和该时段的订单流直接相关。上午 10 点的纽约形态,首选是美国股指(ES、NQ)和原油(CL),它们的成交量峰值正好落在 9:30 开盘之后。货币对也能走出上午 10 点的形态,但往往只是在跟着美元指数(DXY)相对股指期货的动作做反应。
相关阅读
- ICT Quarterly Theory:基于时间的市场周期
- Silver Bullet 策略:完整清单与实例