ICT ミッドナイトオープンとは何か
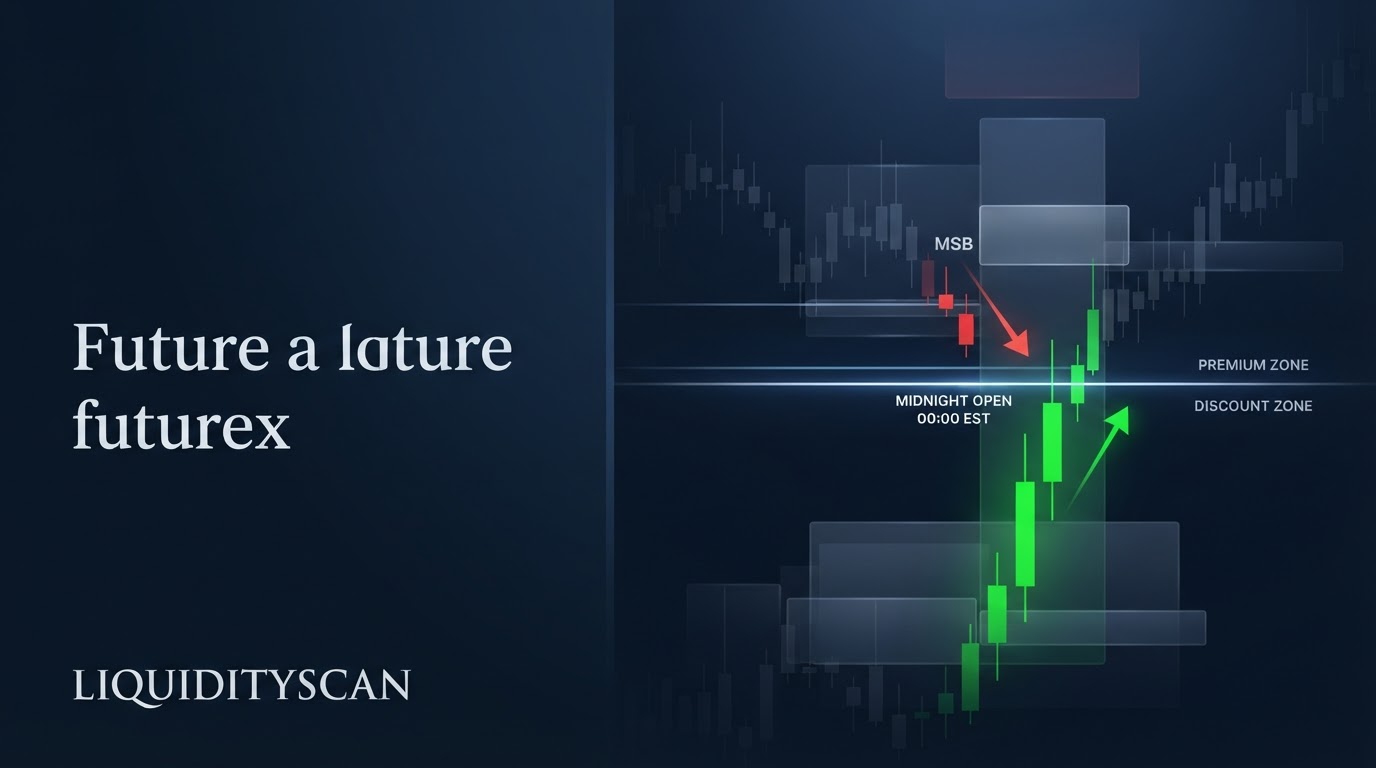
ミッドナイトオープン(midnight open)とは、America/New_York のちょうど 00:00 に付く価格、つまり 00:00 EST のローソク足の始値だ。ICT 理論では、ここがアルゴリズムが1日の取引をリセットする基準になる。この線より上に付いた価格はその日の premium、下は discount と読む。
描き方は水平線を1本引くだけ。次の真夜中まで一切触らない。ロンドンでもニューヨークでも、その日に起きるすべての値動きはこの線との相対関係で読む。それがこの線の仕事の全部だ。どのセッションも動く前の、まだ何も形成されていない段階で、その日の方向の枠組みを与える客観的で再描画されない基準点になる。
具体的に言えば、BTCUSDT の 00:00 EST ローソク足の始値が 62,000 だったら、その 62,000 が今後24時間の midnight open だ。62,800 までの押し上げはすべて premium、61,200 までの下げはすべて discount になる。
swing ハイも FVG も order block も、事前に存在している必要はない。基準点は 00:00 のローソク足が開いた瞬間に成立する。だからこそ、構造が何一つできていない日の初めから使える。
なぜセッション開始ではなく NY 真夜中なのか
個人トレーダーの多くは、その日の基準をセッションの開始値に置く。CME のロールオーバーである 17:00、ロンドンの寄り付き、あるいはブローカーが勝手に決めた日足ローソクの開始時刻だ。ICT が 00:00 EST に基準を置くのは、そこでInterbank Price Delivery Algorithm(IPDA)が新しい配送サイクルを開始すると理論上されているからだ。
この枠組みでは、本当の取引日は取引所の鐘ではなく、ニューヨーク時間の真夜中に始まる。
論理は神秘的なものではなく、機械的だ。
- 真夜中の時点で、前日の操作(manipulation)と分配(distribution)は完了している。帳簿は中立の基準にリセットされる。
- 真夜中の後に形成されるアジア時間のレンジは、この基準を中心とした蓄積(accumulation)だ。値幅が狭くボラティリティの低いもみ合いが、両側に流動性を作り込む。
- ロンドンとニューヨークは、その後 midnight から離れる方向へ値を運ぶ。まず操作の一段目(judas swing)、そして本命の拡張だ。
基準が 00:00 EST に固定されているため、チャートをニューヨーク時間に設定しているトレーダーなら、世界の誰のチャートでも同じ線になる。この客観性こそがポイントだ。セッション開始値はブローカーのサーバーのタイムゾーンによってずれるが、midnight open はずれない。
異なるブローカーを使う2人のトレーダーが、どちらも America/New_York に設定していれば、まったく同じ価格にまったく同じ線を引くことになる。参照水準のほとんどが主観に頼るこの手法の世界では、これは珍しい性質だ。
ICT が midnight を重視するのには、行動面の理由もある。直後のアジアセッションは1日で参加者が最も少ない時間帯なので、この基準を中心に作られるレンジは薄く、意図的に作り込みやすい。静かなレンジの上下にはストップロスが溜まり、そのプールがロンドンの操作局面の燃料になる。
自分の相場観を midnight open に固定するということは、価格がすでに拡張してしまわないと見えてこない水準ではなく、作為的な動きが組み立てられるその基準そのものを見ているということだ。
midnight open から見た premium と discount
midnight open の最も実用的な使い方は、その日の premium / discount フィルターとして使うことだ。線を引いて、価格が今どちら側で取引されているかを分類する。
- midnight open の上 = premium。アルゴリズムの1日の基準に対して価格は割高だ。売りが有利になる。弱気の日足の方向観に沿って、premium では売り手になりたい。
- midnight open の下 = discount。基準に対して割安だ。買いが有利になる。強気の日足の方向観に沿って、discount でロングを持ちたい。
これはディーリングレンジ(Dealing Range)の中で使われるpremium / discountの考え方と同じものだ。ただし midnight open は、swing ハイとロウが形成されるのを待たずに、セッションを問わず即座に上下を分けてくれる。上位足の方向観と組み合わせるものであって、置き換えるものではない。
日足の方向観が弱気で、ロンドン時間に価格が midnight open の上の premium 側まで押し上げてきたら、その premium への上昇は売りの場所であって、ロングを追いかける理由ではない。基準線自体は方向観を作らない。すでに持っている方向観に対して、現在の価格が実行するのに適した場所かどうかを教えてくれるだけだ。
具体例
EURUSD の midnight open が 1.0850 だとしよう。アジア時間を通じて価格は 1.0840〜1.0862 の間でもみ合い、基準線を挟む。ロンドンの寄り付きで価格は 1.0878 まで駆け上がる。midnight から約 28 pips 上、明確に premium だ。
週足の方向観が弱気なら、この premium への judas push が仕掛けどころになる。価格はアジア高値の上に置かれた買い側の流動性を sweep し、下方向への displacement を形成し、NY 午前セッションが 1.0812 まで値を運ぶ。midnight open より約 38 pips 下の深い discount だ。
その premium で取ったショートは、弱気の1日に沿った動きであり、アルゴリズムと同じ側に立つことになる。強気の日にはロングが同じ理屈の鏡写しになる。midnight 下の discount の極値を待ち、反転を確認して、premium 側を目標にする。
1日のレンジを投影する:midnight からの標準偏差
midnight open は方向観のフィルターであるだけでなく、物差しにもなる。ICT のレンジ投影は、基準点から最初の一段を測り、それを固定倍数で伸ばして、その日どこまで届き得るかを見積もる。
- 最初の一段を測る。midnight open から、最初の displacement の極値までを取る。多くの場合それは、ロンドン時間につく judas swing の高値か安値だ。
- 1標準偏差を定義する。midnight open からその極値までの距離が、1.0 標準偏差の単位になる。
- 反対側へ投影する。−1、−2、−2.5 標準偏差を基準線越しに反対側(本命の動きの方向)へ伸ばす。これらが流動性の引き付け先として筋の良い目標値、利確ゾーンになる。
これはCBDR(Central Bank Dealers Range、中央銀行ディーラーレンジ)の標準偏差法と同じ発想で、14:00〜20:00 のレンジの代わりに midnight open をピボットに使うやり方だ。midnight open が 1.0850 で、ロンドンの操作高値が 1.0878 なら(+28 pips = 1標準偏差)、−1 標準偏差は 1.0822、−2 は 1.0794 に当たる。弱気の日に向けた、事前に定義されたきれいな目標だ。
価格がどこで止まるかを当てるのではない。基準点を中心とした作為的なシンメトリーを読んでいるのだ。これらは保証ではなく注目ゾーンとして扱うこと。標準偏差が教えるのは価格が反応しそうな場所であって、仕掛ける前の構造と流動性の目標による確認は依然として必要だ。
midnight open、トゥルーデイオープン、そして NY セッション
midnight open は ICT の資料ではトゥルーデイオープン(true day open)とも呼ばれる。ブローカーの真夜中でも取引所のセッション開始でもない、取引日の本来の始まりだ。この線が枠組みを定め、各セッションがそれに対して値を運ぶ。
1日の典型的な流れはこうだ。
- 00:00 EST、基準点が確定。midnight open が付く。アジア時間のレンジがその周りに蓄積する。
- 02:00〜05:00 EST、ロンドンの操作。価格は midnight に対する premium か discount の極値へ押し込まれ、流動性を sweep する。ここが judas swing だ。
- 08:30 EST、NY 午前の配送。NY のオープンと 8:30 の経済指標の時間帯が引き金となり、本命の拡張が midnight open を越えて反対側の標準偏差目標へ向かう。
多くの ICT モデルがエントリーを探すのは 08:30 EST の NY オープンだが、その 8:30 の動きがどちらの方向に傾くべきかを教えてくれるのは midnight open のほうだ。
NY 午前が midnight 上の premium 側で始まり、日足の方向観が弱気なら、その premium へショートを狙う。基準線とセッションは役割分担で動く。midnight open が枠組みを供給し、NY AM kill zone がタイミングを供給する。
midnight open が1日のパワー・オブ・スリー(Power of Three、AMD)サイクルの中心にあるのも同じ理由からだ。蓄積は基準点に集まり、操作は基準点から離れる方向へ伸び、分配は基準点を通過して標準偏差の目標へ走る。
midnight open の正しい引き方
ここでの精度は譲れない。1時間ずれれば、基準点はまったく別の価格に移ってしまうからだ。手順はこうだ。
- チャートのタイムゾーンを America/New_York に設定する。UTC でもロンドンでもブローカーの初期設定でもなく。ここが最大のつまずきポイントだ。概念全体がタイムゾーンで定義されているからだ。
- 低い時間足(5分足か15分足)に落として、00:00 に開くローソク足を特定する。
- 00:00 のローソク足の始値(OPEN)を取る。終値でも高値安値でもない。
- その始値から水平線を1本引き、取引日全体にわたって右へ伸ばす。
- 次の 00:00 EST まで固定したまま触らない。翌日は新しい日の線を引く。
1本の線、1つの価格、1日。価格が動いても引き直さないこと。基準点の価値は動かないところにある。なお America/New_York はサマータイムの切り替えを自動で処理する。UTC オフセットの固定値ではなく名前でタイムゾーンを指定すれば、EST と EDT のどちらの期間でも midnight open は正しく保たれる。
複数の銘柄を扱うなら、ローソク足をニューヨーク時間でタイムスタンプする自動スキャナーがこの手作業を丸ごと消してくれる。LiquidityScan ではセッションとタイミングの計算をすべて America/New_York で行っているので、監視対象のどの銘柄でも基準点は一貫する。
ICT ミッドナイトオープンでよくある間違い
midnight open は引くのが簡単なぶん、間違えるのも簡単だ。繰り返し見かける失敗はこうだ。
- 日足ローソクの始値と混同する。多くの仮想通貨や CFD のフィードでは、日足ローソクは 00:00 UTC かブローカーのサーバー時間の真夜中に開く。ニューヨークの真夜中ではない。そのローソクに基準を置くと、線は数時間、しかも数十 pips 単位でずれる。
- タイムゾーンのドリフト。チャートを UTC かブローカーのタイムゾーンのままにしていると、気づかないうちに基準点が壊れる。線を信用する前に、必ずチャートの時計が America/New_York を指していることを確認する。
- 始値ではなく終値を使う。基準は 00:00 のローソク足の始値だ。23:00 の足の終値や 00:00 の足の終値を拾うと、小さいが積み重なる誤差を入れることになる。
- 線を単体で取引する。midnight open から見た premium / discount はフィルターであってシグナルではない。エントリーを探す場所を教えてくれるだけで、上位足の方向観も流動性の目標もエントリーモデルも代替しない。
- サマータイムの手動対応。UTC オフセットをハードコードしたトレーダーは、年2回の夏時間切り替えで基準点を壊す。タイムゾーンは名前で指定し、プラットフォームに任せる。
ここを押さえれば、midnight open は ICT の道具箱の中で最もクリーンな1日の基準になる。00:00 EST に引いた1本の線が premium と discount を分け、標準偏差の投影を支え、NY セッションがどちらへ値を運ぶべきかを示してくれる。
よくある質問
midnight open と true day open は同じものか?
同じだ。ICT の用語では midnight open と true day open は同じものを指す。America/New_York の 00:00 ローソク足の始値のことだ。true day open と呼ばれるのは、ICT が取引所のセッション開始の鐘ではなく EST の真夜中こそが、アルゴリズムの取引日の本来の始まりだと考えるからだ。
24時間取引の仮想通貨でも機能するのか?
機能する。むしろ相性はいい。仮想通貨はセッション開始でギャップを作らないからだ。それでも、ニューヨークタイムゾーンのチャートで 00:00 America/New_York の価格に基準を置く。premium / discount の分割も標準偏差の投影も FX とまったく同じ挙動をする。変わるのは銘柄のボラティリティのスケールだけだ。
midnight open を記すのに適した時間足は?
5分足か15分足のチャートで 00:00 EST に開くローソク足を正確に特定し、その始値を取る。上位足だと真夜中のローソク足を特定しにくくなり、1本違えばその日1日、基準点が間違ったままになる。
midnight open と 8:30 の NY オープンの関係は?
midnight open が1日の枠組み、上は premium、下は discount を定める。一方、08:30 EST の NY オープンは配送のタイミングを供給する。8:30 の拡張は、価格が midnight open に対してどちら側に位置しているかと、上位足の方向観が示す方向で読む。
関連記事
midnight open は、完全な premium / discount とレンジ投影のフレームワークの中で初めて力を発揮する。以下の記事が、この線を中心にモデルを組み上げてくれる。線が定義する分割から、それに対して値を運ぶセッションまで。
- premium / discount ゾーンの引き方(ICT ガイド):midnight open の分割を、任意のチャート上の完全な premium / discount ゾーンへ展開する。
- Equilibrium(イクイリブリアム):premium と discount を分ける 50% 水準:premium 対 discount を形式化する 50% の中間点。
- CBDR と標準偏差:ICT のレンジ投影:固定された基準点から目標を投影する標準偏差法。
- ICT における judas swing とは?:真夜中の後に価格を premium か discount へ押し込む操作の一段目。
- ICT トレーダーのための NY AM kill zone 精密戦略:midnight の枠組みに対して本命の動きを運ぶセッション。
- ICT パワー・オブ・スリー(PO3):AMD サイクルの解説:1日の基準点を中心に展開する蓄積・操作・分配のサイクル。
- なぜオープン直後に相場は反転するのか?時間ベースの操作ロジック:オープン直後の反転に関する関連する切り口。
- ICT の取引セッション解説:EST でのセッション時間:midnight open がアジア、ロンドン、ニューヨークの各セッションにどう収まるかを理解する。
- 機関投資家トレーダーのための ICT マーケットストラクチャー完全フレームワーク — ミッドナイトオープンを市場構造全体へ接続できます