
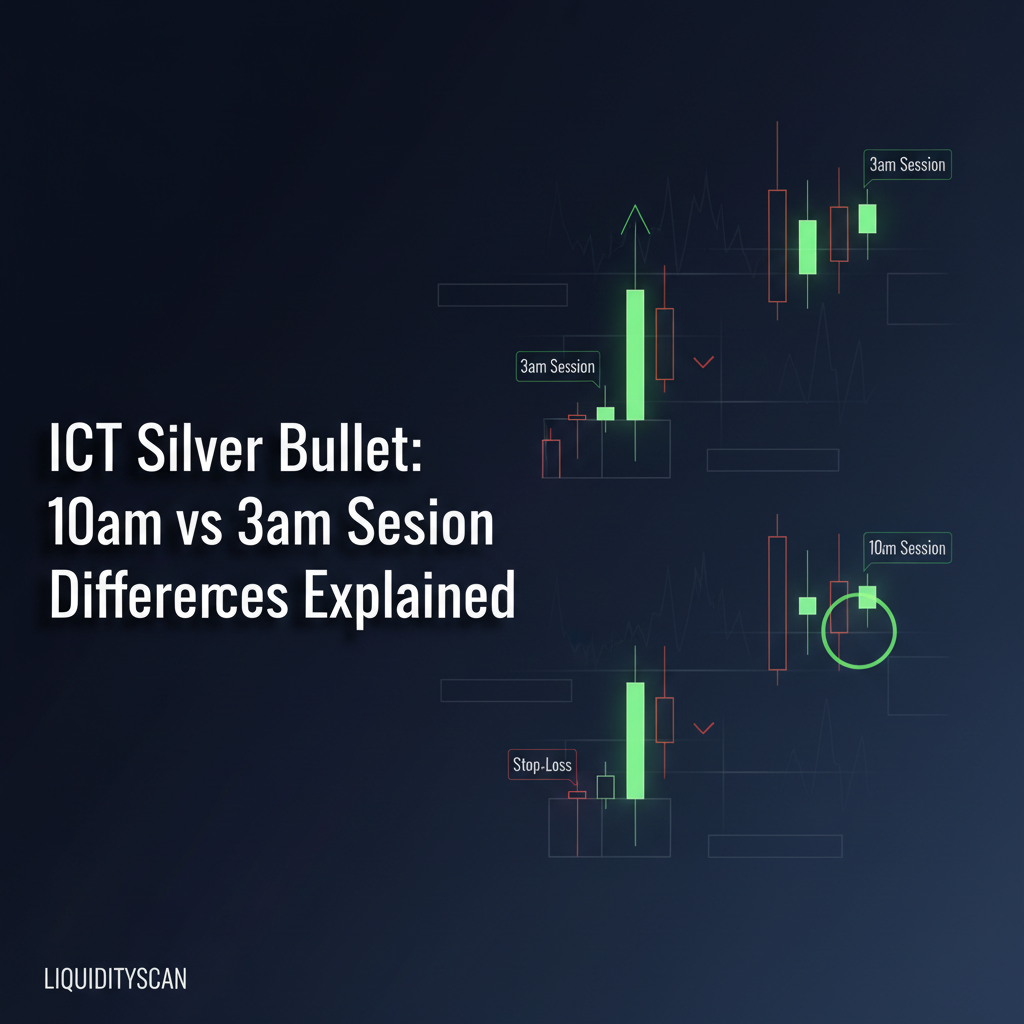
Silver Bullet 框架:先把模型本身说清楚
在把两个时段摆上台面对比之前,先统一一下这个模型到底是什么。ICT Silver Bullet 不是「随便哪个魔法小时里做的交易都算」。它要求一个特定序列:先对短期流动性池来一次干净的扫荡,随后价格带着真正的 displacement 反向发力,留下一道 Fair Value Gap,最后你在这个 FVG 内部入场。就这么简单。没有 sweep,没有 displacement,就没有交易。这套形态只存在于纽约本地时间的三个 60 分钟窗口里:凌晨 3-4 点、上午 10-11 点、下午 2-3 点,而它们又嵌在一个更大的 kill zone 框架里——那个框架决定哪个窗口值得你盯。本文聚焦其中最忙的两个:伦敦开盘和纽约早盘。
凌晨 3 点伦敦 Silver Bullet:反转与 Judas Swing
伦敦 kill zone 只干一件事:制造流动性。亚洲时段横盘磨了几个小时之后,伦敦一开盘就冲着前一个区间的高点或低点去扫。凌晨 3 点的 Silver Bullet 往往就是它干脏活的方式,而且多以反转的面目出现。
想象一下 Judas Swing 的画面。价格先朝它真正想去的反方向猛地一扑,扫掉止损,把一批交易者骗到错误的一边。假设 EUR/USD 的日线偏向是看多。凌晨 3 点这个窗口可能以一波急跌开场,直接打穿亚洲时段低点。这一下 sweep 就是第一块拼图。如果随后的反弹带着实打实的力度 displacement 上行,就会刻出一道 FVG,交给你一个高概率的多单入场。目标是对面的流动性池,在这里就是亚洲时段高点。这种先下饵再反转的走势,和我们那篇Judas Swing 与 Turtle Soup 对比里讲的形态是近亲,分清你眼前到底是哪一个,直接决定止损挂在哪里。
数据也解释了伦敦为什么这么走。国际清算银行(BIS)三年一度的央行调查多年来一直显示,伦敦是全球最深的外汇流动性池,交易额在所有时段里排第一。要发动大规模的止损猎杀、并在纽约开盘前点燃一轮真反转,恰恰就需要这种量能。这些走势给人的感觉是有预谋的,有时甚至偏慢,像是价格在被「搭建」出来,而不是被市场发现——直到真正的趋势亮出底牌。
上午 10 点纽约 Silver Bullet:延续与速度
如果说伦敦负责布棋局,纽约就是来将军的那一步。上午 10 点的 Silver Bullet 通常是在延伸伦敦已经启动的那段行情。到 10 点钟,日内趋势一般已经摆在桌面上,10-11 点这个窗口给了算法一个干净的位置,让它们在更好的价格上重新吸筹或派发,然后再朝着日内区间目标推进。
流动性的目标也换了。上午 10 点的形态不再回头去找整个亚洲区间,而是瞄准更近的燃料:纽约第一个小时的高点或低点,或者伦敦那一腿行情留下的回调位置。拿 NAS100 举例。伦敦把价格推高,盖下一个清晰的多头订单流印记。到了 10 点窗口,价格打印出一小段急促的回调,跌破一个近期的 15 分钟低点,紧接着一波爆发式的 displacement 把行情继续往上带。那道 displacement 留下的 FVG 就是你的入场点。判断这次 sweep 是真刀真枪的liquidity sweep还是只是震荡噪音,就是这个窗口里的全部博弈。
速度才是真正的分水岭。与美股开盘的重叠把成交量和波动率一股脑砸进盘口,CME Group 也指出过,时段重叠正是流动性和价格波动最集中的阶段。这里的 displacement 来得比伦敦任何一段都快、都狠。入场必须精准,因为那道 FVG 可能在一两根 K 线之内就被回补并甩在身后。眨一下眼,这笔交易就没了。
| 特征 | 凌晨 3 点伦敦 Silver Bullet | 上午 10 点纽约 Silver Bullet |
|---|---|---|
| 典型剧本 | 反转亚洲时段趋势 | 延续伦敦时段趋势 |
| 主要流动性目标 | 亚洲时段高点或低点 | 伦敦时段或纽约早段流动性 |
| displacement 特征 | 有预谋、有章法 | 快速、凶悍、高速度 |
| 常见品种 | 主流外汇货币对(EUR/USD、GBP/USD) | 美国股指(ES、NQ)、大宗商品、主流外汇货币对 |
| 前置条件 | 亚洲时段盘整 | 伦敦已给出明确方向性偏向 |
背景不是可选项:高周期与 PD array
大多数交易者就是死在这一步。他们只看钟点去抓形态,完全无视周围的结构。Silver Bullet 的成色,永远取决于它形成时所处的背景。时间是最后一个过滤器,不是第一个。
在看凌晨 3 点的形态之前,我自己一定先翻 4H 和日线。价格此刻处在更大的 premium/discount array 的什么位置?一个扫掉亚洲低点的多头 3 点 Silver Bullet,如果价格正好落在日线 FVG 里、又踩着 4H discount 区域,那就是强得多的交易。反过来,价格已经顶进 4H premium 的上沿,那不管它在 5 分钟图上看起来多么教科书,都是低概率结构。低周期上的图表会骗人;array 很少会。
上午 10 点的窗口同理。我见过太多人,在伦敦已经把 NQ 价格顶进一个日线级别大型bearish order block之后,还去做 10 点的多头 Silver Bullet。短线也许真能刮个 20 个点,但你是在逆着机构订单流硬扛,反转风险残酷得很。延续的故事只有在高周期目标还没到达时才成立。这些窗口只是算法运行所依赖的整套ICT Macro Times体系中的一环,但它们永远要让位于高周期的 PD array。
说到底,哪个时段适合你,取决于你的风格和你读得最顺的那种叙事。凌晨 3 点的反转奖励耐心,也奖励你对整条流动性主线的清晰把握。上午 10 点的延续奖励手快,以及趋势确实还有路可走的证据。LiquidityScan 扫描器会把那些活动部件实时标出来——displacement、FVG、liquidity sweep 都在列——但最终拍板的还是你自己:把这些数据和更高周期的背景揉在一起。跳过这一步,你就只是在跟时钟做交易,而光靠时钟,是个糟糕透顶的指标。