
ICTにおけるボリュームインバランスとは何か
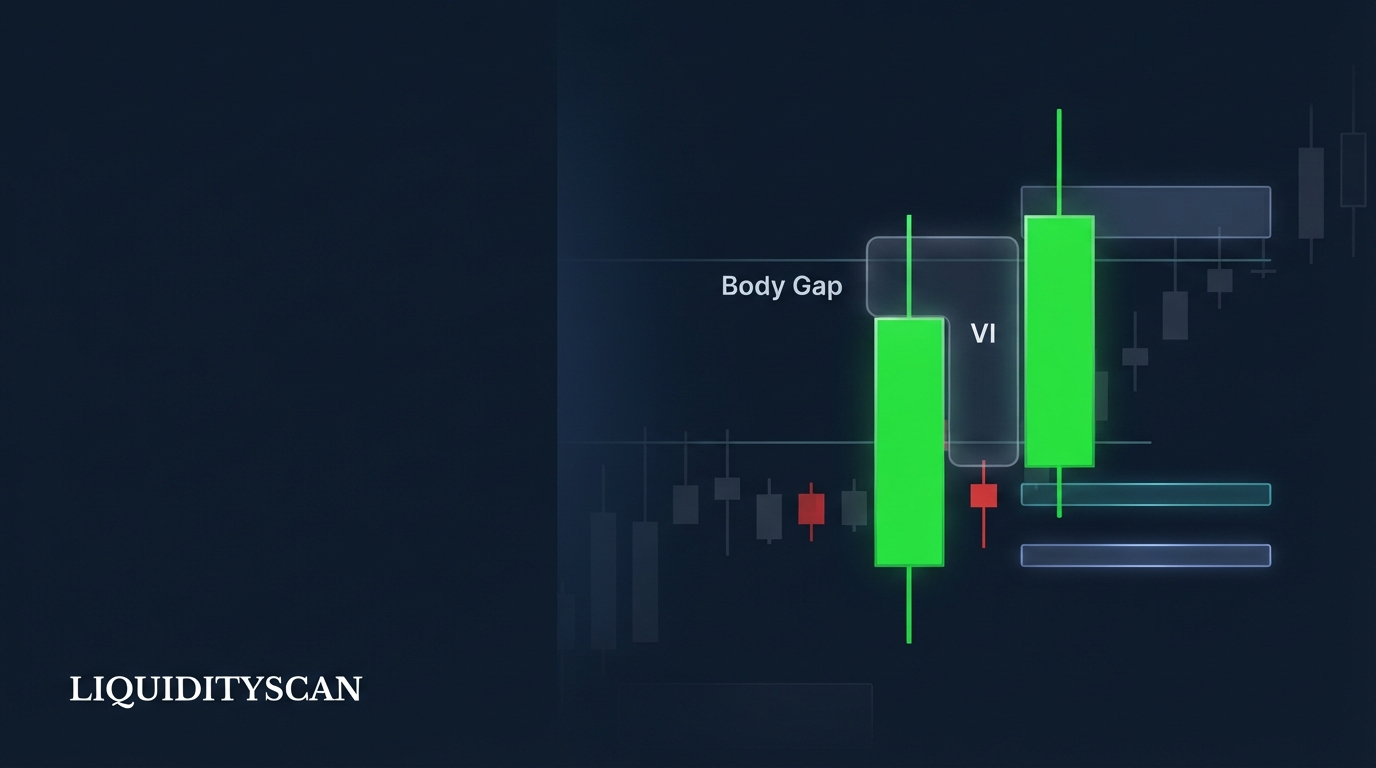
ボリュームインバランス(VI)とは、隣り合う2本のローソク足の実体と実体の間に空いたギャップのことで、ヒゲ同士は重なったままだ。価格はその範囲を通過したことになっている。だが実際にはヒゲだけで、しかも片方向の薄い出来高だった。だから ICT はここを非効率なデリバリーと捉え、アルゴリズムが後から再訪しがちな場所だと見る。
仕組みは単純だ。強気の例を挙げると、1本目が64,180で終わり、2本目が64,240で始まる。実体は一度も触れない。ところが1本目の上ヒゲと2本目の下ヒゲが、この60ポイントの窓の内側で重なる。だからチャート上に本当のギャップは存在しない。市場はそこに価格をつけた。ただ、まともなオークションをやらなかっただけだ。
決め手はこのヒゲの重なりだ。取引は範囲内で起きた。だがそれは双方向のオークションではなく、一方向へ駆け抜けた一回きりの sweep だった。Inner Circle Trader(ICT)の用語で言えば、あの窓では市場の片側だけが提示された。買い側の流動性があって売り側はない。あるいはその逆。効率的なデリバリーには両側の提示が必要で、ここにはなかった。
非効率なまま渡された範囲は、アルゴリズム的な参照点になる。価格は後になって実体のギャップを埋めるように戻り、逆方向から取引することで範囲をリバランスさせてから、本来の目的地へ向かう。この再現性のある挙動こそが、ボリュームインバランスをローソク足の豆知識ではなく取引対象にしている。
ボリュームインバランスとFVG、オープニングギャップの違い
3つの非効率は常に混同される。どれも「ギャップ」と呼ばれるからだ。違うのは、何が取引されなかったか。そしてその違いが、価格が戻ってきたときの扱いを決める。
Fair Value Gap(FVG)は3本のローソク足にまたがる、ヒゲとヒゲの間の空白で、そこでは一切取引されていない。オープニングギャップ、つまりNWOG(新週オープニングギャップ)とNDOG(新日オープニングギャップ)は、市場が開いてすらいなかったセッション間の空白だ。ボリュームインバランスはその両方より下位にある。取引はあった。ただ、足りなかった。
| 項目 | ボリュームインバランス(VI) | Fair Value Gap(FVG) | オープニングギャップ(NWOG/NDOG) |
|---|---|---|---|
| 関係するローソク足 | 連続する2本 | 3本のシーケンス | 2つのセッション(前回終値と新規始値) |
| 何が離れているか | 実体のみ。ヒゲは依然重なっている | 1本目と3本目のヒゲの先端。完全な価格の空白 | 金曜/日次の終値と次の始値。完全な空白 |
| ギャップ内で取引はあったか | ある。ただしヒゲのみ。薄く一方向的 | ギャップ内部は完全に無取引 | 完全に無取引。市場が閉じていた |
| 描き方 | 1本目の実体終値から2本目の実体始値まで | 1本目のヒゲ先端から3本目のヒゲ先端まで | 前セッション終値から新セッション始値まで |
| 典型的なリテスト挙動 | 価格が貫通して再デリバリーし、全埋めしてから動きを再開することが多い | 50%中間地点までの部分フィルで十分なことが多い | 粘着質なマグネット。ICT は直近数個の NWOG を常設の参照水準として追跡する |
| 非効率の度合い | 最も薄い。ヒゲによる取引は発生している | セッション内の真の空白 | 最も純粋な空白。定義上、取引ゼロ |
覚えておくと便利なのは「非効率の階層」という発想だ。オープニングギャップは取引記録そのものに開いた穴。FVG は生きたセッションの内側に穿たれた穴。ボリュームインバランスは穴ですらない。実体でオークションされる代わりに、ヒゲで撫でられただけの価格帯だ。
空白が小さいほど、未完了の仕事も少ない。同じ価格帯にあれば、単独の VI は FVG ほどの引力を持たない。だから VI が意味を持つのは、他のPD アレイと重なって塊を作るときで、単独で立っているときではない。
チャートへのボリュームインバランスの描き方
描くには確認が3つ要る。どれか一つでも間違えれば、別の物体に別の名前を付けたことになり、リテスト挙動の読みも全部ずれる。
ステップ1:実体が重ならない隣接2本を見つける
注目している足、たいていは速い方向性のある一波を端から見て、2本目の実体の始値が1本目の実体の終値を飛び越えた組を探す。強気なら2本目の始値が1本目の終値の上方。弱気なら下方。実体の色は無関係だ。見るのは始値と終値の水準だけだ。
ステップ2:実体の終値から実体の始値へゾーンを引く
ボリュームインバランスは、1本目の終値と2本目の始値の間の長方形だ。ヒゲからヒゲではない。高値から安値でもない。実体終値から実体始値。時間軸方向に右へ延長しておく。価格が戻って貫通するまで、その水準は有効であり続けるからだ。
ステップ3:ヒゲの重なりを確認する
1本目のヒゲと2本目のヒゲが、ゾーン内の少なくとも一部の価格帯を共有していることを確かめる。共有していなければ、チャート上に真の空白がある。これは実際のギャップで、VI ではなくオープニングギャップと同じ振る舞いをする。この一つの確認が、二つの分類を分ける。
リテストで期待すべきは反発ではなく通過だ。ボリュームインバランスの内部には、ほとんど待機流動性がない。そこで本当のオークションが起きていないからだ。だから価格が戻ってくると、手前の縁に触れ、薄い内部を素早く滑り抜け、向こう側の縁でようやく商談を再開する。実体があり、双方向の取引が本当に存在する場所だ。
エントリーは向こう側の境界か中間地点。FVG に ICT が適用するConsequent Encroachmentと同じ論理だ。手前の縁で拾うよりも、構造的に健全である。
displacement 足の中のボリュームインバランス
Displacementとは、機関のオーダーフローが市場に入った後に続く、勢いのある一方向的な動きだ。ボリュームインバランスはその痕跡の一つである。実体がギャップを空けて離れるのは、ローソクが極値近くで終わり、次のローソクがためらいなく走るときだけだ。受動的なドリフトでは印字されない。急迫感が印字する。
だから、ボリュームインバランスと FVG だらけの displacement 足は、同じ高さでも何もない足より上位に評価される。ギャップは、双方向の商売が形成できる速度以上に価格が動いた物理的証拠であり、それこそ機関の意図の定義だからだ。displacement を名乗る足に実体ギャップがゼロ、ヒゲの空白もゼロなら、それが本当に displacement だったのか、ただのジリジリしたもみ合いだったのか、怪しんだ方がいい。
連続する VI は、この先の展開の地図にもなる。価格が押し戻して足の中に入ってくると、ギャップからギャップへ渡り歩く傾向がある。直近の VI を貫通して再デリバリーし、その先の実体で一息つき、次の VI へ手を伸ばす。
ICT は未充填の VI の積み重ねを、デリバリー目標の梯子として扱う。一つひとつが目的物で、アルゴリズムは大きなDraw on Liquidityへ向かう途中でそれを順番に消化していく。トレンド方向の読みも同じだ。古い足が頭上に残した未充填のインバランスは、現在の足にとって自然な中継目標になる。
実務上のふるいはコンフルエンスだ。FVG と重なる VI、Order Blockの中に収まる VI、Balanced Price Range(BPR)を完成させる VI は、もみ合いの中の孤立した実体ギャップとは次元の違う提案になる。
displacement の質と複数時間足の入れ子でギャップを格付けするスキャナー、LiquidityScan の FVG エンジンがまさにそれだ。そういう道具があるのは、各セッションが吐き出す数十個のインバランスから、意味のある一握りを切り分けるためだ。
実例:BTCUSDT の強気ボリュームインバランス
BTCUSDT、15分足。価格は64,000のイコールローに腰を下ろした状態で、63,950へ一段沈む。その下に置かれたセルサイド流動性を sweep した。反応は即座に、上方向への displacement だ。
ローソクAは64,020で始まり、64,180で終わる。高値は64,220。ローソクBは64,240で始まり、安値64,200をつけ、64,410で終わる。チェックを回してみる。実体は64,180から64,240の間で離れ、ヒゲは64,200から64,220の間で重なっている。実体は離れ、ヒゲは触れている。
これが64,180から64,240に広がる強気のボリュームインバランスだ。流動性を奪ったばかりの displacement 足の中に生まれた。足は64,650まで伸び、おまけに64,450の上に別の FVG を残していった。
2時間後、価格は押し戻す。64,240、VI の手前の縁に触れる。反発しない。薄い内部をまっすぐ滑り抜け、64,178で止まる。向こう側の縁64,180を2ポイント超えた地点で、ローソクAの実体、最後に本当のオークションがあった場所へ頭を突っ込んだ。これが完全な再デリバリーだ。
買い手が戻り、価格は64,800のイコールハイへ駆ける。頭上にぶら下がっていた明白な目的地だ。
トレードプランは幾何から自ずと書ける。指値は向こう側の縁64,185付近か、中間地点の64,210に静置。ストップは displacement の起点63,950の下。ターゲットは64,800の買い側流動性だ。
無効化も同じくらい機械的だ。15分足の実体すべてで VI の下限を割り、さらに displacement の起点まで消し去る終値が出たら、再デリバリーは反転に変わったということだ。ギャップがどれだけ美しく見えようと、ロングの構想は死ぬ。
もう一つのボリュームインバランス:フットプリントのダイアゴナルインバランス
混乱した検索を大量に節約できる注意点がある。オーダーフローコミュニティは、まったく別の物体にまったく同じ用語を使う。フットプリントチャート上でボリュームインバランスと言うとき、それはダイアゴナルインバランス、つまりある価格で約定したアスク出来高を、1ティック下のビッド約定出来高と比べたものだ。対角比較になるのは、攻撃的な買い手が一つ上の価格のオファーを叩いて取るからだ。
比率が閾値、一般には300%あるいは3対1を超えると、そのセルにフラグが立つ。3つ以上積み重なったインバランスは一方向的な攻撃性の水準を示し、フットプリントトレーダーはそれをサポートやレジスタンスとして扱う。
こちらの概念は実際の約定出来高を測り、ビッド/アスクのトレードデータを必要とする。ICT のボリュームインバランスはそんなものを一切測らない。名前に反して純粋なローソク幾何学だ。実体が離れ、ヒゲは重なる。volume という語は、参加の薄さの推測を指すのであって、出来高フィードの読み値を指すのではない。
だからこそ、中央集権的な出来高のないスポットFXでも、出来高のある仮想通貨のパーペチュアル先物でも、ICT 版はまったく同じように機能する。
両者は互換ではない。だが敵同士でもない。フットプリントの積み重ねインバランスを独立した裏付けに使い、ICT のゾーン、order block なりギャップなりが、リテスト時に実際に攻撃的なオーダーフローを吸収したかを確認するトレーダーはいる。ただし動画、インジケーター、スキャナーがどちらの定義で話しているのか、手を出す前に必ず確かめろ。
ボリュームインバランスのよくある間違い
この概念に帰属する損失の大半は、パターンの失敗ではなく、誤分類か文脈の欠落から来ている。繰り返されるエラーは以下だ。
- ヒゲの空白を VI として描く。3本のローソクにわたって範囲内で何も取引されていなければ、それは FVG だ。適用すべきは50%部分フィルの論理であって、全面通過の期待ではない。
- 本当のギャップを VI として描く。ヒゲの重なりがなければ実際のギャップだ。これはオープニングギャップのように振る舞う。素早い再デリバリー地帯ではなく粘着質なマグネットだ。リテストの期待を間違った分類でサイズ化すると、金が消える。
- 全部の実体ギャップを取引する。レンジの、参加の薄い時間帯は小さい VI を絶えず印字する。数本で無意味にリバランスして終わる。displacement、動きの背後で sweep された流動性プール、その先の引き寄せ先。この3つが揃うまで、VI に注文は出さない。
- 縁での反発を期待する。VI は order block ではない。手前の縁を守るものは何も中にない。価格がゾーンを通過する前提で組み、向こう側の境界か中間地点に構える。ストップは構造の向こうへ。ギャップのすぐ外側に置くな。
- VI で displacement に逆張りする。上昇トレンドでの強気 VI の再デリバリーは、たいてい押し目の完成であって反転シグナルではない。この地帯での逆張りエントリーは、ギャップが証明した意図そのものと戦うことになる。
- 時間足とセッションを無視する。セッションとセッションの間の死んだ時間に印字された1分足の VI はノイズだ。kill zone 中の15分足や1時間足で出た同じ幾何は証拠になる。
エビデンスの問題については自分に正直になれ。ボリュームインバランスの公式なフィル率統計は、どこにも発表されていない。流動性の高い商品では、トレンドセッション中にできた実体ギャップの大半が1〜2セッション以内に少なくとも部分的に再デリバリーされる。だがそれは例示的な傾向として扱え。法則ではない。
自分のデータで検証しろ。自分のペアと時間足で100個のボリュームインバランスを記録する。埋まるまでの時間、向こう側の縁での反応、元のトレンドが再開したかどうか。そして結果をレジーム別に分割する。トレンドとレンジ、displacement 由来ともみ合い由来のギャップでは、数字がまったく違う。自分の分布は、誰かの主張する勝率より価値がある。
よくある質問
ボリュームインバランスは必ず埋まるのか?
埋まらない。流動性がありトレンドしている足の中の VI の大半は、最終的に再デリバリーを通過する。だが「最終的に」は、一つのトレードより長い時間を含む。そもそも埋まらないケースもある。価格が目的地に達して、値付けを完全にやり直した場合だ。フィルは傾向として扱え。displacement と上位足の文脈が背後にあるときに意味を持つもので、サイズを乗せる保証ではない。
ボリュームインバランスは強気か弱気か?
作ったローソク足の方向を受け継ぐ。上へ開いた実体ギャップは強気の VI で、再デリバリー時のサポートとして働く期待を持つ。下へ開いたものは弱気のレジスタンスだ。だがこの物体は単独のシグナルではない。方向づけは、それが収まっている displacement 足と上位足の構造から取る。
ボリュームインバランスはFVGと重なり得るか?
重なる。強い displacement では頻繁に起こる。3本のヒゲの空白と2本の実体ギャップが、重なり合う価格帯を覆うことがあるのだ。この重なりは本物のコンフルエンスだ。デリバリーが一方向的だったという、二つの独立した計測の一致であり、多くのトレーダーは合成ゾーンを、どちらか単独より上位に評価する。
ICTのボリュームインバランスに出来高データは要るか?
要らない。名前に反して、定義は純粋にローソクの幾何だ。実体が離れ、ヒゲは重なる。出来高フィードは関与しない。だから中央集権的な出来高が存在しないスポットFXにも、そのまま適用できる。約定ビッド/アスク出来高データが本当に要るのは、フットプリントのダイアゴナルインバランスの方だ。
関連クエリパス
ボリュームインバランスは、ICT の非効率ファミリーの中の一つのノードだ。以下は論理的な次のクエリ群。兄弟分の定義から応用、そしてエビデンスへ向かう順に並べた。
- Fair Value Gap(FVG)とは?:本記事で比較対象として繰り返し登場した3本のヒゲの空白。両方の定義を並べて習得したい。
- NWOG & NDOG:ICTオープニングギャップの取引:3つ目のギャップ分類。セッション間では取引が一切なかった場所だ。
- ICTにおけるdisplacement:機関の意図を読む:ボリュームインバランスに意味を与える、そもそもの動き。
- Consequent Encroachment:FVGの50%ルール:中間地点の論理。VI の妥当なエントリーもこれが支配する。
- Balanced Price Range(BPR):ICTの反転ゾーン:逆向きのギャップが重なり、デリバリーが双方向でリバランスするときにできるもの。
- FVGのフィル確率:バックテストが勝率について語ること:ギャップが実際どの程度埋まるかの、正直なデータの角度。
- FVG vs Order Block:どちらのエントリーゾーンを取引すべきか?:fvg vs order block への接続路。
- fair value gap vs imbalance:ボリュームインバランスと FVG、そして liquidity void の概念の違いを整理する。